
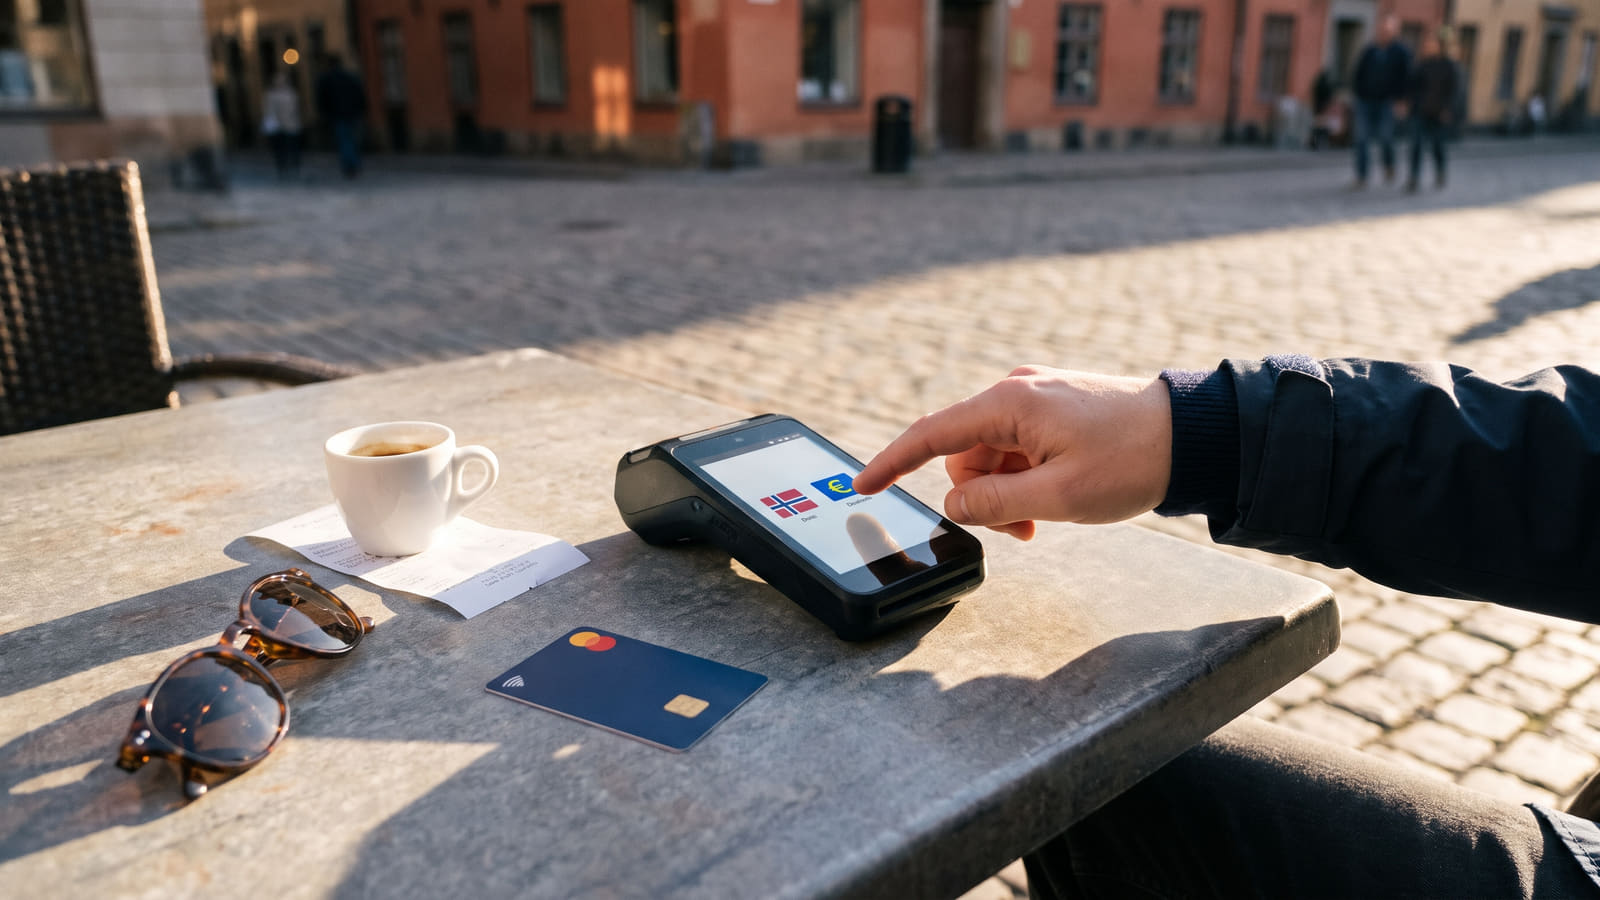
Det dyre valget ved betalingsterminalen
Du står ved kassen i Sverige eller Spania, kjøpet er slått inn, og betalingsterminalen stiller deg det klassiske spørsmålet: Vil du betale i norske kroner (NOK) eller i lokal valuta?
Når man står litt stresset i kassa med kø bak seg, virker det ofte tryggest å velge norske kroner for å se nøyaktig hva beløpet blir. Dette er imidlertid en av de mest utbredte og kostbare fellene norske forbrukere går i på reise.
Velger du norske kroner, gir du nemlig den utenlandske butikken eller minibanken frie tøyler til å bestemme vekslingskursen din.
Dynamisk valutaomregning tømmer lommeboka
Når du trykker på det norske flagget eller velger NOK på skjermen, aktiverer du det som på fagspråket kalles dynamisk valutaomregning (DCC).
I praksis betyr dette at brukerstedet, eller den utenlandske banken som eier terminalen, setter sin egen vekslingskurs. Denne kursen er utelukkende designet for å tjene ekstra penger på transaksjonen.
Resultatet er at kjøpet normalt blir 6 til 7 prosent dyrere enn nødvendig.
Forbrukerrådet har lenge advart norske reisende mot denne praksisen:
Forbrukerrådet fraråder sterkt å velge norske kroner i utlandet, da dette ofte medfører et skjult påslag på 6 til 7 prosent sammenlignet med lokal valuta.
Når terminalen eller minibanken spør om du vil ha beløpet omregnet, er hovedregelen derfor uten unntak: Velg alltid lokal valuta og trykk konsekvent på «no conversion» (ingen omregning) dersom valget dukker opp på skjermen.
EU-kravet som avslører gebyrene
Tidligere var det nesten umulig å vite nøyaktig hvor dårlig kurs butikken ga deg før pengene allerede var trukket fra kontoen. Slik er det heldigvis ikke lenger når du reiser i Europa.
Gjennom EU og EØS sitt regelverk for grensekryssende betalinger (CBPR2), er alle betalingsterminaler og minibanker i EØS lovpålagt å vise deg hva valutaomregningen faktisk koster før du godkjenner kjøpet.
Når du tilbys å betale i norske kroner, skal skjermen tydelig vise det totale valutapåslaget som en prosentandel over Den europeiske sentralbankens (ESB) offisielle referansekurs. Ser du et påslag på skjermen som lyser høyt på prosent-skalaen, vet du at det er på tide å avbryte omregningen umiddelbart.
Slik fungerer bankenes standardpåslag
Når du betaler i lokal valuta, er det kortselskapene (som Visa eller Mastercard) sin offisielle vekslingskurs som gjelder. Din norske bank legger deretter til et fast valutapåslag for å dekke sine kostnader ved vekslingen.
Dette påslaget er langt mer forbrukervennlig enn de utenlandske terminalenes egne DCC-kurser. Standard valutapåslag for norske kreditt- og debetkort varierer mellom ulike banker, og ligger vanligvis mellom 1,75 % og 2,25 %.
Slik ser praksis ut hos et utvalg kjente kortutstedere og banker i det norske markedet:
- Bank Norwegian og TF Bank: Begge disse aktørene har et valutapåslag på 1,75 % på sine kredittkort.
- DNB og Nordea: Storbankene ligger litt høyere, hvor Nordea har et standard valutapåslag på 2,00 % på sine kort, mens DNB opererer med 1,99 % for personkunder.
- Lunar: Tilbyr 0 % valutapåslag for sine Plus- og Unlimited-kunder, mens kunder med Standard-konto har et påslag på 1,50 %.
- Revolut: Opererer med 0 % valutavekslingspåslag på hverdager inntil 10 000 kroner per måned for Standard-kunder. *Vær imidlertid oppmerksom på at de legger til et eget helgegebyr på 1 %.*
Selv om du bruker et tradisjonelt norsk bank- eller kredittkort med rundt 2 prosent i påslag, vil det altså alltid lønne seg stort å velge lokal valuta fremfor terminalens dyre omregningskurs. Vurderer du et reisekort med ekstra fordeler, bør du likevel undersøke om dyre kredittkort med flybonus faktisk lønner seg målt mot de faste årsgebyrene.
Er banken din faktisk på din side?
Å ha kontroll på valutapåslaget og styrke bevisstheten ved betalingsterminalen er et enkelt grep for en billigere ferie. Likevel hjelper det lite å spare noen hundrelapper på reisen dersom banken din svikter på kundeservice, har høye gebyrer i hverdagen, eller gir deg dårlige vilkår på lån og sparing.
Før du legger ut på neste reise, kan det være smart å sjekke om banken din faktisk leverer konkurransedyktige betingelser året rundt. Går du gjennom økonomien før avreise, kan du også avsløre bankens skjulte gebyrfeller på alt fra ordinære kortgebyrer til dagligdagse tjenester.
På Bytt.no kan du lese over 13 000 verifiserte kundeomtaler av norske banker. Her deler vanlige forbrukere sine ærlige erfaringer om hvilke banker som gir ryddige vilkår og god hjelp når det trengs, slik at du enklere kan vurdere om det er på tide å bytte bank.