Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

"Gebyrfri" bruk i utlandet? Dette er den skjulte kostnaden bankene ikke snakker høyt om

"Gebyrfri" bruk i utlandet? Dette er den skjulte kostnaden bankene ikke snakker høyt om

Sist oppdatert

Mange tror at "gebyrfri" betyr null kostnader på reise, men valutapåslaget er en skjult utgift som ofte ligger på 1,75–2,5 %. Her forklarer vi hvorfor selv de beste kortene koster penger å bruke, og hvordan du unngår den dyreste fellen.

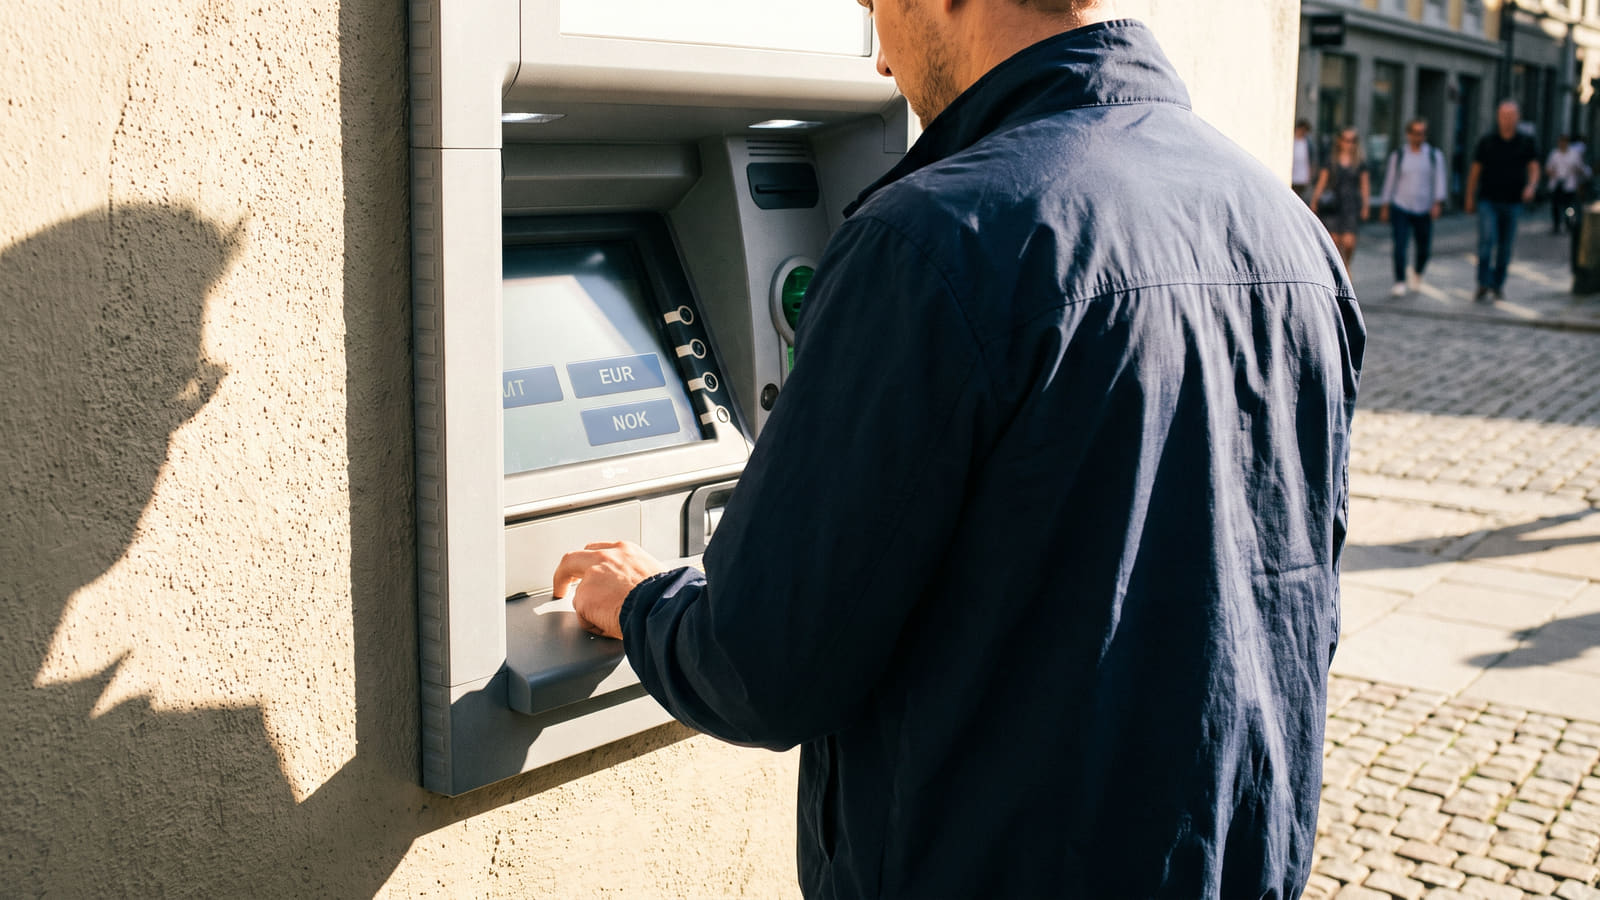
Terminalen i utlandet gir deg ofte valget mellom lokal valuta og norske kroner. Velger du feil, kan skjulte valutapåslag gjøre ferien unødvendig dyr.
Kort oppsummert 📝
  • Skjult kostnad på reise: Selv om et kort markedsføres som gebyrfritt, tar norske banker normalt et valutapåslag på mellom 1,75 % og 2,50 % hver gang du drar kortet i utlandet.
  • Styr unna norske kroner: Hvis du velger å betale i NOK i utenlandske terminaler, aktiveres dynamisk valutaomregning (DCC) som gir et ekstra prispåslag på i snitt 7 % og opptil 12 %.
  • Velg alltid lokal valuta: Trykk konsekvent på «lokal valuta» eller «No conversion» i minibanker og betalingsterminaler for å sikre at du kun betaler bankens standard valutapåslag.
  • Sammenlign bankenes vilkår: På Bytt.no kan du lese tusenvis av omtaler og erfaringer med norske banker for å se hva andre kunder mener om kostnadsnivå og service.

Den usynlige utgiften i feriebudsjettet

De fleste glemmer å sjekke vilkårene med liten skrift før de står stresset ved kassen i Spania eller tar ut penger i Thailand. Kortet ditt er kanskje markedsført som "gebyrfritt", og du føler deg trygg på at du ikke betaler noe ekstra.

Men selv om banken har fjernet det synlige transaksjonsgebyret, ligger det nesten alltid en kostnad bak tallene: valutapåslaget.

Dette er ikke en feil, men standard praksis i bankverdenen. Likevel kommer det som en overraskelse på mange at hver eneste gang du drar kortet i utlandet, forsyner banken seg med en ekstra prosentandel oppå vekslingskursen.

Hva er egentlig valutapåslag?

Valutapåslag er et gebyr banken legger til vekslingskursen når du handler i utenlandsk valuta. Ifølge finansbransjen skal dette dekke bankens administrative kostnader og risikoen de tar ved valutasvingninger.

I det norske markedet ligger dette påslaget normalt mellom 1,75 % og 2,50 %.

Dette betyr i praksis at hvis du handler for 10 000 kroner i løpet av ferien, betaler du mellom 175 og 250 kroner rett til banken. Dette påslaget ser du ikke på kvitteringen, men det bakes usynlig inn i beløpet som trekkes fra kontoen din.

Selv "gebyrfrie" kort har denne kostnaden

Det er lett å la seg forvirre av begrepet "gebyrfri". Når bankene markedsfører kortene sine som gebyrfrie, betyr det som regel bare at du slipper årsavgift og faste gebyrer for varekjøp. Det betyr ikke at de spanderer valutapåslaget.

Faktisk finnes det per i dag ingen tradisjonelle norske kredittkort som tilbyr 0 % i valutapåslag. For å oppnå dette må du over på fintech-løsninger som Lunar Plus. Dette kortet gir deg null i påslag, men krever til gjengjeld et månedsgebyr på 79 kroner (totalt 948 kroner i året).

En gjennomgang av prislistene viser hva de ulike aktørene tar:

  • Bank Norwegian: Tilbyr et av markedets laveste påslag på 1,75 %.
  • DNB: Opererer med et standardisert valutapåslag på 1,99 % for både debet- og kredittkort.
  • Bulder: Tar 0 kroner for selve varekjøpet, men har et valutapåslag på 2,00 %.
  • American Express: Ligger ofte i det øvre sjiktet og benytter grensen på 2,50 %.

Er du usikker på om banken din gir deg gode nok vilkår generelt? På Bytt.no kan du lese tusenvis av omtaler og erfaringer med norske banker for å se hva andre kunder mener om kostnadsnivået og servicen.

Den virkelige fellen: "Vil du betale i norske kroner?"

Selv om du må akseptere bankens valutapåslag på rundt 2 %, finnes det en annen felle som er langt dyrere – og som du enkelt kan unngå.

Når du betaler i en utenlandsk terminal eller minibank, får du ofte spørsmålet: Vil du betale i lokal valuta (f.eks. EUR) eller i norske kroner (NOK)?

Du bør alltid velge lokal valuta.

Velger du norske kroner, aktiverer du en tjeneste som kalles "Dynamisk Valutaomregning" (DCC). Da er det brukerstedet eller deres bank som setter kursen, ikke din egen bank. Dette er en massiv melkeku for utenlandske aktører.

"Undersøkelser fra Forbrukerrådet og Sparebanken Vest viser at forbrukere betaler mer i hele 99,7 % av tilfellene ved å velge dynamisk valutaomregning (DCC) i utenlandske terminaler."

Forskjellen i pris er dramatisk:

  • Ved valg av lokal valuta: Du betaler din egen banks standard valutapåslag (normalt 1,75–2,50 %).
  • Ved valg av norske kroner (DCC): Du straffes med et ekstra prispåslag på gjennomsnittlig 7 %. I verste fall kan dette påslaget variere fra 2,6 % til over 12 %.

Nye EU-regler gir deg makten tilbake

For å bekjempe disse skjulte gebyrene, har EU innført et strengt regelverk (kjent som CBPR2) som nå gjelder i hele EØS-området.

Alle minibanker og betalingsterminaler er nå pliktige til å opplyse om det totale valutapåslaget. Dette skal vises som en prosentvis margin over Den europeiske sentralbankens (ESB) referansekurs.

Denne informasjonen skal presenteres tydelig på skjermen før du godkjenner transaksjonen. Dette gjør det mulig for deg å se nøyaktig hvor dårlig kurs butikken tilbyr, sammenlignet med å la din egen bank ta seg av vekslingen.

Slik sjekker du hva du betaler

Bankene er pliktige til å oppgi valutapåslaget i sine prislister, men det står ofte gjemt langt nede i dokumentene. Slik finner du det:

  1. Gå til bankens nettside og finn Prisliste.
  2. Se etter kategorien Kortbruk i utlandet eller Valuta.
  3. Sjekk prosentsatsen bak ordet Valutapåslag. Dersom du oppdager at gebyrene spiser opp for mye av reisebudsjettet, kan det lønne seg å sammenligne Norges beste og billigste banker for å finne mer konkurransedyktige alternativer.

Husk den gylne regelen for neste utenlandstur: Trykk alltid "No conversion" eller "Local currency" når terminalen prøver å friste deg med norske kroner.

Kilder og metode 🔎

Informasjonen og prisvilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Gjennomgangen bygger blant annet på innhentede pris- og produktvilkår fra aktører som Bank Norwegian, DNB og Bulder.

Analysen baserer seg på en systematisk innhenting av valutapåslag, gebyrsatser og vilkår direkte fra bankenes offisielle prisoversikter, herunder offentlig tilgjengelig dokumentasjon fra aktører som Bank Norwegian og DNB. Disse eksterne referansedataene blir deretter strukturert og validert gjennom Bytt.no sitt eget sammenligningsrammeverk for banktjenester, supplert med innsikt fra en database med verifiserte brukererfaringer. Denne systematikken sikrer en objektiv belysning av de reelle kostnadsforskjellene forbrukere eksponeres for ved betaling og valutaveksling i utlandet.

Ofte stilte spørsmål om valutapåslag og kortbruk i utlandet

Få raske svar på hvordan valutapåslag fungerer, hva du bør velge i betalingsterminalen, og hvordan du unngår unødvendige gebyrer på reise.
Hva er valutapåslag, og hvor mye koster det egentlig?

Valutapåslag er et prosentvis gebyr banken legger til vekslingskursen når du handler i utenlandsk valuta. Hos norske banker ligger dette påslaget normalt mellom 1,75 % og 2,50 %. Hvis du handler for 10 000 kroner på ferie, koster valutapåslaget deg mellom 175 og 250 kroner ekstra.

Bør jeg velge lokal valuta eller norske kroner i kortterminalen?

Du bør alltid velge lokal valuta (som EUR eller USD). Velger du norske kroner, aktiveres dynamisk valutaomregning (DCC) der brukerstedets bank bestemmer vekslingskursen. Dette gir i snitt et ekstra påslag på rundt 7 %, og undersøkelser viser at du betaler mer i hele 99,7 % av tilfellene ved å velge NOK.

Finnes det norske kredittkort med 0 % i valutapåslag?

Nei, per i dag finnes det ingen tradisjonelle norske kredittkort som tilbyr 0 % valutapåslag. For å slippe påslaget må du benytte fintech-kort som Lunar Plus, men dette krever et fast månedsgebyr på 79 kroner (totalt 948 kroner per år).

Hvordan sjekker jeg hva min bank krever for kortbruk i utlandet?

Du finner prosentsatsen i bankens offisielle prisliste under punkter som «Kortbruk i utlandet» eller «Valuta». Dersom du oppdager høye gebyrer, kan du sammenligne Norges beste og billigste banker på Bytt.no for å se hvilke alternativer som har lavere kostnader.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 18. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR