
SEPA-fellen: Hvorfor er det dyrere å betale til Sverige enn til Spania?
Du sitter klar i nettbanken for å betale strømregningen på hytta i Bohuslän eller overføre penger til familie i København. Mens en betaling i euro går gjennom uten ekstra kostnad, møtes du plutselig av stive gebyrer og dårlige vekslingskurser så snart valutaen endres til svenske eller danske kroner.
Norske storbanker som Nordea og SpareBank 1 tilbyr gebyrfrie SEPA-overføringer i euro via nettbanken, men belaster deg med ordinære utenlandsgebyrer på mellom 35 og 75 kroner når du overfører i SEK eller DKK.
Årsaken ligger i det europeiske regelverket for betalinger. EUs og EØS' betalingsforordninger og SEPA-rammeverket har som formål å sidestille grensekryssende betalinger i euro med innenlandske betalinger.
Siden verken Norge, Sverige eller Danmark bruker euro som nasjonal valuta, faller transaksjoner mellom våre nordiske valutaer utenfor denne gebyrbeskyttelsen.
Storbankenes skjulte marginer og det havarerte nordiske samarbeidet
Selve overføringsgebyret er likevel bare toppen av isfjellet når du sender større beløp over grensen. Den virkelige kostnaden ligger i bankenes vekslingskurs.
Det generelle valutapåslaget ved kortbruk og veksling hos norske banker som DNB og SpareBank 1 ligger standardmessig på mellom 1,99 % og 2,00 %.
Overfører du større beløp til oppussing av svenskehytta, forsvinner dermed store summer rett i lomma på banken gjennom en dårligere vekslingskurs, på toppen av selve overføringsgebyret – et klassisk eksempel på hvordan man bør unngå bankenes skjulte gebyrfeller i hverdagsøkonomien.
Mange håpet at dette problemet skulle løses da de nordiske storbankene gikk sammen om å bygge en felles betalingsinfrastruktur. Dessverre trakk det nordiske storbankinitiativet P27 konsesjonssøknaden sin og ble skrinlagt våren 2023.
Dermed finnes det fortsatt ingen felles nordisk infrastruktur for sanntidsbetalinger i SEK, DKK og NOK.
Opplever du at banken din tar seg for godt betalt for enkle hverdagsoppdrag, kan du enkelt lese over 13 000 verifiserte kundeomtaler av norske banker for å se hvilke aktører som faktisk leverer rettferdige vilkår.
Vipps til Sverige og Danmark: En kostbar bekvemmelighet
Mange nordmenn tyr til mobilen når de skal gjøre opp for middagen i København eller dele en utgift med svenske venner. Det kan fort bli en svært dyr snarvei.
Å sende penger til mottakere i Sverige eller Danmark via Vipps koster nemlig et gebyr på hele 4 % til Vipps. I tillegg belastes du for avsenderbankens ordinære valutapåslag på kortet du bruker som betalingskilde.
Med et vanlig bankkort fra en norsk storbank betyr dette at du i praksis betaler rundt 6 % i totale kostnader bare for å vippse over grensen.
Tjenesten har også betydelige praktiske begrensninger som gjør den uegnet for blant annet hytteeiere:
- Vipps-betalinger til Norden kan per i dag kun benyttes til vennebetaling til personer som har et registrert mottakerkort.
- Løsningen kan ikke overføre penger direkte til svenske Swish-kontoer.
- Du kan ikke bruke tjenesten til å betale svenske eller danske regninger, som for eksempel via Bankgiro.
Utfordrerne som knuser storbankene på pris
Heldigvis trenger du ikke akseptere storbankenes priser når du skal betale regninger eller overføre penger til nabolandene. Internasjonale fintech-selskaper har bygget egne nettverk som omgår de dyre, tradisjonelle bankrutene.
Wise overfører penger til Sverige og Danmark til den reelle midtkursen i markedet helt uten skjult valutapåslag. Ved å rute oppdraget lokalt krever de kun et transparent vekslingsgebyr på normalt 0,4–0,5 %.
En annen populær utfordrer for nordiske transaksjoner er Revolut.
Revolut tilbyr valutaveksling til interbankkurs på hverdager inntil en månedlig kvote på 10 000 NOK på gratisplanen Standard. Overskrider du denne kvoten, eller veksler penger i helgene, belaster de et gebyr på 1 %.
Selv med helgepåslaget er dette halvparten av hva de tradisjonelle norske storbankene krever i valutapåslag hver eneste dag.
Kortbruk på grensehandel: Slik unngår du 10 prosent i påslag
Også når du står fysisk i butikken på Svinesund eller betaler med kort på ferie i Danmark, gjelder det å holde tunga rett i munnen. Valget av betalingskort avgjør hvor mye ekstra du betaler for hver eneste krone.
Mens storbankene gjerne tar opp mot 2,00 % i valutapåslag på sine ordinære kort, finnes det langt billigere alternativer på markedet:
- Bank Norwegian tilbyr kredittkort med et litt lavere valutapåslag på 1,75 %.
- Kortløsninger fra den nordiske utfordrerbanken Lunar tilbyr 0 % i valutapåslag dersom du har et betalingsabonnement.
- Betalingskortet fra Wise gir deg tilgang til lave vekslingsmarginer på 0,35–0,50 %.
Den dyreste feilen du gjør ved betalingsterminalen
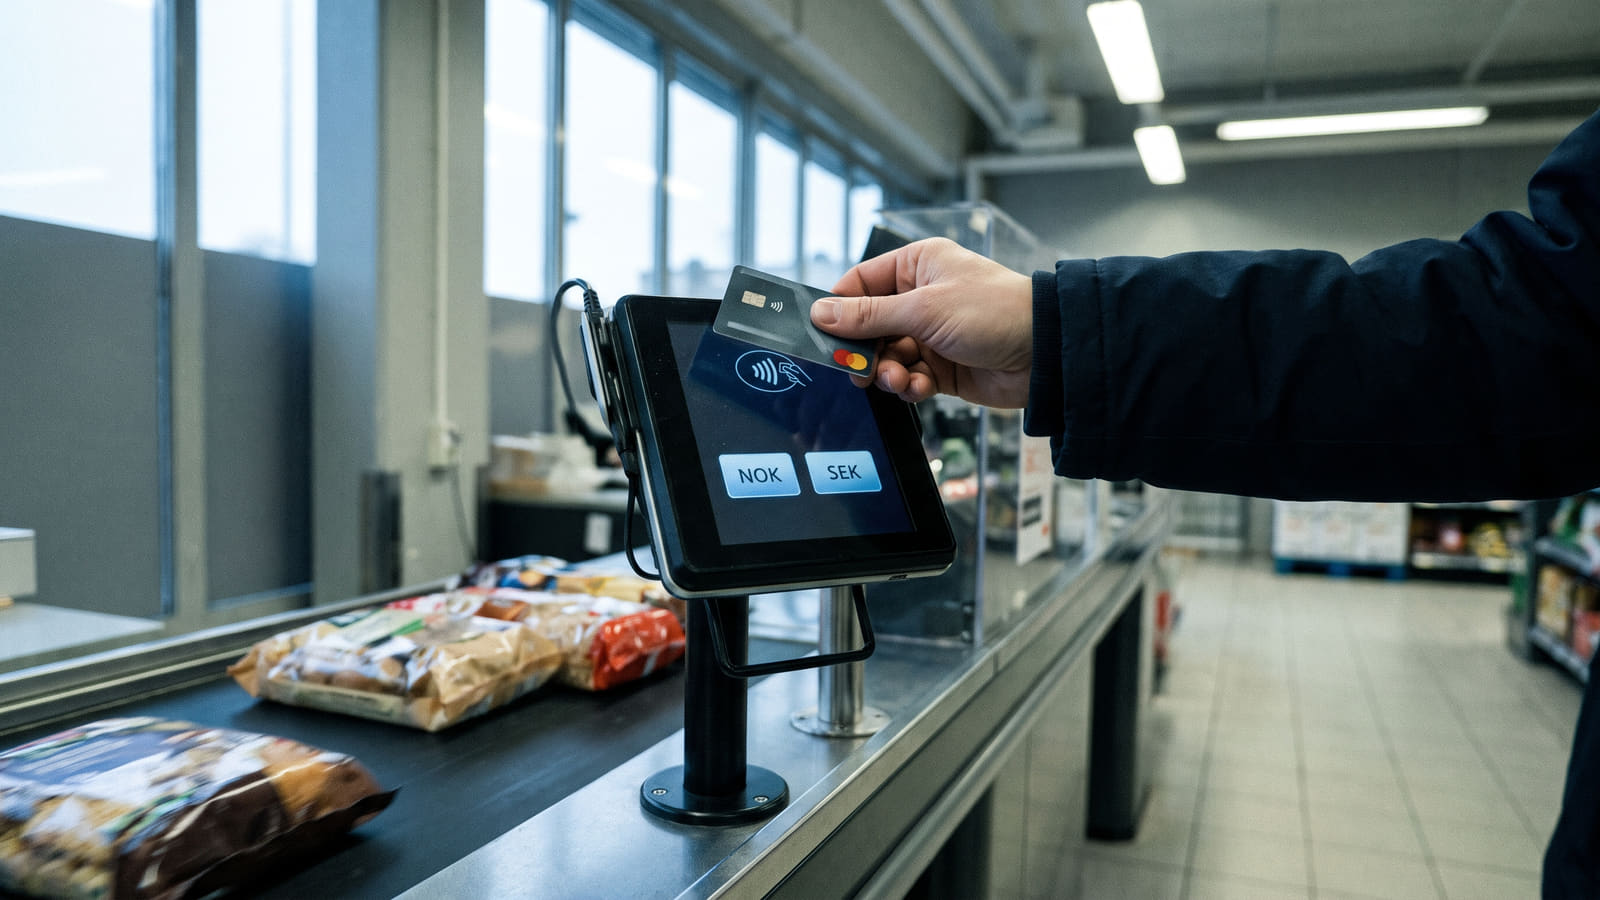
Uansett hvilket kort du bruker, vil du ofte få spørsmål på betalingsterminalen eller i minibanken om du ønsker å betale i norske kroner (NOK) eller lokal valuta (SEK eller DKK). Her må du alltid velge lokal valuta.
Velger du dynamisk valutakonvertering (DCC) og lar en utenlandsk minibank eller betalingsterminal regne om beløpet til NOK, gir du fra deg retten til kortutstederens kurs. Da risikerer du skjulte påslag og kursavvik på mellom 5 % og over 10 %.
En studie referert av Forbrukerrådet viste at forbrukere tapte penger i 99,7 % av tilfellene der de godtok konvertering til norske kroner i utenlandske minibanker.
Styrer du unna denne fellen på terminalen og samtidig bruker en utfordrer som Wise eller Revolut til overføringer, kutter du kostnadene ved nordisk økonomi til et minimum.
Hva bør du velge – og hva mer betaler du for mye for?
Valget av betalingsløsning til Sverige og Danmark avhenger av hvordan pengene skal brukes:
- For hytteeiere og regningsbetaling: Bruk Wise for å betale større beløp og faste utgifter til midtkurs med kun 0,4–0,5 % i gebyr, fremfor å betale opptil 75 kroner i gebyr pluss 1,99–2,00 % i valutapåslag i nettbanken.
- For grensehandel og ferie: Bruk Revolut (på hverdager innenfor kvoten på 10 000 NOK) eller kort fra Wise og Lunar for å unngå de tradisjonelle kortpåslagene, og velg alltid SEK eller DKK på betalingsterminalen.
- For småbeløp mellom venner: Bruk Revolut dersom mottakeren også har appen, og styr unna Vipps på tvers av landegrensene for å slippe gebyret på 4 % pluss valutapåslag.
Når du ser hvor mye storbankene forsyner seg med i skjulte marginer på enkle betalinger til våre nærmeste naboland, er det all grunn til å stille spørsmål ved resten av kundeforholdet ditt. Banker som opererer med høye gebyrer i det skjulte, er sjelden de som gir deg de beste betingelsene på de virkelig store postene i privatøkonomien.
Mens du sparer hundrelapper og tusenlapper på å bytte ut betalingsløsningen til utlandet, kan du spare titusenvis av kroner hjemme i Norge ved å utfordre hovedbanken din. Ta grep i dag og sjekk hvor mye du kan spare på boliglånet ditt ved å la bankene konkurrere om deg, eller finn banken som gir deg den høyeste renten på sparekontoen din akkurat nå.