
Prissjokk for unge sjåfører
Bilforsikring for unge under 25 år har alltid vært kostbart, men prisene har nå nådd et historisk toppnivå. Unge sjåfører med lav bonus straffes ofte med strenge risikotillegg, og den generelle prisveksten i samfunnet gjør vondt verre.
Ifølge SSB økte forsikringspremiene for skadeforsikring i Norge med hele 16,6 prosent fra januar 2025 til januar 2026.
Denne kraftige prisveksten er i stor grad drevet av skadeinflasjon og stadig dyrere bilreparasjoner.
Heldigvis finnes det svært effektive strategier for å presse prisen ned. Forsikringsselskapene kjemper knallhardt om de unge kundene, og ved å utnytte bransjens egne smutthull kan du spare tusenvis av kroner.
1. Krev 70 % i startbonus (App-trikset)
Bransjestandarden for unge som kjøper sin første bilforsikring er ofte en standard startbonus. Du kan imidlertid få langt bedre betingelser dersom du er tidlig ute og dokumenterer mengdetreningen din. Setter du deg inn i hvordan bonus på bilforsikring fungerer, ser du raskt hvor mye penger det er å spare på å starte på et høyere trinn.
Flere av de største aktørene belønner nå øvelseskjøring før du tar lappen med hele 70 prosent startbonus. Ti ekstra prosentpoeng utgjør en massiv forskjell på den årlige regningen.
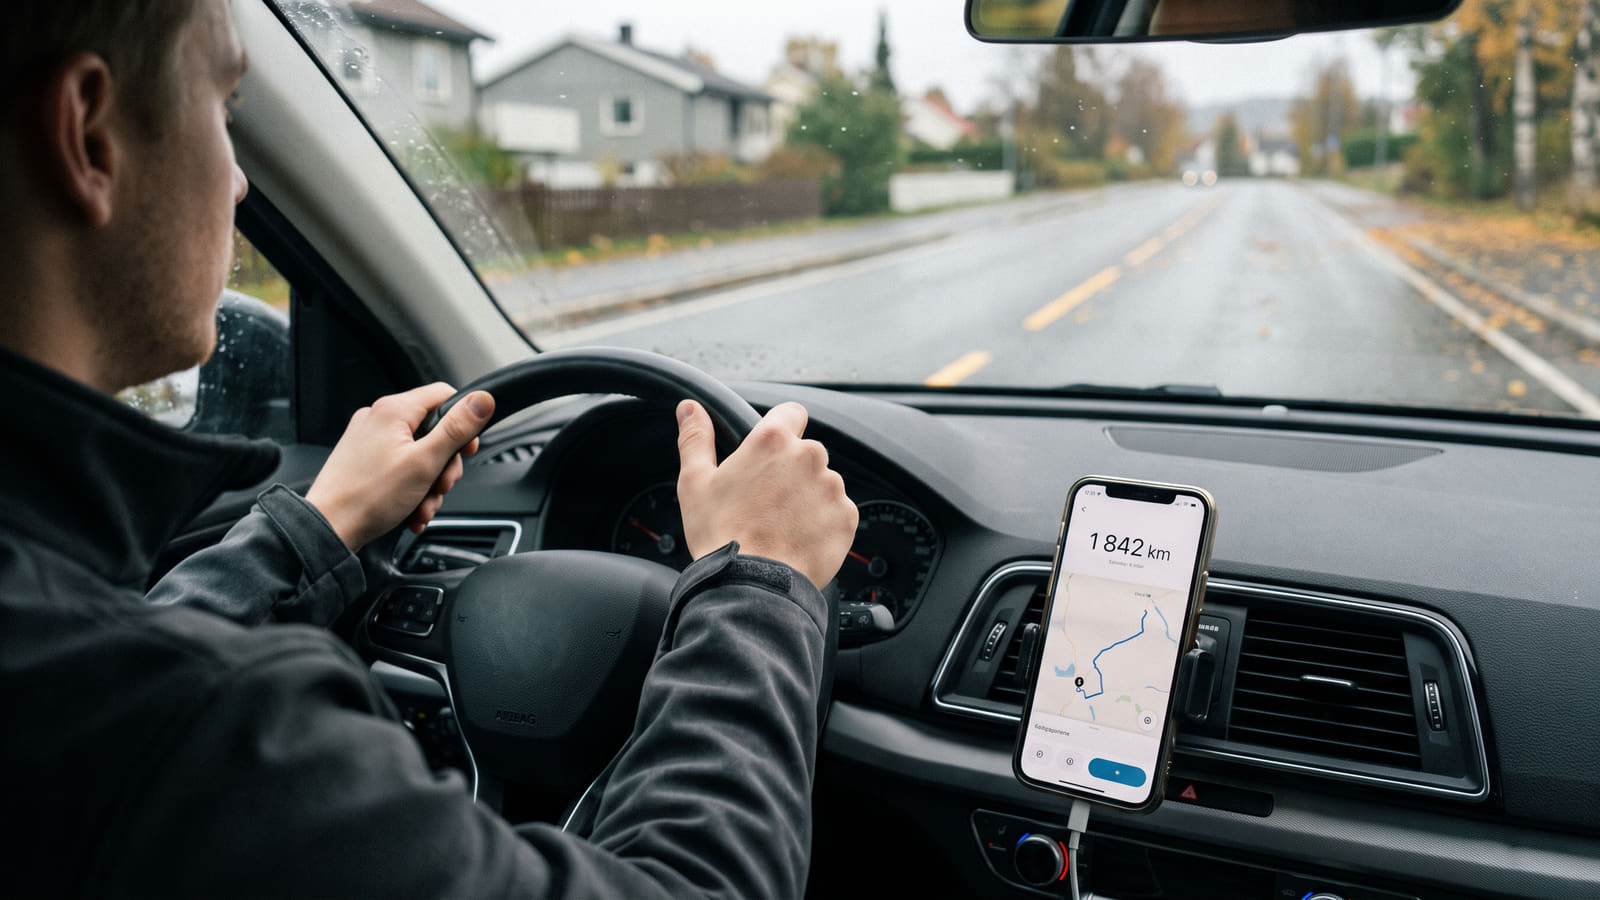
Følgende selskaper gir deg 70 prosent startbonus på din første egne bilforsikring dersom du logger minst 2 000 kilometer i deres apper før bestått førerprøve:
- If
- Gjensidige
- Tryg
- Fremtind
Lån foreldrenes bil uten pristillegg
App-trikset gir ikke bare billigere forsikring på din egen bil. Det løser også et stort problem for foreldre som vil låne bort bilen sin.
Unge som har logget 2 000 kilometer med øvelseskjøringsapp kan hos selskaper som Gjensidige, Tryg og Fremtind låne foreldrenes bil helt uten at det kreves ekstra pristillegg for fører under 23 år.
2. Unngå "ung fører"-smellen på 15 000 kroner
Mange unge velger å kjøre foreldrenes bil for å spare penger. De fleste glemmer imidlertid å sjekke bilens forsikringsvilkår før de setter seg bak rattet, noe som kan bli en økonomisk katastrofe.
Dersom en bil krasjes av en uregistrert fører under 23 år, og forsikringen ikke inkluderer dekning for unge førere, straffes du knallhardt:
- Gjensidige, Storebrand og If krever en ekstra straffeegenandel på mellom 10 000 og 15 000 kroner ved slike skadetilfeller.
Siden en normal egenandel kommer i tillegg, kan totalregningen raskt bli svært høy for en enkelt skade. Sørg alltid for at "ung fører" er krysset av i polisen til den som eier bilen, med mindre du har opparbeidet deg unntaket gjennom app-trikset nevnt tidligere.
3. Bytt selskap hvert halvår (180-dagersregelen)
Et av de mest effektive triksene for å få billigere bilforsikring er å utnytte bransjens regler for bonusopptjening.
Den etablerte 180-dagersregelen er en bransjestandard i Norge. Regelen krever at du har minst 180 dager sammenhengende skadefri forsikring for å få et bonusopprykk når du bytter til et nytt forsikringsselskap.
I praksis betyr dette at du kan øke bonusen din to ganger i året ved å bytte selskap hver sjette måned. Blir du værende lojal mot ett selskap, må du vente et helt år på det samme opprykket.
Slik presser du prisen ned i dag
Prisforskjellene mellom selskapene er enorme, og lojalitet straffer seg nesten alltid økonomisk. For å finne den beste avtalen for din bil og din alder, må du la selskapene konkurrere om deg.
På Bytt.no kan du enkelt sammenligne tilbud på bilforsikring for å få full oversikt over markedet. Selskapene vet at de må levere sitt aller beste tilbud for å vinne deg som kunde, noe som er din største fordel i jakten på en billigere avtale.


