Marerittet med fargeforskjell
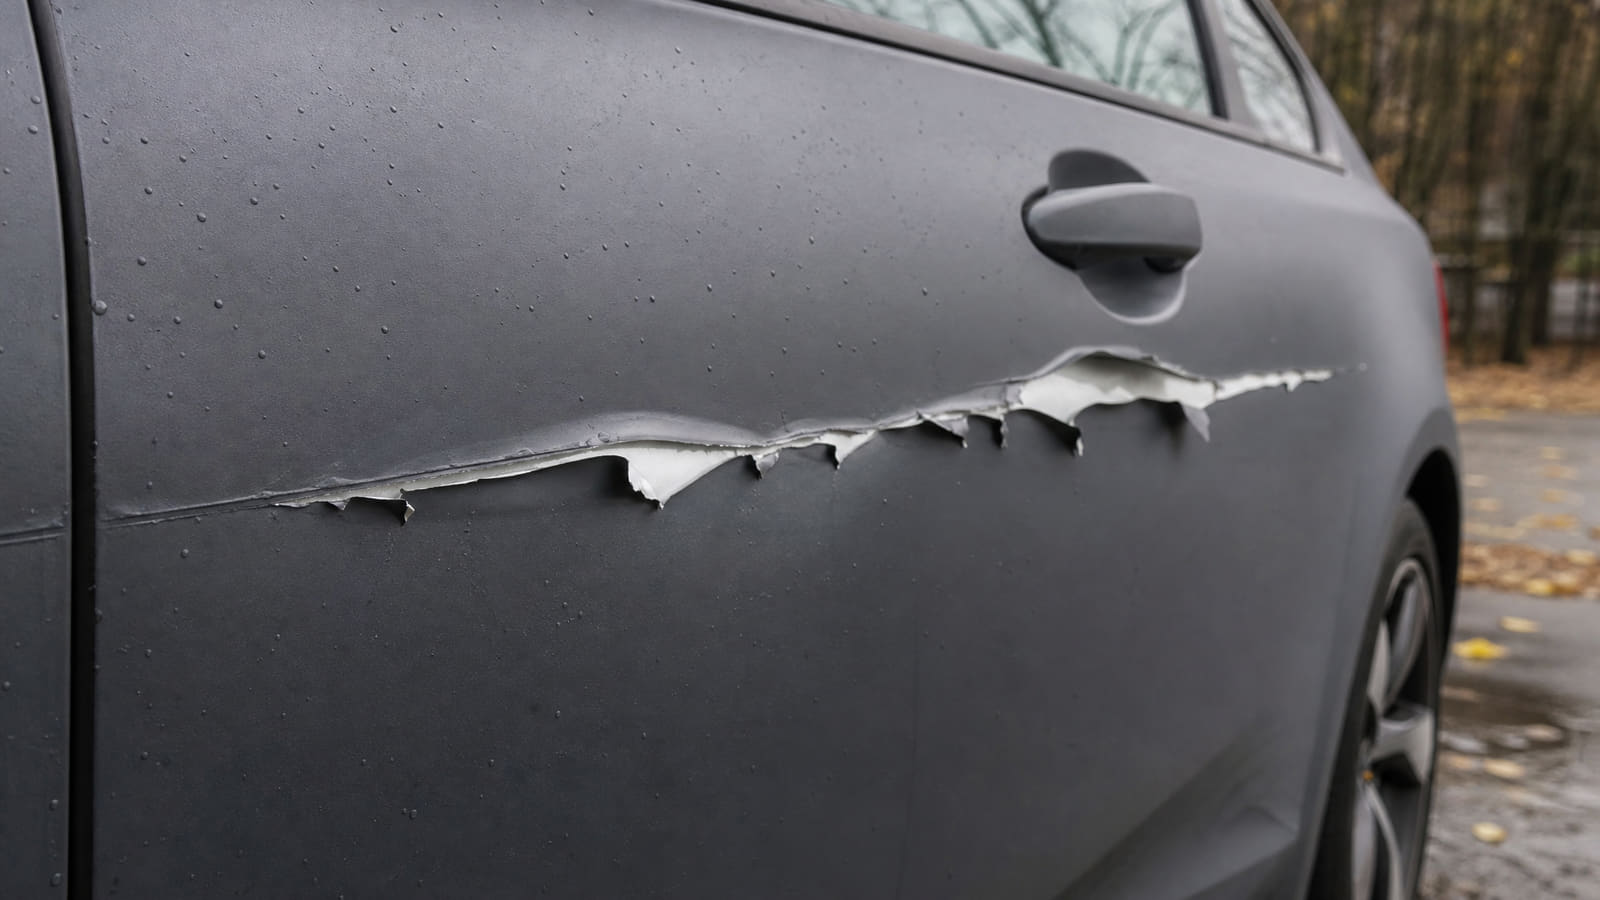
Du får en dyp ripe i den ene bildøren. Bilen din har en kostbar helfoliering, og verkstedet gir deg en dårlig nyhet: De kan foliere døren på nytt, men solbleking gjør at den nye folien vil ha en helt annen nyanse enn resten av bilen.
Mange bileiere opplever at forsikringsselskapet i slike tilfeller kun vil betale for den ene døren. De ber deg rett og slett om å leve med en tofarget bil.
Dette er feil. Hovedregelen ved et skadeoppgjør er at bilen skal settes tilbake i nøyaktig samme visuelle stand som før skaden inntraff.
Finansklagenemnda setter skapet på plass
Dette ble ettertrykkelig bekreftet i en fersk avgjørelse fra Finansklagenemnda. Tryg Forsikring forsøkte å tvinge gjennom en delvis reparasjon, men tapte saken fullstendig.
"Finansklagenemnda har i en avgjørelse pålagt Tryg Forsikring å erstatte ny helfoliering av hele kjøretøyet for å unngå farge- og glansforskjeller etter skadereparasjon."
Dette betyr at dersom en delvis reparasjon gir synlig farge- eller glansforskjell, utløser det et legitimt krav om ny helfoliering av hele bilen. Men selv om du har loven på din side, venter det to store økonomiske feller i forsikringsvilkårene.
Felle 1: Nådeløse beløpsgrenser på ekstrautstyr
De fleste glemmer å sjekke vilkårene for ekstrautstyr før skaden allerede har skjedd. Bilfoliering regnes nemlig ikke som en del av bilens standardkarosseri.
Forsikringsselskapene kategoriserer dette konsekvent som fastmontert tilleggsutstyr eller tilbehør. Dermed er folien underlagt særskilte beløpsgrenser. Koster den nye folien mer enn beløpsgrensen din, må du betale mellomlegget fra egen lomme. Det er derfor lurt å sette seg inn i hva som dekkes av kasko før du tegner forsikring på en påkostet bil.
Slik varierer beløpsgrensene hos et utvalg store aktører:
- Fremtind: Dekker inntil 50 000 kroner for fastmontert tilleggsutstyr på sine kaskodekninger.
- Gjensidige: Dekker inntil 50 000 kroner for fastmontert tilleggsutstyr på ordinær Kasko og Kasko Pluss, men har en lavere grense på Delkasko.
- Eika Forsikring: Har en standardgrense på kun 20 000 kroner for fastmontert tilleggsutstyr. I tillegg har de et spesifikt vilkår som begrenser folieringskostnader utelukkende til de karosseriflatene som er skadet.
Felle 2: Det skjulte aldersfradraget
Selv om du har en forsikring med høy nok beløpsgrense, vil du sjelden få dekket hele beløpet hvis folien har sittet på bilen en stund. Norske forsikringsselskaper opererer nemlig med strenge aldersfradrag på tilleggsutstyr.
Forbrukerkilder opererer ofte med en tommelfingerregel om at erstatningen reduseres med 10 % per påbegynte år (opptil maksimalt 50 %).
Selskapenes formelle vilkår baserer seg imidlertid ofte på en skjønnsmessig vurdering av bruksverdi og avskrivning etter alder. Har du en tre år gammel folie som må erstattes, kan aldersfradraget alene barbere bort en massiv del av erstatningen din.
Slik sikrer du at folien din er dekket
Hvis du kjører rundt med en kostbar helfoliering på en standard kaskoforsikring med lave beløpsgrenser, leker du med ilden. Du er med stor sannsynlighet underforsikret.
Løsningen er å flytte forsikringen til et selskap som tilbyr vilkår skreddersydd for biler med mye ekstrautstyr. Du trenger en avtale som garanterer minst 50 000 kroner i dekning for fastmontert tilbehør, og som ikke har urimelige unntak for lakk og folie.
På Bytt.no kan du enkelt sammenligne tilbud på bilforsikring fra flere selskaper samtidig. Ved å la selskapene krige om kundeforholdet ditt, finner du raskt den aktøren som gir deg best vilkår til lavest mulig pris.