Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 3. november

Vann i kjelleren? Den dyre forsikringsfellen tusenvis av boligeiere går i

Vann i kjelleren? Den dyre forsikringsfellen tusenvis av boligeiere går i

Sist oppdatert

Mange tror standardforsikringen dekker overvann i kjelleren etter kraftig regn. Sannheten er at du risikerer millionregning om du mangler riktig toppdekning og har for gammel drenering.

Mange boligeiere får sjokk når de oppdager at standardforsikringen ikke dekker overvann i kjelleren. Uten toppdekning og god drenering må du ta hele regningen selv.
Kort oppsummert 📝
  • Standardforsikring dekker ikke overvann: Vann som trenger inn fra terreng etter kraftig regn faller utenfor standard husforsikring og statens naturskadeordning, noe som kan gi en millionregning.
  • Krever utvidet toppdekning: For å få erstatning krever selskaper som Gjensidige, If og Tryg utvidede dekninger som Pluss, Super eller Ekstra, ofte kombinert med krav om synlig vannspeil.
  • Dreneringsalder gir avkortning: Dersom dreneringen er eldre enn 30 år, vurderes fuktinnsig ofte som manglende vedlikehold av forsikringsselskapene og Finansklagenemnda, noe som kan gi avslag.
  • Sjekk og sammenlign vilkårene: Kontroller at polisen din dekker vanninntrenging fra terreng, og la forsikringsselskapene konkurrere ved å få uforpliktende tilbud på forsikring gjennom Bytt.no.

Den brutale oppvåkningen i kjelleren

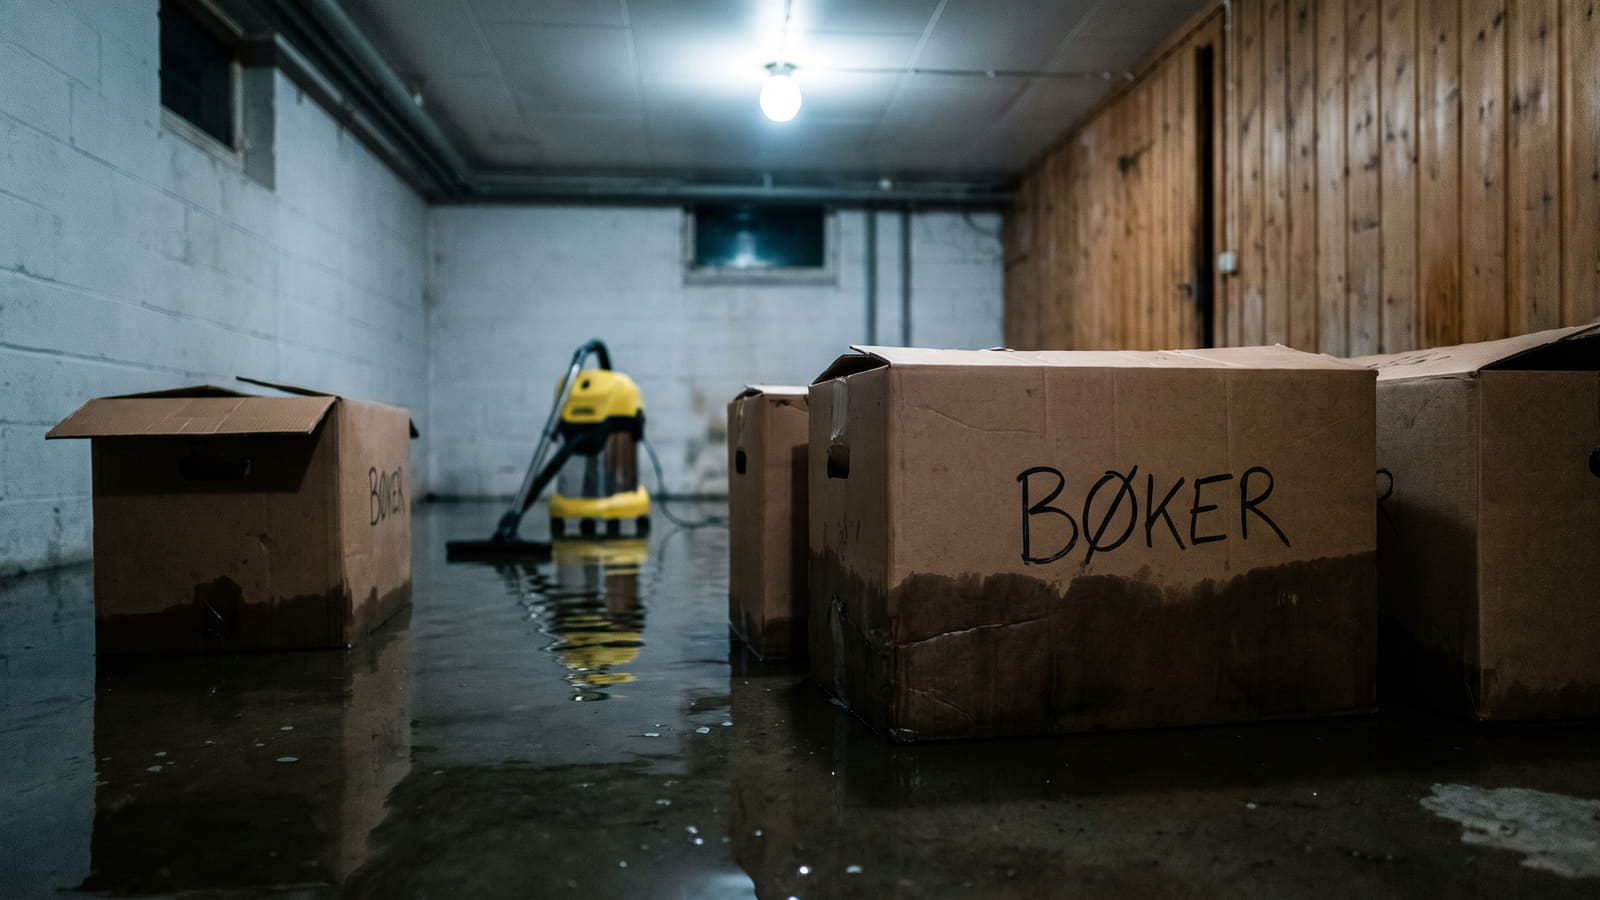
Ekstremværet øker i omfang, og for mange norske boligeiere starter marerittet i det øyeblikket de går ned kjellertrappen etter et kraftig styrtregn. Gulvet flyter, verdier er ødelagt, og du ringer forsikringsselskapet i den tro at du er fullt dekket.

Svaret du får i den andre enden kan bli ditt livs dyreste sjokk.

Mange boligeiere lever i den falske tryggheten at vannskader utenfra automatisk dekkes av statens naturskadeordning eller en standard husforsikring. Sannheten er at vann som trenger inn i kjelleren fra terrenget havner i en farlig, juridisk gråsone.

Har du feil forsikring, eller en drenering som har gått ut på dato, sitter du igjen med hele regningen selv.

Det avgjørende skillet: Flom vs. Overvann

Det første hinderet du møter, er den strenge juridiske definisjonen av hvor vannet kommer fra. Det er et skarpt skille mellom naturskade og overvann.

Naturskadeordningen dekker flomskader fra vassdrag som går over sine bredder, men ekskluderer overvann og overflatevann fra terreng.

Overvann defineres som nedbør eller smeltevann som renner på overflaten og trenger inn i bygningen utenfra. Skader fra overvann må dekkes av din private husforsikring, og det er her problemene for alvor starter for mange nordmenn.

Standardforsikring er sjelden nok

Hvis du kun har en standard husforsikring, er du høyst sannsynlig ikke dekket når styrtregnet fyller kjelleren. Standarddekninger er i hovedsak designet for å dekke plutselige rørbrudd innendørs, ikke vann som presses inn utenfra. For å unngå ubehagelige overraskelser bør du undersøke hva som kreves for å sikre Norges beste og billigste husforsikring til ditt behov.

For å unngå avslag må du kjenne til selskapenes strenge vilkår:

  • Gjensidige og If: Disse selskapene krever at du har en utvidet toppdekning, som Hus Pluss eller Super, for å dekke overvann og vanninntrenging fra terreng og grunn.
  • Tryg: For å få dekket vanninntrenging fra terreng eller grunn hos Tryg, må du ha den utvidede dekningen Bygning Ekstra. Det forutsettes også at det dannes frittstående vann over laveste gulv.
  • Krav om vannspeil: Selv med toppdekning stilles det strenge krav til hendelsesforløpet. Gjensidige stiller formelt vilkår om at vannet må føre til et synlig vannspeil over laveste gulv for at det skal regnes som en erstatningsmessig vannskade.

Det er også viktig å merke seg at gradvis fuktinnsig over tid aldri dekkes av bygningsforsikringen. Forsikringen krever at skadehendelsen er plutselig og uforutsett.

Dreneringsfellen: Når vedlikeholdet svikter

Selv om du har oppgradert til markedets beste toppforsikring, har forsikringsselskapene et siste, mektig kort på hånden: Alderen på dreneringen din.

Selskaper som Fremtind og SpareBank 1 har ikke lenger en absolutt aldersklausul på 30–40 år i sine vilkår. I skadepraksis vurderer de likevel fuktinnsig ved utgått drenering som en påregnelig vedlikeholdsmangel.

Skjer det en vannskade da, regnes det ikke lenger som en uforutsett hendelse. Resultatet er massiv avkortning i erstatningen, eller et blankt avslag. Dette støttes konsekvent av klageorganene:

Finansklagenemnda opprettholder i nyere praksis (2024–2026) at fuktinnsig som følge av eldre drenering og påregnelig slitasje faller under eiers eget vedlikeholdsansvar.

Slik sikrer du deg før neste uvær

Ikke vent til kjelleren står under vann med å lese vilkårene med liten skrift. Ta grep i dag for å sikre at du faktisk får hjelp når ekstremværet treffer.

  1. Sjekk dekningsgraden din: Har du kun en standardforsikring? Da er du sannsynligvis ubeskyttet mot overvann fra terrenget.
  2. Oppgrader til Toppdekning: Sørg for at du har vilkår som spesifikt dekker vanninntrenging fra terreng eller grunn (ofte kalt Pluss, Super eller Ekstra).
  3. Vurder boligens alder: Er dreneringen din eldre enn 30 år? Da bærer du en enorm økonomisk risiko, og bør begynne planleggingen av ny drenering umiddelbart.

Det norske forsikringsmarkedet er i konstant endring, og prisforskjellene på toppdekninger er store. For å sikre at du har riktig beskyttelse uten å betale overpris, bør du sjekke markedet regelmessig. Se også vår guide til hvordan du unngår forsikringsfellene når du kjøper bolig for å tette kostbare hull i dekningen.

Den mest effektive måten å tette hullene i polisen din på, er å la selskapene konkurrere om deg. Ved å bruke Bytt.no sin anbudstjeneste kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig. Spesifiser at du ønsker tilbud på toppdekning for husforsikring, slik at du kan sove trygt neste gang himmelens sluser åpner seg.

Kilder og metode 🔎

Vilkår og dekningsregler for overvann og bygningsskader ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på gjeldende forsikringsvilkår fra aktører som Gjensidige, Tryg og Fremtind, samt juridisk nemndspraksis fra Finansklagenemnda.

Kartleggingen baserer seg på en systematisk gjennomgang av offisielle forsikringsavtaler og skadepraksis hos ledende norske skadeforsikringsselskaper, deriblant SpareBank 1 og If, kombinert med presedens fra Finansklagenemnda vedrørende påregnelig vedlikehold og dreneringsalder. Disse eksterne referanserammene holdes opp mot Bytt.nos egne dybdestudier og redaksjonelle analyser av skadeoppgjør ved vannskader, for å belyse spriket mellom standarddekninger og utvidede toppforsikringer. Gjennom denne analysemodellen struktureres vilkårsforskjeller og erstatningsbetingelser for å gi en objektiv oversikt over boligeieres reelle dekningsrisiko ved ekstremvær og overvann.

Ofte stilte spørsmål om vann i kjelleren og forsikring

Få oversikt over hva husforsikringen dekker ved overvann, hvilke krav selskapene stiller, og hvordan dreneringen påvirker erstatningsoppgjøret.
Dekker en standard husforsikring overvann i kjelleren?

Nei, en standard husforsikring dekker vanligvis kun plutselige innvendige rørbrudd, og ikke overflatevann eller overvann som trenger inn fra terrenget. For å være sikret mot overvann krever forsikringsselskapene en utvidet toppdekning, ofte kalt Hus Pluss, Super eller Bygning Ekstra.

Hva er forskjellen mellom flom og overvann?

Naturskadeordningen dekker flomskader dersom elver eller vassdrag går over sine bredder, men ordningen ekskluderer overflatevann og overvann fra terreng. Skader fra overvann som følge av kraftig regn eller snøsmelting må derfor dekkes av din private husforsikring med utvidet dekning.

Hvilke krav stiller forsikringsselskapene for å erstatte vannskaden?

Selv med toppdekning krever forsikringen at skadehendelsen er plutselig og uforutsett; gradvis fuktinnsig over tid dekkes ikke. Enkelte selskaper stiller også spesifikke krav til hendelsesforløpet. Gjensidige krever for eksempel at vanninntrengingen skaper et synlig vannspeil over laveste gulv, mens Tryg krever frittstående vann over laveste gulv i dekningen Bygning Ekstra.

Hvorfor kan gammel drenering føre til avslag på erstatningen?

Dersom dreneringen har passert sin tekniske levetid, vurderer forsikringsselskapene fuktinnsig som en påregnelig vedlikeholdsmangel snarere enn en uforutsett skade. Finansklagenemnda har i praksis opprettholdt at fuktskader som skyldes eldre drenering og slitasje faller under boligeierens eget vedlikeholdsansvar, noe som kan gi fullt avslag eller betydelig avkortning i erstatningen.

Hvordan sikrer jeg at boligen har riktig dekning mot overvann?

Undersøk vilkårene i din nåværende husforsikring for å bekrefte at du har en toppdekning som spesifikt omfatter vanninntrenging fra terreng og grunn. Hos Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du enkelt kan sammenligne vilkår og finne riktig beskyttelse for din bolig.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR