
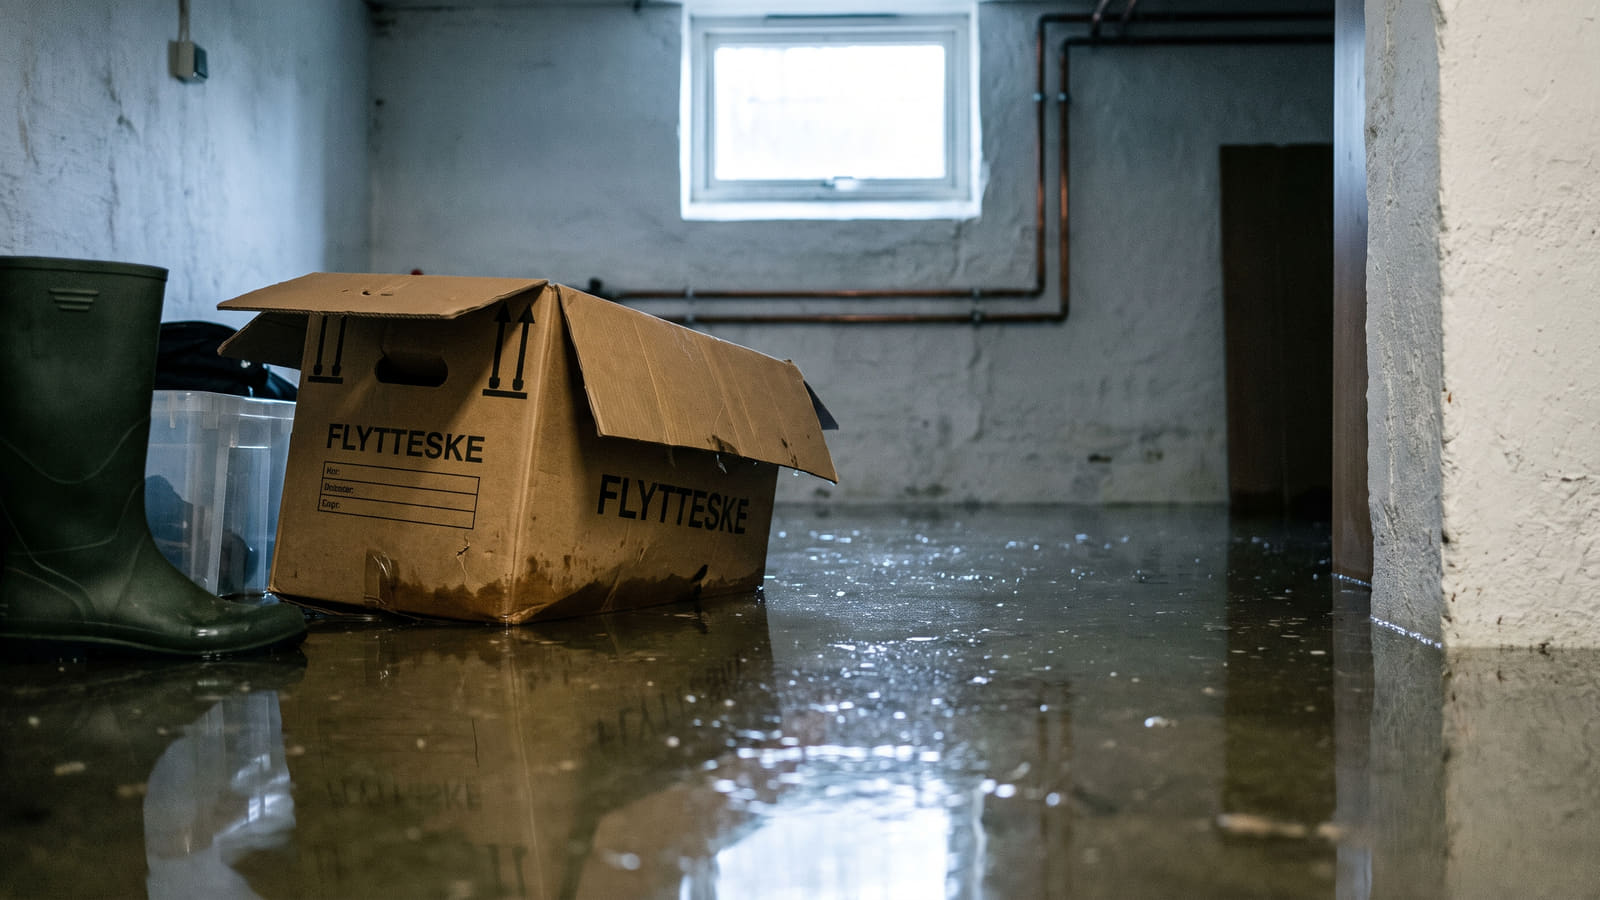
Sannhetens øyeblikk i kjelleren
De fleste tenker lite på forsikringsvilkår før de står med vann til knærne i en oversvømt kjeller. Det er først da du oppdager hva du egentlig har betalt for.
Det er lett å la seg friste av den laveste prisen når du bytter forsikring. Men mens prislappen er synlig fra dag én, forblir kvaliteten på selve produktet en godt bevart hemmelighet frem til skaden har skjedd.
Det er i disse situasjonene du trenger et selskap som spiller på lag, ikke en motpart som leter etter smutthull.
Kraftig økning i klager
Statistikken fra Finansklagenemnda for 2025 tegner et tydelig bilde av risikoen ved å velge feil selskap. Nemnda mottok hele 2 885 klager innen skade- og ansvarsforsikring, noe som utgjør en økning på 19 prosent fra året før.
Det som virkelig bør bekymre deg som forbruker, er hvor vanskelig det er å vinne frem hvis du først havner i en tvist med gigantene.
I 2025 fikk forbrukere medhold i kun 15,2 prosent av sakene som ble avgjort i Finansklagenemnda Skade.
Dette betyr at det er svært krevende å kjempe mot selskapene i etterkant. Den eneste reelle makten du har, ligger i valget du tar før du signerer avtalen.
Slik stresstester du selskapet
For å unngå å bli en del av klagestatistikken, må du gjøre en rask kvalitetssjekk. Det hjelper lite å spare noen hundrelapper i året hvis selskapet er kjent for å trenere utbetalinger når huset brenner.
På Bytt.no kan du lese brukeromtaler av forsikringsselskaper. Her deler norske kunder sine usminkede erfaringer om nettopp skadeoppgjør.
Når du leser omtalene, bør du se etter disse tre mønstrene:
- Kommunikasjon: Er det umulig å få tak i en saksbehandler når krisen inntreffer?
- Utbetalingsvilje: Krangler selskapet på åpenbare skader og tolker vilkårene strengt i sin favør?
- Oppgjørstid: Tar det dager, uker eller måneder å få pengene på konto?
Myten om rask saksbehandlingstid
Forskjellene på hvor raskt du får svar varierer enormt i bransjen. Mens mange selskaper reklamerer med lynraske digitale skademeldinger, er realiteten ofte en helt annen ved større og mer komplekse skader.
Aktører som Fremtind opererer med en målsetning om tre arbeidsdagers svartid på skademeldinger for blant annet innbo og personskade. Til sammenligning har ikke KLP en tilsvarende generell 3-dagersgaranti for alle sine skadesaker.
Spør om garantier
Når du sammenligner tilbud, bør du ta kontrollen. Spør selskapet direkte: Hva er deres garanterte svartid ved en større skade?
Dine rettigheter når oppgjøret drøyer
Hvis uhellet er ute og selskapet somler, har du loven på din side. Mange forbrukere lar seg overkjøre fordi de ikke kjenner til fristene i forsikringsavtaleloven.
Loven slår fast at erstatningsoppgjøret skal utbetales senest to måneder etter at du har levert melding om skaden og nødvendig dokumentasjon.
- Forsinkelsesrenter: Oversittes denne tomånedersfristen, har du et lovfestet krav på forsinkelsesrenter fra selskapet.
- Skriftlig begrunnelse: Hvis selskapet avslår kravet ditt helt eller delvis, har de en streng plikt til å gi deg en skriftlig begrunnelse som forklarer hvilke vilkår som er lagt til grunn.
Ved å kjenne til disse rettighetene kan du legge press på selskapet tidlig i prosessen, lenge før frustrasjonen tar overhånd.
Unngå de vanligste fellene
Uenighet om erstatningsbeløp og tolkning av vilkår er gjengangere i klagestatistikken. Spesielt innen hus- og innboforsikring krangles det ofte om hvorvidt en skade har oppstått «plutselig», noe som er et absolutt krav i mange dekninger – slik som når avslag ved vannskade og dårlig vedlikehold skaper uventede konflikter.
For å sikre deg best mulig, må du veie pris opp mot kvalitet.
Bruk anbudstjenesten på Bytt.no for å få uforpliktende tilbud på forsikring fra flere selskaper samtidig. Da kan du enkelt sjekke vilkårene, lese hva andre kunder sier om skadeoppgjøret deres, og velge det selskapet som gir deg den tryggheten du faktisk betaler for.


