
Sekundet som koster deg dyrt
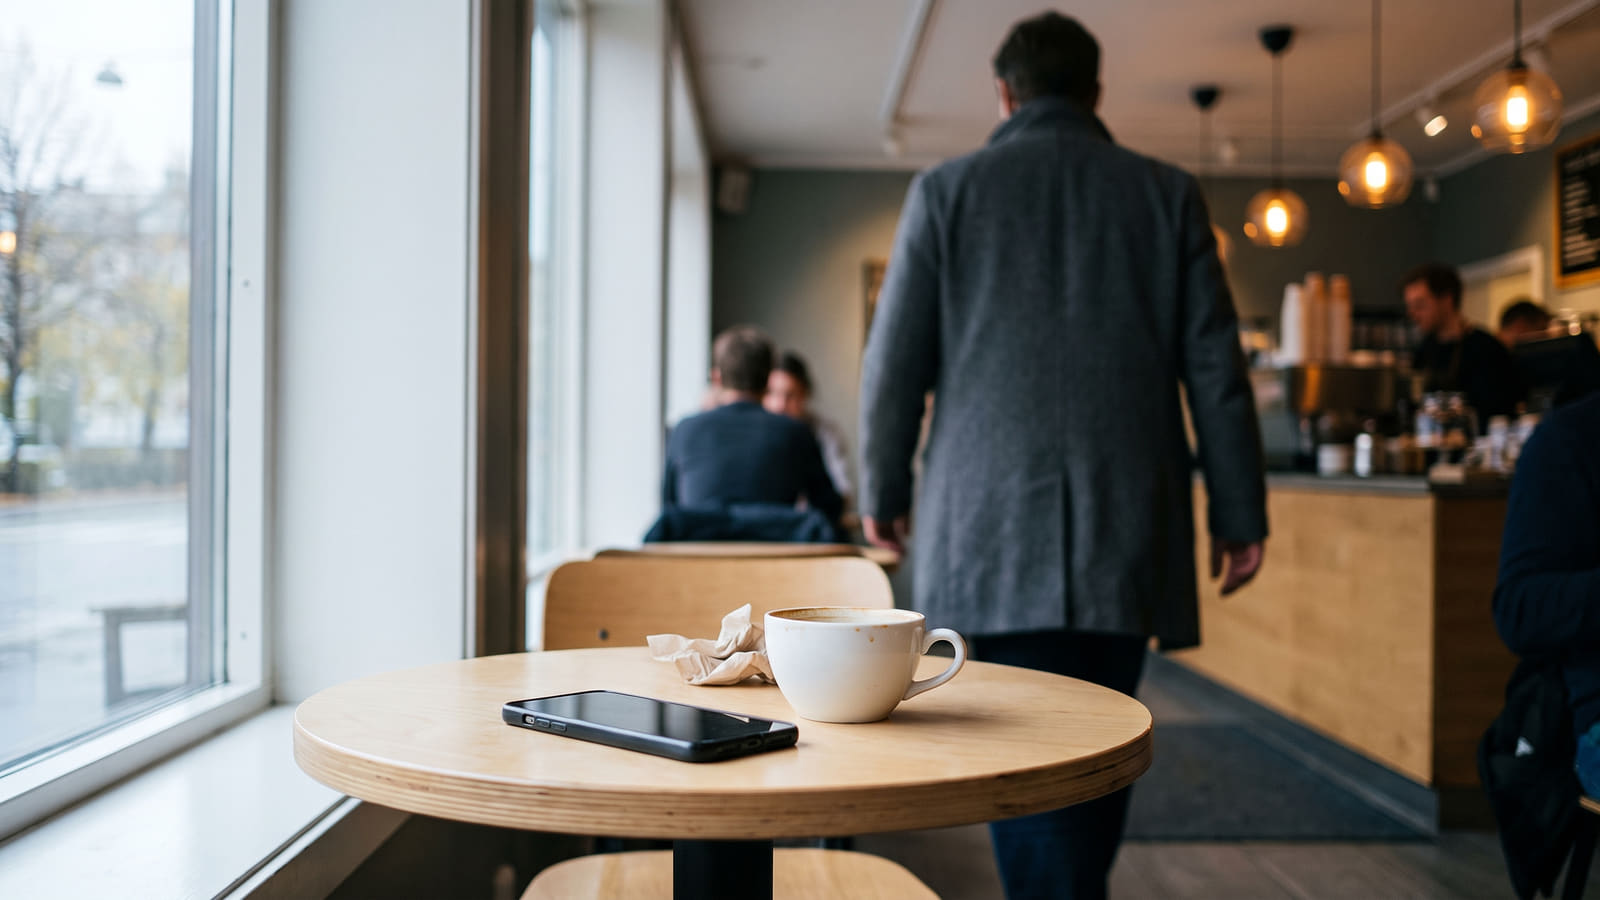
Du sitter på kafé, legger mobilen på bordet og snur deg for å hente kaffen du nettopp bestilte. Ti sekunder senere er telefonen borte.
Det er et klassisk hverdagsøyeblikk, men for forsikringsselskapet er det et klokkeklart brudd på reglene. Mange forbrukere får sjokk når skadeoppgjøret kommer og erstatningen uteblir.
Tidligere har slike saker ofte blitt stemplet som grovt uaktsomme, men i dag er selskapenes praksis enda strengere. Legger du fra deg telefonen, regnes det ofte ikke som et tyveri i det hele tatt.
"Innhentet dokumentasjon fra selskapenes vilkår understreker at gjenglemte gjenstander på serveringssteder regnes som hittegods eller ren glemsel og dermed faller utenfor tyveridekningen."
Konsekvensen av en slik glipp er brutal. Er ikke telefonen under kontinuerlig tilsyn, faller erstatningsansvaret som regel helt bort.
Slik dekker de ulike forsikringene mobilen din
Skulle du først bli utsatt for et reelt tyveri – der du faktisk har hatt fullt tilsyn med telefonen – er det store forskjeller på hvilken forsikring som gjelder. Ikke minst varierer det kraftig hva det vil koste deg i egenandel. Se vår oversikt over egenandel på innboforsikring for å se hva som er vanlig å betale ved skade og tap.
Reiseforsikring: Pass på aldersfellene
Mange stoler blindt på reiseforsikringen, men vilkårene spriker enormt mellom selskapene og hvilken livsfase du er i.
- Hos If er det ingen egenandel (0 kroner) ved tyveri og ran på deres standard helårs reiseforsikring.
- Har du derimot dekningene «Ung start» eller «Studentforsikring» hos If, spretter egenandelen opp til 2 000 kroner.
For å unngå overraskelser, lønner det seg å sammenligne reiseforsikringer slik at du finner vilkårene som passer din alder og ditt reisemønster best.
Innboforsikring: Store sprik i beløpsgrensene
En standard innboforsikring dekker personlige eiendeler utenfor hjemmet, men uhellsskader krever som regel at du har oppgradert til en toppdekning. Du bør alltid sjekke vilkårene på din innboforsikring før uhellet er ute.
- Fremtind (LOfavør): Dekker uhellsskader på mobiltelefon og nettbrett utenfor hjemmet med inntil 50 000 kroner i Norden. Her er det en fast egenandel på 2 000 kroner.
- If: Har du «Ung start Super» eller innboforsikring med uhellsdekning, dekkes plutselig fysisk skade på mobilen med inntil 40 000 kroner per gjenstand. Egenandelen ligger her på 3 000 kroner.
Verdisakforsikring: Ikke alltid løsningen for mobil
Vil du ha den bredeste dekningen for uhell og tap, velger mange en egen verdisakforsikring. Du må imidlertid velge selskap med omhu, da flere aktører har strammet inn vilkårene.
Storebrand ekskluderer for eksempel eksplisitt mobiltelefoner, nettbrett (iPad) og droner fra sin verdisakforsikring. Hos dem kan du altså ikke spesialforsikre mobilen din på denne måten.
AppleCare+: Ubegrenset antall reparasjoner
For iPhone-brukere har AppleCare+ blitt et svært aktuelt alternativ til tradisjonelle forsikringer.
Tjenesten tilbyr nå et ubegrenset antall reparasjoner ved uhell, med faste og forutsigbare egenandeler. Knuser du for eksempel skjermen, koster det kun 290 kroner å fikse den.
Du må likevel være oppmerksom på én viktig detalj: Dekning for tyveri og tap er ikke inkludert som standard, men krever at du kjøper et særskilt tilvalg.
Slik tar du kontroll over vilkårene
Du trenger ikke akseptere høye egenandeler, dårlige vilkår eller selskaper som nekter å forsikre mobilen din. Forskjellene i markedet er for store til at du bør la forsikringene dine fornye seg automatisk år etter år.
Det smarteste du gjør som forbruker, er å la selskapene kjempe om deg. På Bytt.no kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig.
Fyll ut ett enkelt skjema, og motta skreddersydde tilbud. Slik kan du raskt luke ut aktørene med de dårligste vilkårene, og samle forsikringene dine hos selskapet som gir deg den desidert beste og tryggeste totalpakken.


