Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert torsdag 19. november

Innboforsikring og mobil: Dekkes knust skjerm og ødelagt PC?

Innboforsikring og mobil: Dekkes knust skjerm og ødelagt PC?

Sist oppdatert

Mange tror innboforsikringen automatisk dekker mobilen hvis den går i bakken. Sannheten er at du ofte må ha en utvidet dekning for å få erstatning ved uhell. Her lærer du forskjellen på dekningene og når du bør bruke reiseforsikringen.

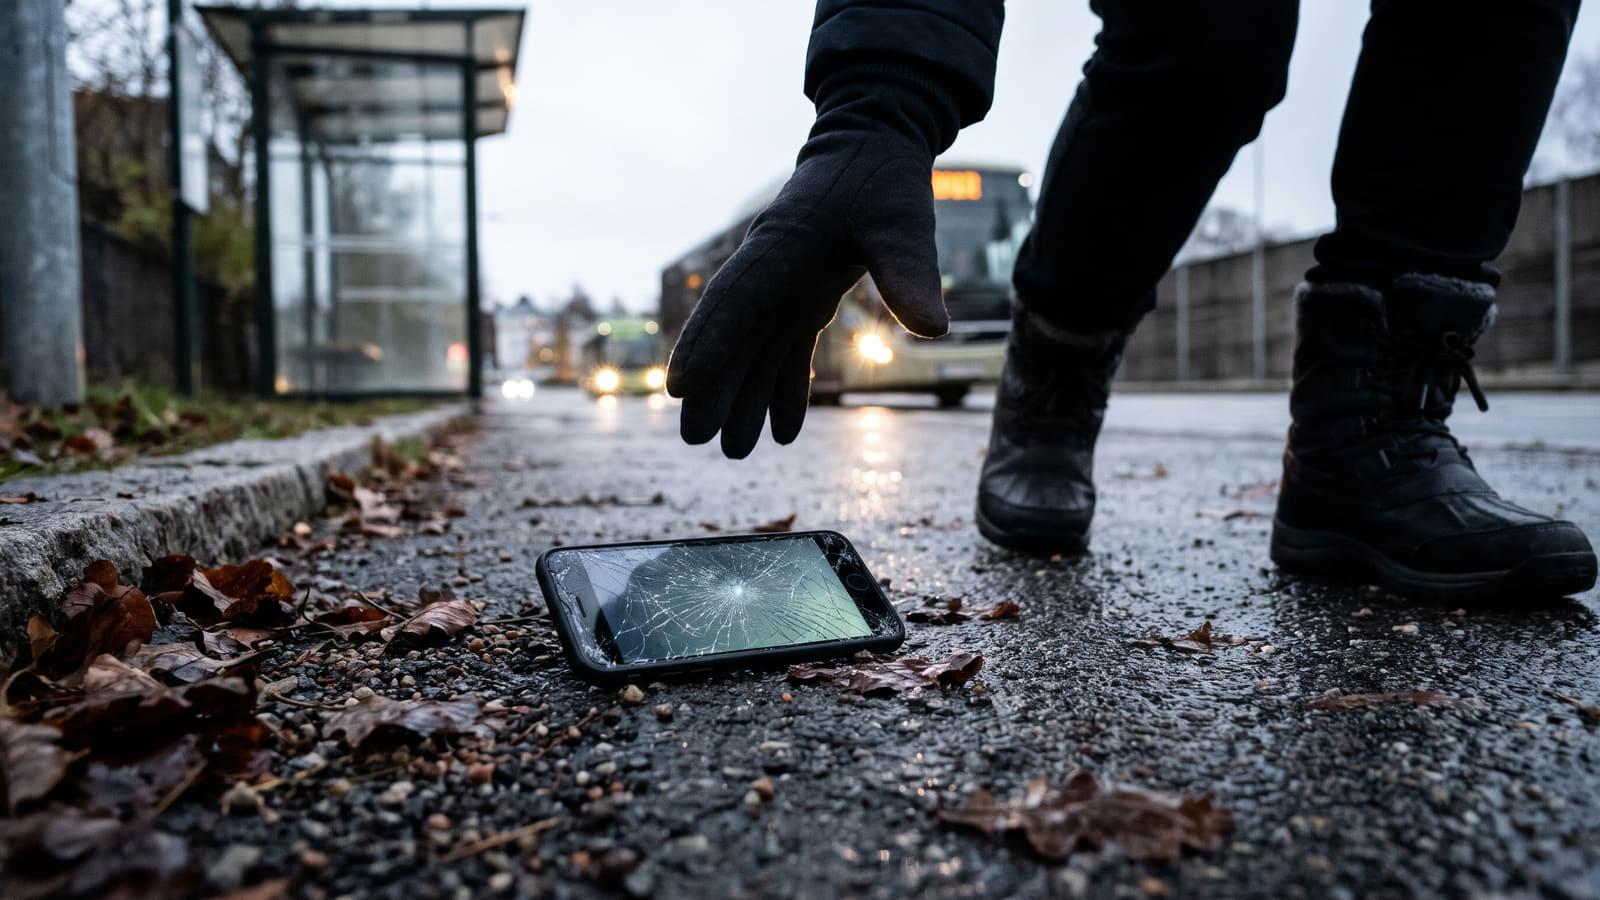
Mister du mobilen i bakken på vei til bussen, er det sjelden reiseforsikringen hjelper deg. Du trenger som regel en utvidet innboforsikring for å få dekket knust skjerm.
Kort oppsummert 📝
  • Krever utvidet dekning: Standard innboforsikring dekker ikke uhell som knust skjerm eller kaffesøl, så du må ha en utvidet toppdekning for å få erstatning.
  • Varierende egenandeler og reparasjonskrav: Egenandelen ved uhell varierer normalt mellom 1 000 og 4 000 kroner, og selskapene prioriterer som hovedregel reparasjon fremfor kontantoppgjør.
  • Pass på høyt aldersfradrag: Årlig verditap på inntil 20 prosent for mobiltelefoner kan sammen med egenandelen spise opp store deler av erstatningssummen på eldre enheter.
  • Sammenlign før du velger: På Bytt.no kan du sammenligne innboforsikringer for å finne den beste uhellsdekningen og laveste egenandelen til markedets beste pris.

Forskjellen på standard og utvidet dekning

Det korte svaret på om innboforsikringen dekker knust mobil og ødelagt PC er ja. Men det avhenger utelukkende av hvilken dekning du betaler for.

Skillet mellom en standard innboforsikring og en utvidet toppdekning er knallhardt. Har du kun en basisdekning hos de største forsikringsselskapene, er du normalt sikret mot brann, vannskader og tyveri. Uhell er ikke inkludert.

For å få dekket fysiske skader forårsaket av kløning, fall i asfalten eller kaffesøl over tastaturet, må du ha en utvidet forsikring med uhellsdekning.

Dette krever de største selskapene for å dekke uhell:

  • Gjensidige: Krever at du har Innbo Pluss (eller Innbo Ung). Standarddekningen ekskluderer uhell. Er du under utdanning, kan du lese mer om vilkårene for innboforsikring til student her.
  • If: Krever Utvidet eller Super innboforsikring for å dekke uhellsskader på elektronikk.
  • Fremtind (SpareBank 1 og DNB): Krever Topp innboforsikring eller LOfavør Innboforsikring.

Hva koster det? Sjekk egenandelen

Mange forbrukere opplever en ubehagelig overraskelse når de melder inn en skade. Selv om du betaler for den dyreste forsikringen, er det ikke sikkert det lønner seg å bruke den.

Egenandelene ved uhell på elektronikk varierer nemlig kraftig mellom selskapene:

  • Gjensidige: Har en egenandel på kun 1 000 kroner for skjermbytte dersom du bruker deres avtalte reparatør (Elcare Nordic). Velger du et annet verksted selv, eller ved øvrige uhell, øker egenandelen til 3 000 kroner.
  • If: Opererer med 2 000 kroner i egenandel ved uhell på elektronikk under Super-dekningen. Har du Utvidet innboforsikring, er egenandelen hele 4 000 kroner.
  • Fremtind: Har en særskilt fast egenandel på 2 000 kroner for mobiltelefoner, uavhengig av om avtalens ordinære egenandel egentlig er høyere.

Aldersfradrag spiser opp erstatningen

De fleste glemmer å sjekke reglene for verditap før de kontakter forsikringsselskapet. Elektronikk taper seg raskt i verdi, og selskapene trekker ofte fra en fast prosentandel for hvert år gjenstanden eldes.

Hos Fremtind gjelder for eksempel 1 fradragsfritt år for nyanskaffet elektronikk. Deretter beregnes følgende verditap:

  • Mobiltelefoner: Trekkes 20 % i årlig aldersfradrag.
  • PC og øvrig elektronisk utstyr: Trekkes 10 % i årlig aldersfradrag.
  • Maksimalt aldersfradrag er oppad begrenset til 80 %.

Har du en tre år gammel mobil som knuser, vil aldersfradraget kombinert med egenandelen ofte spise opp store deler av erstatningssummen. Da lønner det seg sjelden å bruke forsikringen.

Reparasjon fremfor ny mobil

Hvis mobilen eller PC-en din blir skadet, kan du ikke lenger forvente å få penger direkte inn på konto til å kjøpe årets nyeste modell. Forsikringsbransjen styrer i stor grad oppgjøret mot reparasjon eller gjenanskaffelse.

Fremtind forbeholder seg retten til å avgjøre oppgjørsform, og prioriterer reparasjon eller gjenanskaffelse av tilsvarende gjenstand fremfor kontantoppgjør.

Dette betyr i praksis at du som oftest blir henvist til et verksted for skjermbytte, eller får utlevert en tilsvarende enhet som den du ødela. Før du takker ja til butikkenes egne tilleggsavtaler ved kjøp, bør du undersøke om du egentlig trenger produktforsikring på elektronikk når innboforsikringen allerede er på plass.

Reiseforsikring vs. innboforsikring

Mange antar feilaktig at reiseforsikringen er en universalløsning for mobilskader så lenge man befinner seg utenfor hjemmet. Sannheten er at reiseforsikringen har strenge begrensninger når det gjelder rene uhell.

En standard reiseforsikring dekker som regel kun tyveri og ran. Mister du mobilen i bakken på vei til bussen, får du normalt ingenting på en basisdekning.

Selv med en utvidet reiseforsikring er erstatningssummene for uhell ofte svært lave. Storebrand Reiseforsikring Super dekker for eksempel tyveri under reiseforsikringens ordinære reisegodssum, men har en maksgrense på kun 5 000 kroner per hendelse ved uhell på medbrakte gjenstander.

For en nyere smarttelefon eller bærbar PC vil dette sjelden være nok til å dekke tapet.

Tommelfingerregel for elektronikk:

  1. Bruk reiseforsikringen ved tyveri eller ran utenfor hjemmet.
  2. Bruk innboforsikringen (med uhellsdekning) ved fysisk skade og knust skjerm, da denne normalt har langt høyere dekningssummer for uhell.

Slik unngår du å betale overpris

Prisen på innboforsikring varierer mye basert på hvor du bor, hvilken dekning du velger, og hvilket selskap du bruker. Det er ofte store prisforskjeller på forsikringer som i praksis gir deg nøyaktig samme uhellsdekning.

For å sikre at du har gode vilkår for elektronikken din til lavest mulig pris, bør du jevnlig sammenligne innboforsikringer på markedet.

Det enkleste grepet for å kutte kostnader er å la selskapene konkurrere om deg. På Bytt.no kan du enkelt innhente uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du sikrer deg den beste uhellsdekningen og laveste egenandelen uten å betale for mye.

Kilder og metode 🔎

Artikkelens opplysninger om forsikringsvilkår, egenandeler og aldersfradrag ble sist verifisert og oppdatert i november 2026. Datagrunnlaget baserer seg blant annet på gjeldende vilkår og dekningsregler fra aktører som Gjensidige, Fremtind og If.

Innhentingen av kildedata tar utgangspunkt i offisielle forsikringsavtaler, gjeldende skadeoppgjørspraksis og avgjørelser fra Finansklagenemnda, supplert med publiserte vilkår fra selskaper som Storebrand m.fl. For å kartlegge det faktiske erstatningsgrunnlaget ved uhell på forbrukerelektronikk, sammenholdes de eksterne vilkårene med Bytt.no sitt analyseapparat og strukturerte markedsdata for innboforsikring. I tillegg anvendes innsikt fra våre egne redaksjonelle undersøkelser av produktforsikring for å systematisere det tekniske samspillet mellom egenandeler, aldersfradrag og ulike dekningstyper.

Ofte stilte spørsmål om innboforsikring og elektronikk

Få raske svar på hva innboforsikringen dekker ved knust mobil og PC, hvilke egenandeler som gjelder, og når det lønner seg å bruke forsikringen.
Dekker en standard innboforsikring knust skjerm eller kaffesøl på PC?

Nei, en standard innboforsikring dekker normalt kun brann, vannskader og tyveri. Fysiske uhell som fall i asfalten eller kaffesøl over tastaturet krever en utvidet innboforsikring med uhellsdekning, for eksempel Innbo Pluss hos Gjensidige, Super eller Utvidet hos If, eller Topp hos Fremtind.

Hvor mye må jeg betale i egenandel ved uhell på mobil og elektronikk?

Egenandelen varierer etter selskap og avtale:

  • Gjensidige: 1 000 kroner for skjermbytte hos avtalt verksted (Elcare Nordic), og 3 000 kroner ved eget valg av verksted eller øvrige uhell.
  • If: 2 000 kroner med Super-dekning, og 4 000 kroner med Utvidet innboforsikring.
  • Fremtind: Fast egenandel på 2 000 kroner for mobiltelefoner på Topp innboforsikring og LOfavør Innboforsikring.
Hvorfor lønner det seg sjelden å bruke innboforsikringen på en eldre mobil?

Dette skyldes at aldersfradrag kombinert med egenandelen reduserer erstatningssummen kraftig. Hos Fremtind er det første året fradragsfritt, men deretter trekkes 20 % årlig for mobiltelefoner og 10 % for PC (opptil maksimalt 80 %). Er enheten noen år gammel, kan verditapet og egenandelen til sammen gjøre at du får lite eller ingenting utbetalt.

Bør jeg bruke reiseforsikring eller innboforsikring hvis mobilen blir ødelagt ute?

Bruk innboforsikringen med uhellsdekning ved fysiske skader som knust skjerm. Standard reiseforsikringer dekker normalt kun tyveri og ran. Selv utvidede reiseforsikringer har ofte lave maksgrenser for uhell – som Storebrand Reiseforsikring Super, som har en grense på 5 000 kroner per hendelse for uhell på medbrakte gjenstander. Innboforsikringen gir som regel langt høyere dekningssummer.

Hvordan finner jeg innboforsikringen med best uhellsdekning til lavest pris?

Siden priser og egenandeler varierer betydelig mellom selskapene for samme type uhellsdekning, bør du sammenligne vilkårene nøye. På Bytt.no kan du sammenligne innboforsikringer i markedet, eller hente inn uforpliktende tilbud på forsikring fra flere selskaper samtidig for å sikre at du ikke betaler for mye.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN INNBOFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR