Varsellampen som kan koste deg dyrt
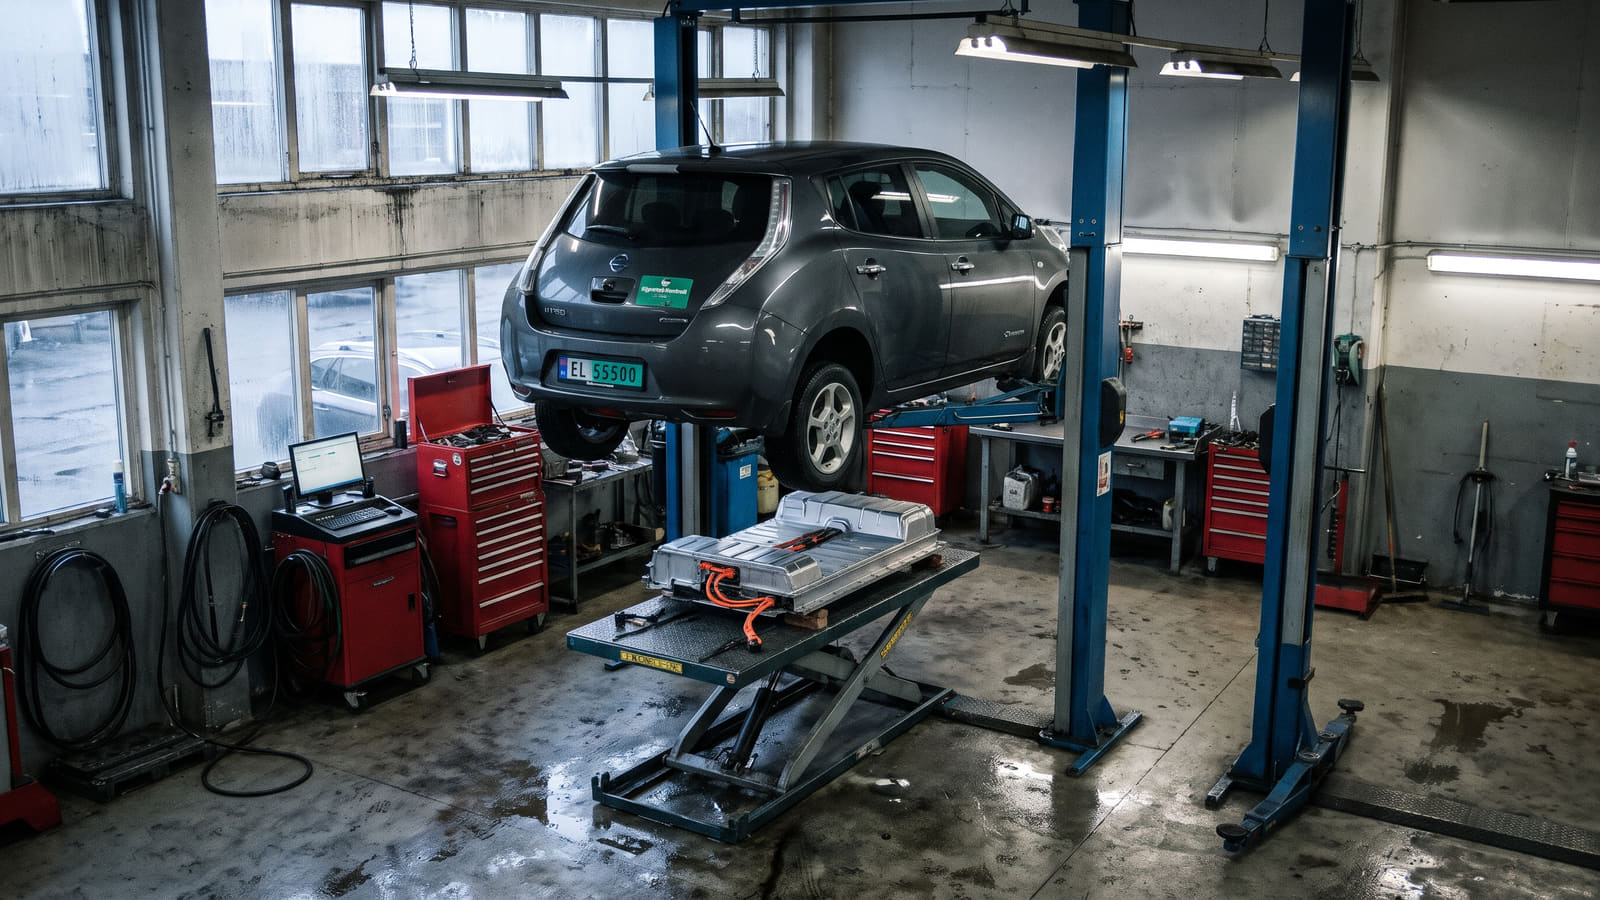
Du sitter i elbilen, kilometerstand har bikket 100 000 kilometer, og plutselig lyser en rød varsellampe for feil på fremdriftssystemet i dashbordet. Du puster lettet ut fordi du betaler dyrt for toppkasko med maskinskadedekning, men på verkstedet venter en brutal økonomisk kalddusj.
Mange elbileiere betaler tusenvis av kroner ekstra i året for en dekning som i praksis blir kraftig uthulet av aldersfradrag, skyhøye egenandeler og strenge vilkår etter hvert som bilen eldes. Hos enkelte selskaper som Fremtind og KLP kan du i ytterste konsekvens måtte dekke 50 % av batterireparasjonen selv, i tillegg til faste egenandeler.
For å unngå å betale for en forsikring som mister verdien sin i takt med kilometerstanden, må du sammenligne pris og vilkår på bilforsikring før uhellet faktisk er ute.
Plutselig havari vs. gradvis slitasje
Det aller viktigste skillet i enhver maskinskadeforsikring handler om hvordan batterifeilen oppstår.
Forsikringen krever konsekvent at skaden på elbilbatteriet oppstår plutselig og uforutsett, som for eksempel ved en akutt komponentfeil eller en intern kortslutning.
Opplever du derimot en gradvis reduksjon av rekkevidde og ladekapasitet over tid – ofte omtalt som State of Health – definerer forsikringsselskapene dette som normal slitasje. Slik gradvis svekkelse dekkes aldri av maskinskadeforsikringen, uansett hvor dyr polise du har valgt. For å unngå å betale for overlappende ordninger, bør du sette deg inn i hvordan elbilforsikring samspiller med nybilgarantien før du tegner dyre tillegg.
Du sitter med bevisbyrden
Dersom batteriet svikter, er det ikke forsikringsselskapet som automatisk må bevise at det skyldes slitasje. Bevisbyrden ved en påstått maskinskade ligger primært hos deg som bileier.
Du må normalt legge frem en teknisk rapport fra et sertifisert verksted for å sannsynliggjøre at feilen oppsto plutselig, før forsikringsselskapet i det hele tatt trenger å begrunne et eventuelt avslag.
Ved påstått maskinskade på elbilbatteriet hviler bevisbyrden på bileieren, som må fremlegge en teknisk verkstedrapport som sannsynliggjør en akutt og uforutsett feil fremfor gradvis slitasje.
Er du usikker på hvordan ditt nåværende selskap håndterer krevende batterisaker i praksis? På Bytt.no kan du lese over 40 000 brukeromtaler av forsikringsselskaper for å sjekke kundenes egne erfaringer med skadeoppgjør.
Den magiske grensen på 200 000 kilometer
Selv ved en akutt kortslutning gjelder det å følge nøye med på bilens alder og tellerverk. For biler som har passert 200 000 kilometer, opphører maskinskadedekningen automatisk hos alle de undersøkte forsikringsselskapene.
Har bilen din rullet over denne grensen, betaler du i praksis for en maskinskadedekning som er helt verdiløs, og du bør umiddelbart vurdere hva en vanlig kaskoforsikring eller delkasko faktisk dekker for en eldre bil.
Før du når 200 000 kilometer, praktiserer selskapene ulike aldersgrenser for når dekningen faller bort:
- Gjensidige og Storebrand: Dekker maskinskade inntil bilen er 12 år eller har kjørt 200 000 km.
- Fremtind og Tryg: Dekker maskinskade inntil bilen er 10 år eller har kjørt 200 000 km.
- If: Dekker maskinskade inntil 200 000 km uten en fast øvre aldersgrense, forutsatt at forsikringen tegnes før bilen har passert 150 000 km.
Nærmer elbilen din seg 10 år, kan du altså sikre deg to ekstra år med batteritrygghet ved å flytte polisen til et selskap med 12 års aldersgrense, eller velge If dersom bilen har kjørt under 150 000 km.
Aldersfradrag og egenandeler: Her spriker vilkårene enormt
At bilen er innenfor alders- og kilometergrensen, betyr likevel ikke at forsikringsselskapet tar hele regningen ved et batterihavari. Flere selskaper bruker bratte egenandelstrinn og prosentvise aldersfradrag som spiser opp store deler av utbetalingen.
Fremtind: Dobbel avkortning på eldre biler
Hos Fremtind møter eiere av eldre elbiler både en økende egenandel og et eget aldersfradrag ved skifte eller reparasjon av høyvoltsbatteriet.
Aldersfradraget beregnes med 10 % per år fra bilen fyller 5 år, og øker helt opp til maksimalt 50 % når bilen er 10 år.
I tillegg kommer en kilometerbasert egenandel for maskinskade som stiger i takt med bilens kjørelengde:
- Under 100 000 km: Egenandelen er 10 000 kroner.
- Mellom 100 000 og 150 000 km: Egenandelen øker til 15 000 kroner.
- Mellom 150 000 og 200 000 km: Egenandelen stiger til 20 000 kroner.
Se hvordan kundene vurderer vilkår og skadeoppgjør i brukeromtalene av Fremtind Forsikring.
KLP vs. Gjensidige: Prosentkrav mot fast egenandel
Også hos KLP straffes høy kjørelengde hardt gjennom egenandelen ved skade på elmotor og batteri. Her øker egenandelen trinnvis til 20 % av skadekostnaden mellom 100 000 og 150 000 km, og bykser opp til hele 50 % når bilen har kjørt mellom 150 000 og 200 000 km.
I den andre enden av skalaen finner vi Gjensidige, som benytter en fast kaskoegenandel uten prosentvise aldersfradragstabeller for selve batteripakken. For en elbil som har gått 160 000 kilometer, utgjør denne vilkårsforskjellen en dramatisk økonomisk forskjell den dagen batteriet streiker.
Smuthullet som fjerner aldersfradraget
Det finnes imidlertid en viktig regel i forsikringsvilkårene som kan redde økonomien din ved et skadeoppgjør. Forsikringsselskapene forbeholder seg retten til å benytte likeverdige, brukte eller overhalte batterimoduler ved en skadereparasjon.
Dersom verkstedet og selskapet benytter slike likeverdige deler i stedet for et fabrikknytt batteri, bortfaller normalt aldersfradraget helt. Krev derfor alltid at selskapet undersøker tilgangen på overhalte moduler dersom du blir møtt med krav om aldersfradrag.
Hva med ladekabelen og hjemmeladeren?
Når du først gjennomgår elbilens dekninger, er det lett å blande sammen hva som gjelder for ladeutstyret.
Tyveri av og ytre skade på selve ladekabelen som hører til bilen, dekkes normalt over vanlig kasko eller delkasko i bilforsikringen. Her slipper du unna med en langt lavere egenandel, som typisk ligger mellom 750 og 2 000 kroner.
En fastmontert hjemmelader eller veggboks på husveggen dekkes derimot som hovedregel ikke av bilforsikringen. Oppstår det skade på ladeboksen, må dette meldes inn under boligens hus- eller bygningsforsikring.
Dersom du likevel skal rydde opp i avtalene dine, er det smart å sammenligne vilkår på husforsikring samtidig, slik at både bilen og ladeboksen på veggen har optimal dekning.
Slik velger du riktig dekning til din elbil nå
Hvilken forsikring du bør velge i dag, avhenger direkte av hva kilometertelleren og vognkortet viser:
- Bilen har kjørt over 200 000 km: Kutt ut toppkasko umiddelbart. Maskinskadedekningen er opphørt hos alle selskaper, og du kaster bort penger på en dekning du ikke får brukt.
- Bilen har kjørt mellom 100 000 og 200 000 km: Styr unna selskaper med opptil 50 % aldersfradrag eller prosentvise egenandeler på batteriet. Bytt til et selskap med fast egenandel og en aldersgrense som dekker bilen opptil 12 år eller 200 000 km.
- Bilen har kjørt under 150 000 km, men begynner å bli gammel: Vurder selskaper uten fast øvre aldersgrense, men husk at avtalen må inngås før du passerer 150 000 km.
Ikke la forsikringsselskapet kreve full pris for en dekning som krymper år for år. Bruk anbudstjenesten på Bytt.no for å få uforpliktende tilbud på forsikring fra flere selskaper samtidig, og la aktørene konkurrere om å gi deg både lavest pris og de beste batterivilkårene.