
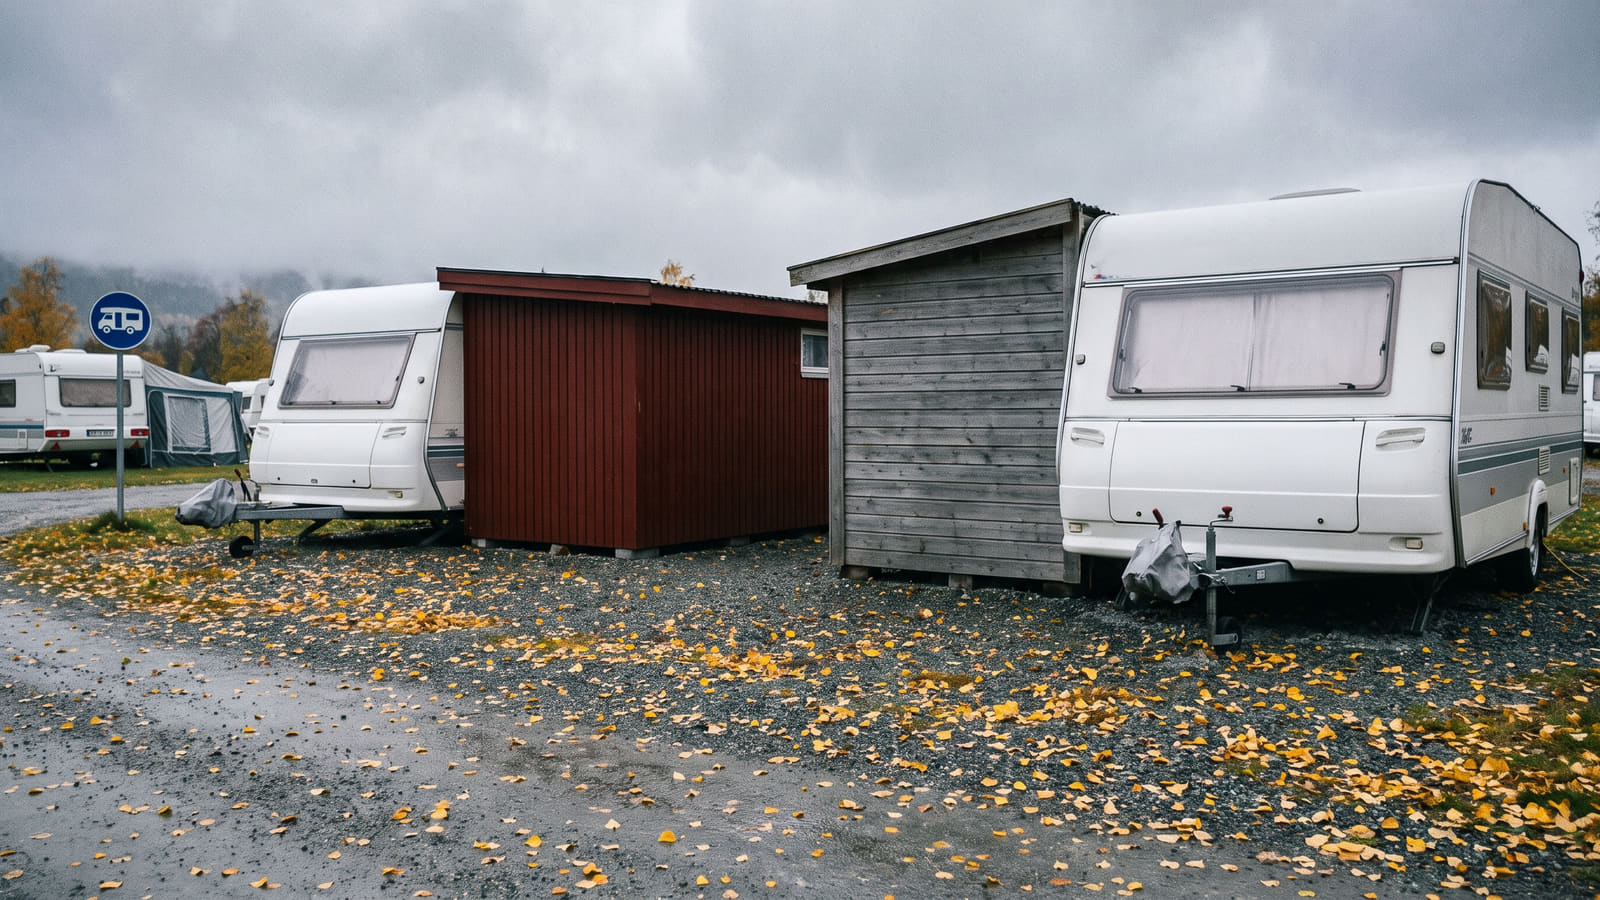
Slik får du den beste campingvognforsikringen
Når du skal forsikre en campingvogn, er det helt avgjørende om vognen trekkes langs landeveien eller står fastmontert på en campingplass hele året. Bruksmønsteret ditt dikterer hvilke dekninger du faktisk har behov for.
En stor økonomisk fordel med campingvogn er at den er fritatt for egen trafikkforsikringsavgift. Dette ansvaret dekkes automatisk via trekkbilens obligatoriske ansvarsforsikring.
Standarddekningene for campingvogn deles typisk inn i tre nivåer:
- Brann og tyveri: Dekker brann, tyveri, glasskader og veihjelp.
- Kasko: Inkluderer alt over, og dekker i tillegg skader på egen vogn ved for eksempel kollisjon, utforkjøring, hærverk eller velt.
- Utvidet/Super: Gir økte dekningssummer for innbo og løsøre, dekker tap av feriedager, og har ofte utvidede vilkår for fuktskader.
Stasjonær vogn og spikertelt: Den livsviktige brannavstanden
For stasjonære campingvogner med faste tilbygg, ofte kalt spikertelt, har myndighetene strammet kraftig inn på sikkerhetsforskriftene. Mange eiere er ikke klar over at de selv står ansvarlige for å overholde offentlige brannsikringsregler.
I henhold til byggteknisk forskrift (TEK17) er kravene til avstand og areal absolutte:
"TEK17 krever en minsteavstand på 4,0 meter mellom campingenheter inkludert spikertelt, målt fra ytterpunkt til ytterpunkt. Campingenheter kan ha et samlet grunnareal på maksimalt 75 m², og campingplasser skal etablere parseller med minst 8 meters branngater."
Dersom disse kravene brytes, anses det som et direkte brudd på forsikringens sikkerhetsforskrifter. Skulle det oppstå en brann, har forsikringsselskapene full rett til å avkorte erstatningen kraftig, eller la den falle helt bort.
Fuktskader og nye digitale løsninger
Fuktskader er campingvogneierens største mareritt, og kan raskt totalskade vognen. For å opprettholde forsikringsdekningen krever selskapene at du kan dokumentere en godkjent, årlig fuktkontroll.
Flere selskaper tar nå i bruk ny teknologi for å gjøre dette enklere. Tryg Forsikring godkjenner for eksempel det digitale fuktsensorsystemet Avara Moist som en fullverdig erstatning for den årlige fuktkontrollen på verksted. Installerer du dette systemet, belønnes du i tillegg med 10 prosent rabatt på forsikringspremien. Se hva kundene mener om Tryg sine vilkår og skadeoppgjør på Bytt.no.
Slik velger du riktig bobilforsikring
Bobilforsikringen bygger på den samme strukturen som en ordinær bilforsikring, med lovpålagt ansvarsforsikring i bunn – og akkurat som med personbiler er det lurt å undersøke hva en bilforsikring vanligvis koster for å forstå prisnivået på ulike dekningsgrader. Avgiftene kreves inn av forsikringsselskapene, og de offisielle satsene fra Skatteetaten straffer eldre dieselmotorer og tunge elbiler.
Slik er dagsatsene for trafikkforsikringsavgift for bobiler under 7500 kg fra 1. mars 2026:
- Bensin og nyere diesel: Dagsatsen er 6,52 kroner.
- Eldre diesel: Bobiler med dieselmotor uten fabrikkmontert partikkelfilter straffes med en dagsats på 8,10 kroner.
- El-bobil: Elektriske bobiler har den desidert høyeste avgiften med en dagsats på hele 9,16 kroner.
Når det gjelder førerkortregler for bobil (klasse B), har mange ventet på EUs nye direktiv som åpner for tyngre biler. Til tross for endringer i Europa, er vektgrensen for vanlig klasse B-førerkort i Norge fortsatt strengt satt til 3500 kg.
Maskinskade og el-bobiler: Hvor lenge er du dekket?
Et motorhavari på en bobil kan raskt koste hundretusenvis av kroner. Utvidet bobilforsikring (ofte kalt Super eller Pluss) inkluderer dekning for motor og girkasse, noe som er spesielt aktuelt siden moderne bilelektronikk kan gi uventede sjokkregninger ved tekniske sammenbrudd.
For de som har investert i en moderne el-bobil, er det helt avgjørende å sjekke vilkårene for høyvoltsbatteriet. Selskapene opererer med svært ulike alders- og kilometergrenser for når maskinskadedekningen utløper. Sjekk alltid vilkårene nøye før du signerer, slik at du ikke står uten dekning hvis batteripakken svikter.
Unngå de klassiske forsikringsfellene
Finansklagenemnda behandler årlig en rekke tvister mellom eiere av fritidskjøretøy og forsikringsselskapene. For å unngå avkortning eller fullt avslag på erstatning, er det spesielt to feller du må styre unna.
1. Kjøring med overlast
Å pakke bobilen for tungt er ikke bare ulovlig, det er et direkte brudd på forsikringsselskapenes sikkerhetsforskrifter. Kjøretøyet skal brukes i tråd med vognkortets vektgrenser.
Dersom du havner i en ulykke og det bevises en årsakssammenheng mellom overlasten og skaden, risikerer du et massivt økonomisk tap.
2. Privat utleie uten registrering
Å leie ut bobilen på plattformer som Finn.no eller GoMore krever at forsikringen din faktisk tillater det. Selskapene håndterer delingsøkonomi svært ulikt i 2026:
- Fremtind: Er blant de mest fleksible og tillater privat utleie av bobilen i inntil 60 dager (2 måneder) årlig under standard forsikring, helt uten krav om tilleggsforsikring.
- If Forsikring: Tillater sporadisk privat utleie, men krever at utleien registreres i avtalen mot et pristillegg dersom den årlige leieinntekten overstiger 10 000 kroner.
Før du velger selskap, bør du alltid sjekke ekte kundeerfaringer med forsikringsselskapene for å se hvem som faktisk er best på skadeoppgjør når uhellet først er ute.
Slik sparer du penger på forsikringen
Konkurransen om kundene er beinhard, og den mest effektive metoden for å sikre at du ikke betaler for mye, er å la selskapene konkurrere om deg.
Bruk anbudsskjemaet her på siden for å innhente skreddersydde tilbud på din bobil eller campingvogn. Tjenesten er gratis, og du velger selv om du vil takke ja til et av tilbudene.
Ønsker du å flytte flere forsikringer for å oppnå maksimal samlerabatt, kan du få uforpliktende tilbud på alle forsikringene dine via Bytt.no sin hovedtjeneste. Da fyller du kun ut ett skjema, og lar flere selskaper kjempe om å gi deg den beste totalpakken.