
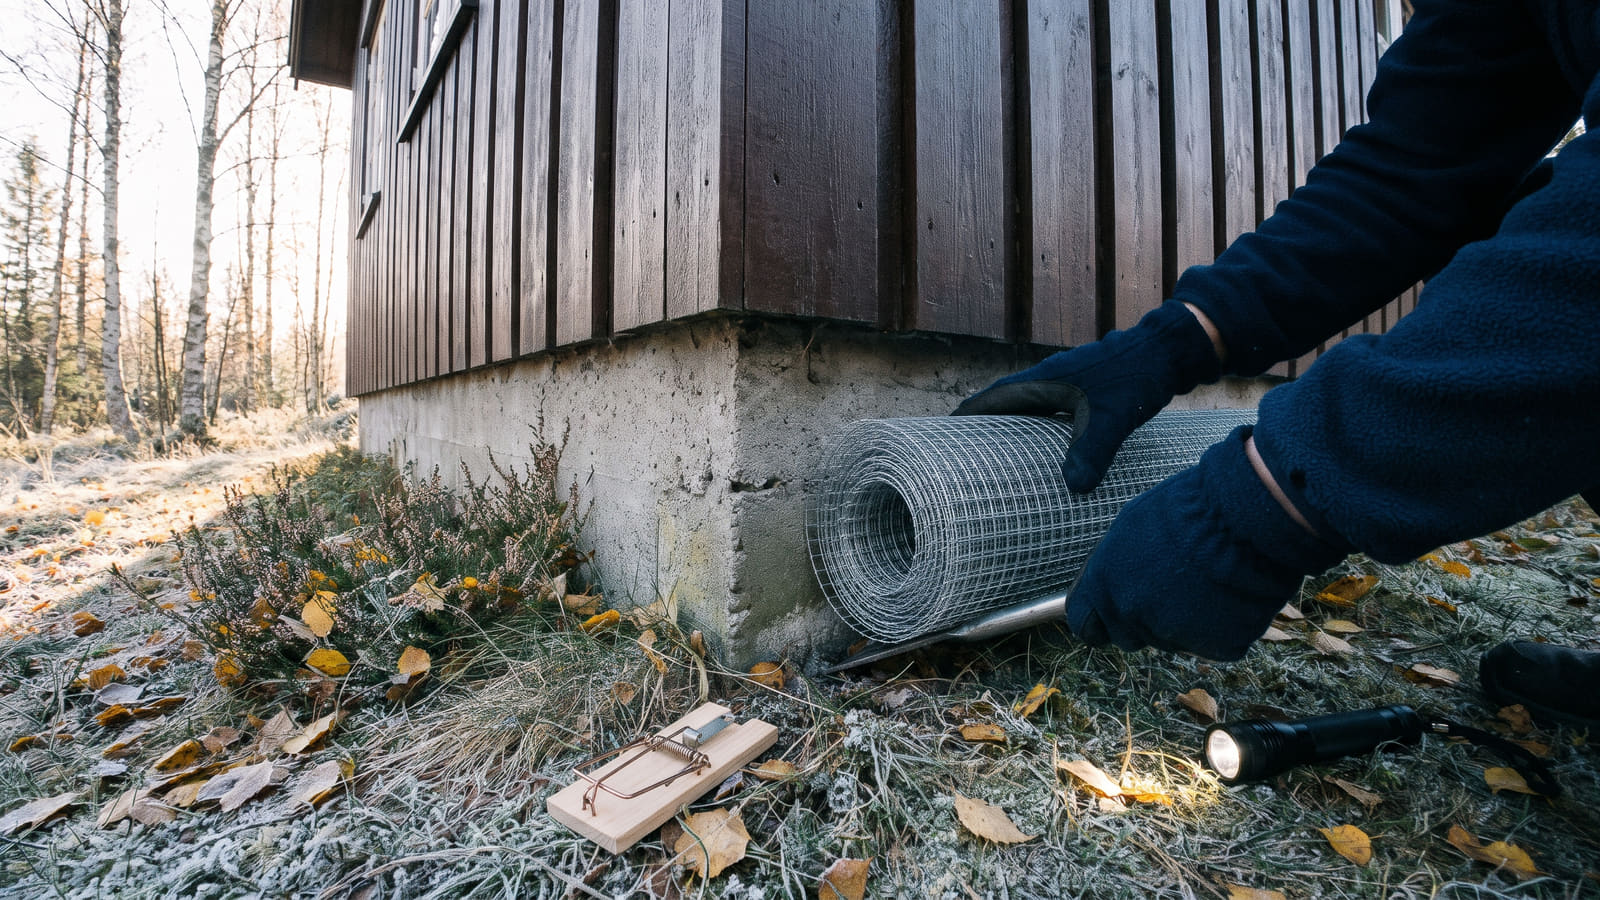
Lyden ingen bolig- eller hytteeier vil høre i høstmørket
Det starter gjerne med en svak krafsing bak panelet når høstkulda setter inn for fullt.
Mange eiere puster lettet ut i den tro at en vanlig forsikring automatisk tar regningen når skadedyr gjør skade på eiendommen.
Sannheten er at det er store forskjeller i vilkårene mellom selskapene når mus og rotter først har kommet seg inn. Hos enkelte selskaper som Gjensidige og Storebrand er fysiske bygningsskader fra mus og rotter dekket i standard husforsikring, mens andre som If krever utvidet forsikring (toppdekning) for å dekke bygningsmessige skader utover ren bekjempelse.
Velger du feil dekningsnivå hos feil selskap, risikerer du å måtte betale for dyre utbedringer fra egen lomme.
Store sprik i vilkårene for husforsikring
Når du vurderer dekningen på helårsboligen din, må du se nøye på skillet mellom selve bekjempelsen av skadedyrene og de fysiske skadene de påfører bygningen – på samme måte som man må sjekke vilkårene nøye for å unngå vanlige forsikringsfeller på husforsikringen ved andre bygningsskader.
Ulike forsikringsselskaper legger disse elementene på helt forskjellige nivåer i sine produktpakker.
Selskapene som krever toppdekning
Har du avtalen din hos en aktør som If, holder det altså ikke med en ordinær basisavtale dersom gnagerne ødelegger selve bygningsmassen. Her må du ha valgt utvidet forsikring (toppdekning) for å være sikret mot mer enn bare selve utryddelsen av skadedyrene.
Hos aktører som Gjensidige og Storebrand er derimot fysiske bygningsskader fra mus og rotter inkludert allerede i en standard husforsikring.
Er du usikker på hvordan din nåværende avtale stiller seg i forhold til resten av markedet? Du kan enkelt skaffe deg oversikt og sammenligne vilkår og priser på husforsikring for å sikre at boligen din har riktig beskyttelse før vinteren.
Ekstra høy risiko for hytteeiere
Ubebodde fritidsboliger som står tomme gjennom store deler av høsten og vinteren, er spesielt utsatt når skadedyrene søker ly.
Nettopp derfor strammer enkelte forsikringsselskaper inn vilkårene sine betraktelig på hytteforsikringer.
For hytte- og fritidsboligforsikring hos Fremtind (SpareBank 1) inngår bekjempelse og skader fra mus og rotter utelukkende i toppforsikringen, og er utelatt fra standarddekningen.
Sitter du med en standarddekning på hytta hos Fremtind (SpareBank 1), står du altså helt uten dekning for både bekjempelse og skader forårsaket av mus og rotter. Sjekk gjerne hva kundene mener om Fremtind før du tegner eller endrer fritidsboligforsikringen.
For å unngå ubehagelige overraskelser når du åpner hytta igjen, bør du sjekke tilbud på hytteforsikring og forsikre deg om at skadedyr er inkludert i avtalen din.
Slik sikrer du deg riktig dekning før skaden skjer
Du trenger ikke akseptere dårlige vilkår eller betale overpris for en toppdekning, når andre selskaper kanskje tilbyr tryggheten du trenger til en lavere pris.
Før du bestemmer deg for hvilket selskap du vil flytte avtalene dine til, er det smart å se hvordan andre kunder har opplevd skadeoppgjøret i praksis. Ved å lese blant over 40 000 brukeromtaler kan du sjekke kundenes erfaringer med forsikringsselskapene og styre unna aktører med lav kundetilfredshet.
Ta grep om forsikringsavtalene dine i dag ved å følge disse tre stegene:
- Logg inn hos ditt nåværende forsikringsselskap og sjekk om du har standard eller utvidet (topp) dekning på hus og hytte.
- Les vilkårene for skadedyr nøye for å se om både bekjempelse og fysiske bygningsskader fra mus og rotter er inkludert.
- Innhent konkurrerende pristilbud dersom du mangler dekning eller betaler for mye for dagens avtale.
Den raskeste veien til både bedre vilkår og lavere pris er å la selskapene konkurrere om deg som kunde. Bruk vår gratis anbudstjeneste for å få uforpliktende tilbud på forsikring fra flere selskaper, slik at du kan velge avtalen som gir deg full trygghet mot skadedyr i høst.


