
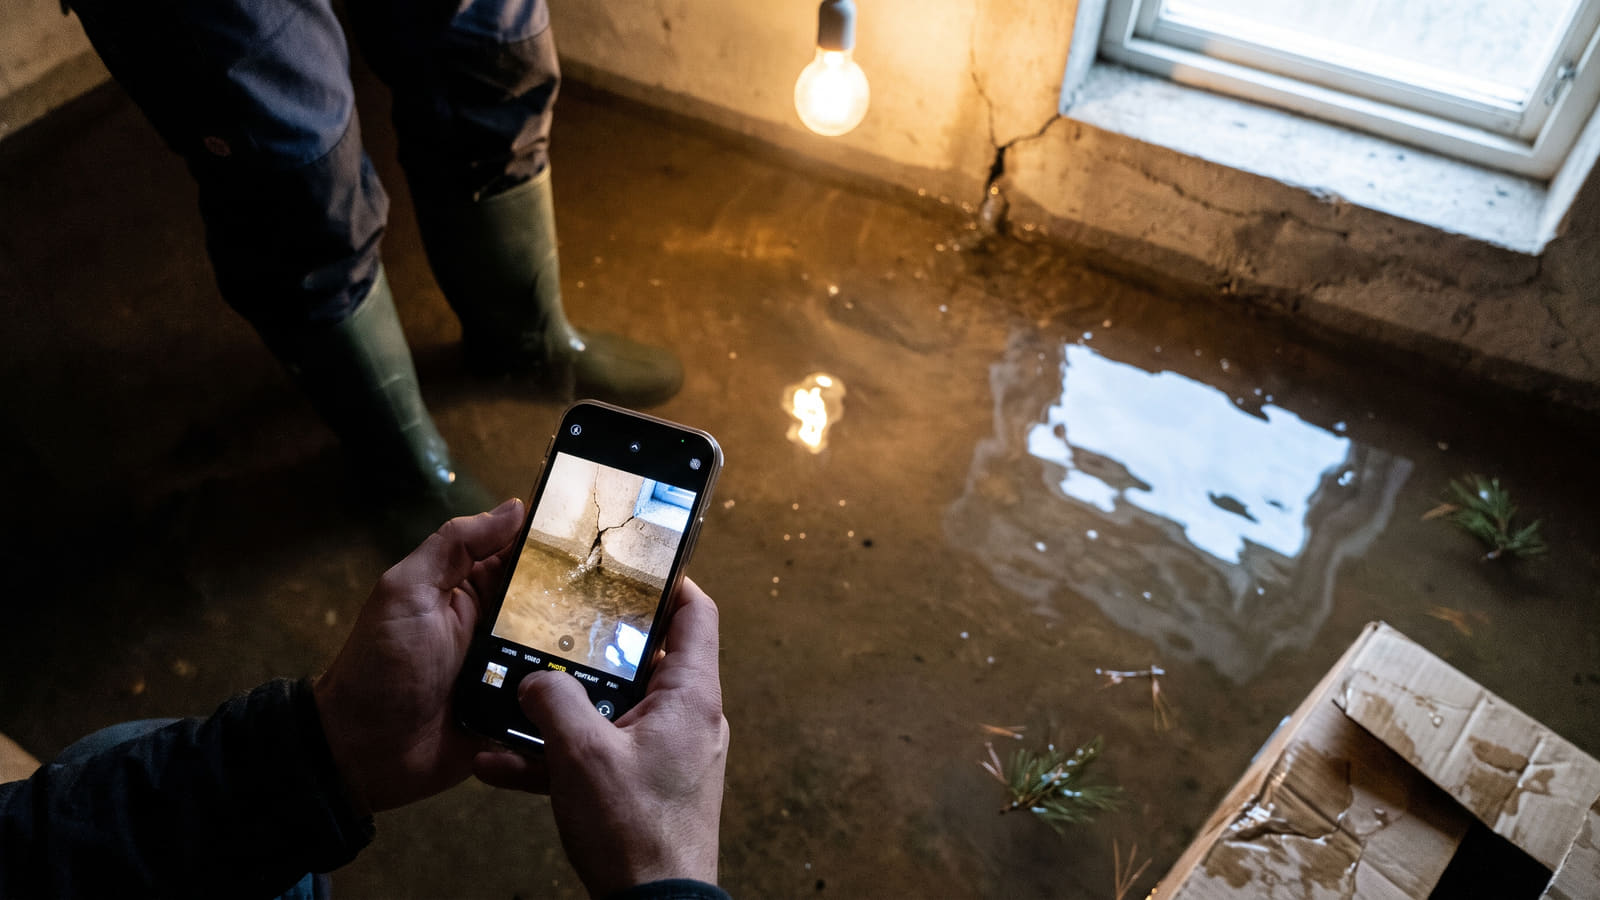
Når ekstremværet fyller kjelleren med vann
Du står i kjelleren med vann til knærne etter et massivt regnskyll, og alt tyder på at dette er en opplagt sak for forsikringsselskapet. Noen uker senere dumper likevel avslaget ned i innboksen: Skaden var ikke «plutselig og uforutsett».
De fleste glemmer å sjekke det med liten skrift i forsikringsavtalen før vannet faktisk fosser inn på gulvet. Mange boligeiere sitter med standardvilkår som ekskluderer nettopp de vannskadene boligen er mest utsatt for.
For å unngå en kjempeutgift må du forstå nøyaktig hvordan forsikringsselskapene definerer en gyldig vannskade, og hvilke vilkår som faktisk gjelder for ditt hjem.
Hva betyr egentlig «plutselig og uforutsett»?
For at en ordinær husforsikring skal dekke en vannskade, er det normalt et grunnleggende krav at hendelsen oppstår både plutselig og uforutsett. Dette er ikke bare veiledende ord, men avgjørende vilkår i skadeoppgjøret.
- Plutselig: Skaden må inntreffe raskt og ha et tydelig startpunkt. Et akutt rørbrudd skjer plutselig, mens vann som har sivet inn gjennom grunnmuren over lang tid ikke gjør det.
- Uforutsett: Hendelsen må være uventet for en aktsom huseier. Skader som skyldes normal slitasje, høy alder eller manglende vedlikehold regnes som regel som påregnelige.
Selv om selve vannet plutselig trengte inn i boligen din en tirsdag, risikerer du altså avslag dersom den underliggende årsaken er slitasje som har utviklet seg gradvis over mange år.
Flom vs. overvann: Den dyre definisjonen
Mange forveksler flom og overvann i dagligtale, men i forsikringsverdenen er forskjellen mellom disse begrepene avgjørende for om du får erstatning.
Flom defineres som at innsjøer, elver eller bekker går over sine bredder, og regnes som en naturskade. Alle bygg som er forsikret mot brann, er automatisk forsikret mot naturskader gjennom den lovpålagte naturskadeforsikringsordningen.
Overvann er derimot store mengder lokalt regn- eller smeltevann på overflaten som avløpssystemet eller grunnen ikke klarer å ta unna. Slike skader reguleres av forsikringsselskapenes egne vilkår, og en enkel basisdekning er sjelden nok hvis vannet trenger inn utenfra.
De vanligste fellene som gir avslag
Manglende vedlikehold og slitasje er blant de vanligste årsakene til at boligeiere havner i tvist med forsikringsselskapet etter en lekkasje. Her er de typiske fellene som gjør at du må betale regningen selv:
- Utgått drenering: Har dreneringen rundt boligen passert sin forventede tekniske levetid, vil fuktskader i kjelleren ofte bli vurdert som en påregnelig følge av alder og slitasje.
- Gradvis innsig: Standarddekninger unntar som hovedregel vann som gradvis siver inn gjennom utette tak, yttervegger eller grunnmur over tid.
- Kondens og råte: Skader som oppstår som følge av kondens, fukt, sopp og råte dekkes normalt ikke av en ordinær basisdekning, da dette ofte knyttes til mangelfull ventilasjon eller konstruksjonsfeil. Les mer om hvordan du sikrer bygget mot sopp og råte før skadene utvikler seg.
- Manglende vedlikehold: Hvis tette takrenner eller sluk fører til at vannet finner veien inn i huset, kan selskapet avkorte eller avslå erstatningen på grunn av manglende ettersyn.
Slik sikrer du deg mot avslag
Når uhellet først er ute, må du handle raskt og dokumentere alt. Ta bilder av lekkasjepunktet og skadene umiddelbart, iverksett tiltak for å begrense skadeomfanget, og kast aldri ødelagte gjenstander før forsikringsselskapet har gitt klarsignal.
Den aller viktigste jobben gjør du likevel før uværet treffer. Det er store forskjeller mellom selskapenes standard- og toppdekninger, og det gjelder å velge riktig husforsikring ut fra boligens alder og beliggenhet.
Mens en basisdekning stort sett bare tar de akutte rørbruddene, dekker utvidede husforsikringer som Gjensidige Hus Pluss og If Super både vanninntrenging fra terreng og innvendige følgeskader ved lekkasje gjennom utette tak, med visse forbehold og aldersbegrensninger.
Belønning for forebygging – og straff for gjengangere
Forsikringsselskapene bruker i økende grad egenandelen aktivt for å påvirke boligeiere til å ta grep på egen eiendom.
Aktører som Fremtind og Storebrand fjerner egenandelen helt ved overvannskader dersom boligeieren har etablert skadeforebyggende tiltak som infiltrasjonsdammer, infiltrasjonsgrøfter eller grønne tak.
Samtidig slås det hardt ned på manglende utbedring av kjente feil. Hos Fremtind øker egenandelen med 20 000 kroner dersom du får gjentatte vannskader av samme årsak på samme bygning innenfor et tidsrom på 24 måneder.
La selskapene konkurrere om å gi deg best dekning
Å sitte med en skrapet standardforsikring når kjelleren oversvømmes, er en tabbe som fort kan koste deg hundretusenvis av kroner. Heldigvis er det enkelt å oppgradere sikkerhetsnettet sitt.
I stedet for å finkjemme vilkårene hos hvert enkelt selskap på egen hånd, kan du bruke Bytt.no til å sammenligne tilbud på forsikring fra flere selskaper samtidig.
Spesifiser at du ønsker en utvidet husforsikring som dekker innsig fra terreng og følgeskader fra tak. Da tvinger du selskapene til å konkurrere om å gi deg både de beste vilkårene og den laveste prisen, før neste regnskyll treffer.


