
Sammenlign forsikringer til leiligheten
Mange leilighetseiere betaler i dyre dommer for forsikringer de strengt tatt ikke trenger. Enda verre er det at mange mangler kritisk dekning den dagen vannlekkasjen eller sykkeltyveriet er et faktum.
Forsikringsbransjen har vært gjennom en historisk kraftig skadeinflasjon de siste årene. I et slikt marked straffer lojalitet seg nesten alltid for forbrukeren.
Ifølge Statistisk sentralbyrå (SSB) fortsetter prisveksten på forsikringstjenester å være svært høy. I august 2026 lå tolvmånedersveksten for forsikring og finansielle tjenester på hele 7,9 prosent.
Gjennom Bytt.no kan du dra nytte av verifiserte brukeromtaler fra norske forsikringskunder. Dette gir deg et unikt innblikk i hvilke selskaper som faktisk leverer det beste skadeoppgjøret, slik at du slipper å velge i blinde.
Borettslagsforsikring eller vanlig privatforsikring?
Et av de vanligste spørsmålene leilighetseiere stiller seg, er om de trenger en egen bygningsforsikring. Her er jussen krystallklar, og det er viktig å forstå forskjellen på hus- og innboforsikring slik at du ikke betaler for dekning du allerede har gjennom felleskapet.
Som enkeltbeboer i et boligselskap har du verken behov for, eller mulighet til, å opprette en egen bygningsforsikring for din spesifikke enhet. Bygningsmassen håndteres kollektivt, og premien dekkes over felleskostnadene.
I henhold til lovverket har styret en streng plikt til å sørge for at bygninger og fellesanlegg er tilstrekkelig forsikret mot brann og andre skader.
Er du styremedlem og ønsker å kutte felleskostnadene, kan styret enkelt innhente tilbud på borettslagsforsikring for å sikre at bygningsmassen er forsikret til markedets beste betingelser.
Hva er forsikring til leilighet?
I det norske markedet er "leilighetsforsikring" primært et markedsføringsbegrep. De store forsikringsselskapene opererer ikke med dette som et eget teknisk produkt.
For deg som beboer er det i praksis snakk om en utvidet innboforsikring. Selv om borettslaget forsikrer selve bygget, faller et stort ansvar på deg som eier.
En god forsikring skal dekke dine private eiendeler, fastmontert utstyr du selv har bekostet, og ditt personlige erstatningsansvar. For å sikre dine egne verdier, bør du sammenligne innboforsikringer for å finne avtalen som gir best dekning for ditt hjem.
Hva dekker forsikring av leilighet?
For å forstå dekningen, må man skille mellom hva fellesforsikringen tar seg av, og hva din private forsikring må dekke. Borettslagets forsikring dekker standardkomponenter som brann, vannskader og naturskade på selve bygget.
Din private forsikring bør derimot ha en toppdekning som inkluderer følgende kritiske punkter:
- Ansvar og regress: Hvis en vannlekkasje starter i din leilighet og du er erstatningsansvarlig, kan borettslaget kreve regress. Dette dekkes av innboforsikringens generelle ansvarsdekning, normalt med en egenandel på 4 000 kroner.
- Standardheving: Fellesforsikringen dekker kun gjenoppbygging til opprinnelig standard. Har du oppgradert til et luksuskjøkken, må din private forsikring dekke verdidifferansen.
- Rettshjelp: Dekker advokatutgifter ved tvister. Standard egenandel hos ledende selskaper er som regel 4 000 kroner pluss 20 prosent av de overskytende saksomkostningene.
- Skadedyr: Bekjempelse av veggedyr, kakerlakker og skjeggkre krever gode vilkår. Gjensidige (Innbo Pluss) dekker dette med inntil 150 000 kroner, mens If (Super/Utvidet) dekker sanering via Anticimex med en egenandel på 2 000 kroner. Se nærmere detaljer om hva som gjelder for skjeggkre og forsikring før du velger vilkår.
Elbillader i fellesgarasje
Mange lurer på hvem som har ansvaret for elbilladeren i garasjen. En privat ladeboks som er fastmontert i et felles garasjeanlegg, dekkes normalt av boligselskapets felles bygningsforsikring ved brann eller tyveri.
Dette gjelder selv om du har betalt for laderen selv, fordi den regnes som en del av bygningens elektriske anlegg. Løse ladekabler dekkes derimot ofte av bilens kaskoforsikring, eller av innboforsikringen dersom de stjeles fra en låst bod.
Utleie via Airbnb krever egen dekning
Leier du ut leiligheten din i kortere perioder? Lovverket tillater korttidsutleie i inntil 30 døgn i borettslag og 90 døgn i sameier, men forsikringsdekningen varierer enormt mellom selskapene.
En standard innboforsikring dekker normalt brann og vannskader, men hærverk og tyveri utført av leietakeren er ofte unntatt.
- If og Gjensidige tilbyr dekning for utleie som dekker skadeverk, underslag og misligholdt husleie i inntil 6 måneder. Dette forutsetter at utleiedekning er registrert og vilkår om depositum er oppfylt.
- SpareBank 1 og Fremtind dekker ikke uhell eller hærverk utført av leietakere i sine standard innboforsikringer. Her må du kjøpe en særskilt utleiedekning.
Tyveri av el-sykkel og elsparkesykkel
Når det gjelder små elektriske kjøretøy, har lovverket og forsikringsbransjen strammet kraftig inn. For elsparkesykler er det nå et absolutt lovkrav om at du tegner en separat ansvarsforsikring for motorvogn. Tyveri og skade på selve sparkesykkelen kan imidlertid fortsatt dekkes av innboforsikringen som løsøre.
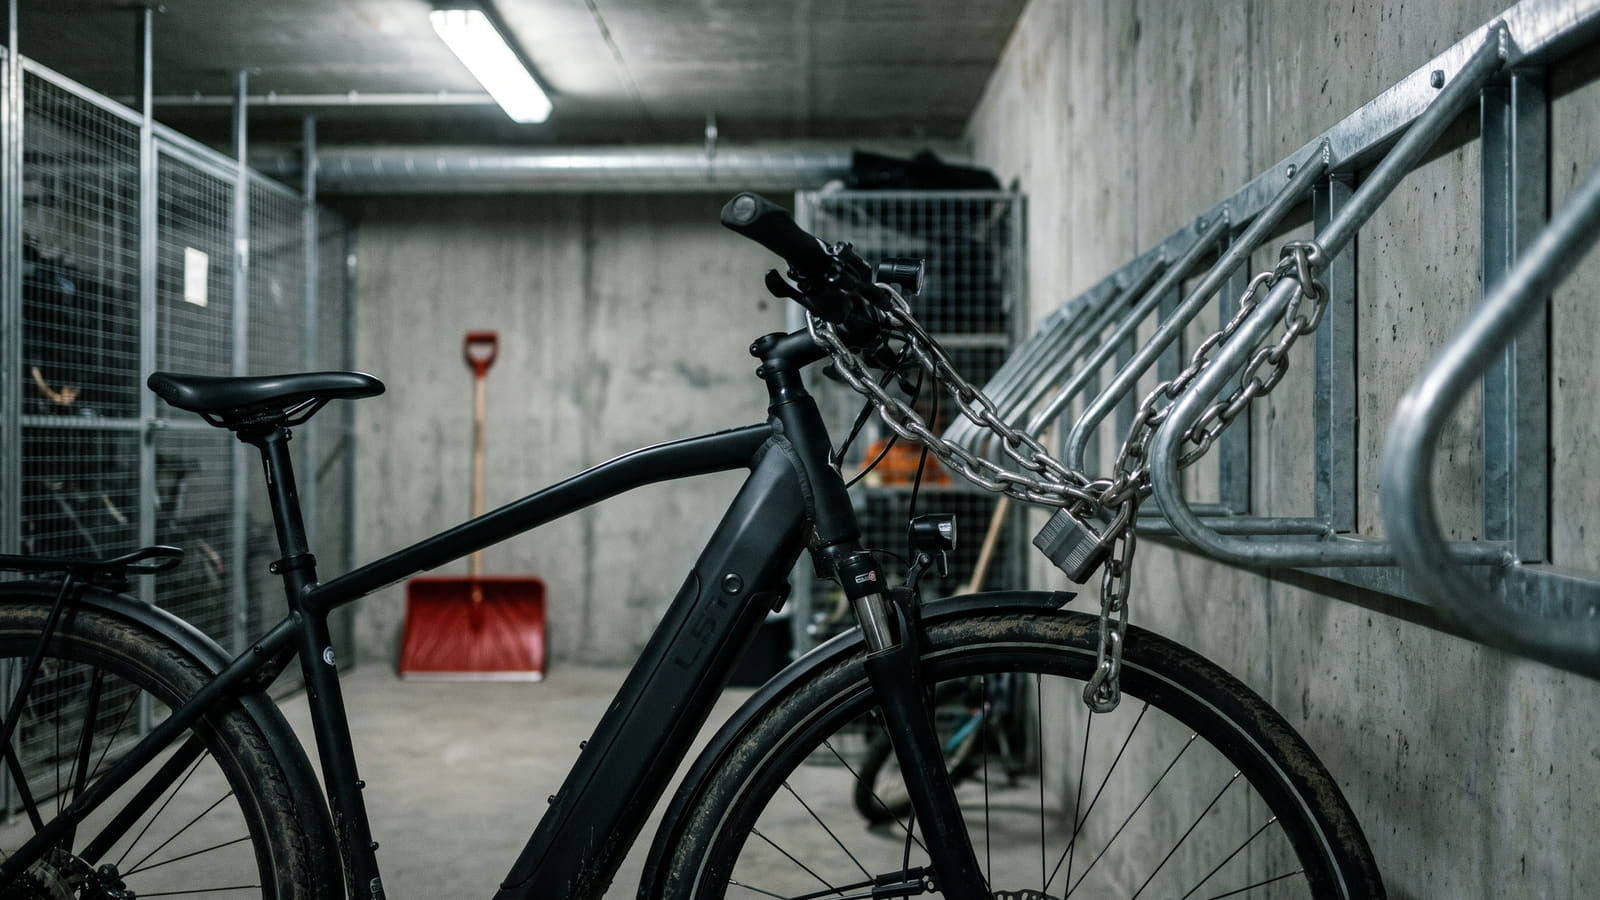
For vanlige el-sykler gjelder egne, strenge regler ved tyveri fra låst fellesbod. Siden fellesboden ikke regnes som "inne i boligen", stiller selskapene absolutte krav til sikring av dyre sykler.
- Gjensidige krever bruk av FG-godkjent lås for elsykler og vanlige sykler med en verdi over 15 000 kroner.
- Fremtind opererer med en enda strengere grense, og krever FG-godkjent lås for alle sykler over 10 000 kroner.
Viktig: Bryter du kravet om FG-godkjent lås, risikerer du at erstatningen avkortes kraftig eller faller helt bort.
Hva koster forsikring til leilighet?
Prisen avhenger av dekningssum, bosted og om du har tilgang på foreningsrabatter. Siden selve bygget dekkes av felleskostnadene, trenger du kun å betale for en innboforsikring.
Til sammenligning ligger markedsprisen for en standard leilighet typisk fra om lag 1 000 til over 4 000 kroner årlig. For voksne i etablerte leiligheter i storbyer, vil prisen ofte ligge i det øvre sjiktet av dette spennet på grunn av økt risiko for innbrudd og vannskader.
Slik får du den beste prisen på din leilighetsforsikring
Å la forsikringen fornye seg automatisk år etter år er den sikreste veien til å betale for mye. For å få den beste prisen og de mest moderne vilkårene, bør du la forsikringsselskapene konkurrere om deg.
Når du legger forsikringene dine ut på anbud, vet selskapene at de konkurrerer mot hverandre. Dette presser prisene ned og sikrer at du får markedets beste betingelser.
Bruk skjemaet her på siden for å starte en priskrig på dine forsikringer. Tjenesten er helt gratis og uforpliktende, og hjelper deg å finne den billigste og beste avtalen for ditt hjem.


