Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert torsdag 1. oktober

Vannskade og dårlig vedlikehold: Dekker forsikringen høststormen?

Vannskade og dårlig vedlikehold: Dekker forsikringen høststormen?

Sist oppdatert

Mange huseiere frykter avslag på forsikringen ved vannskader. Sjekk om du har gått i vedlikeholdsfellen, og lær hvordan du sikrer boligen og oppgjøret før høststormene treffer.

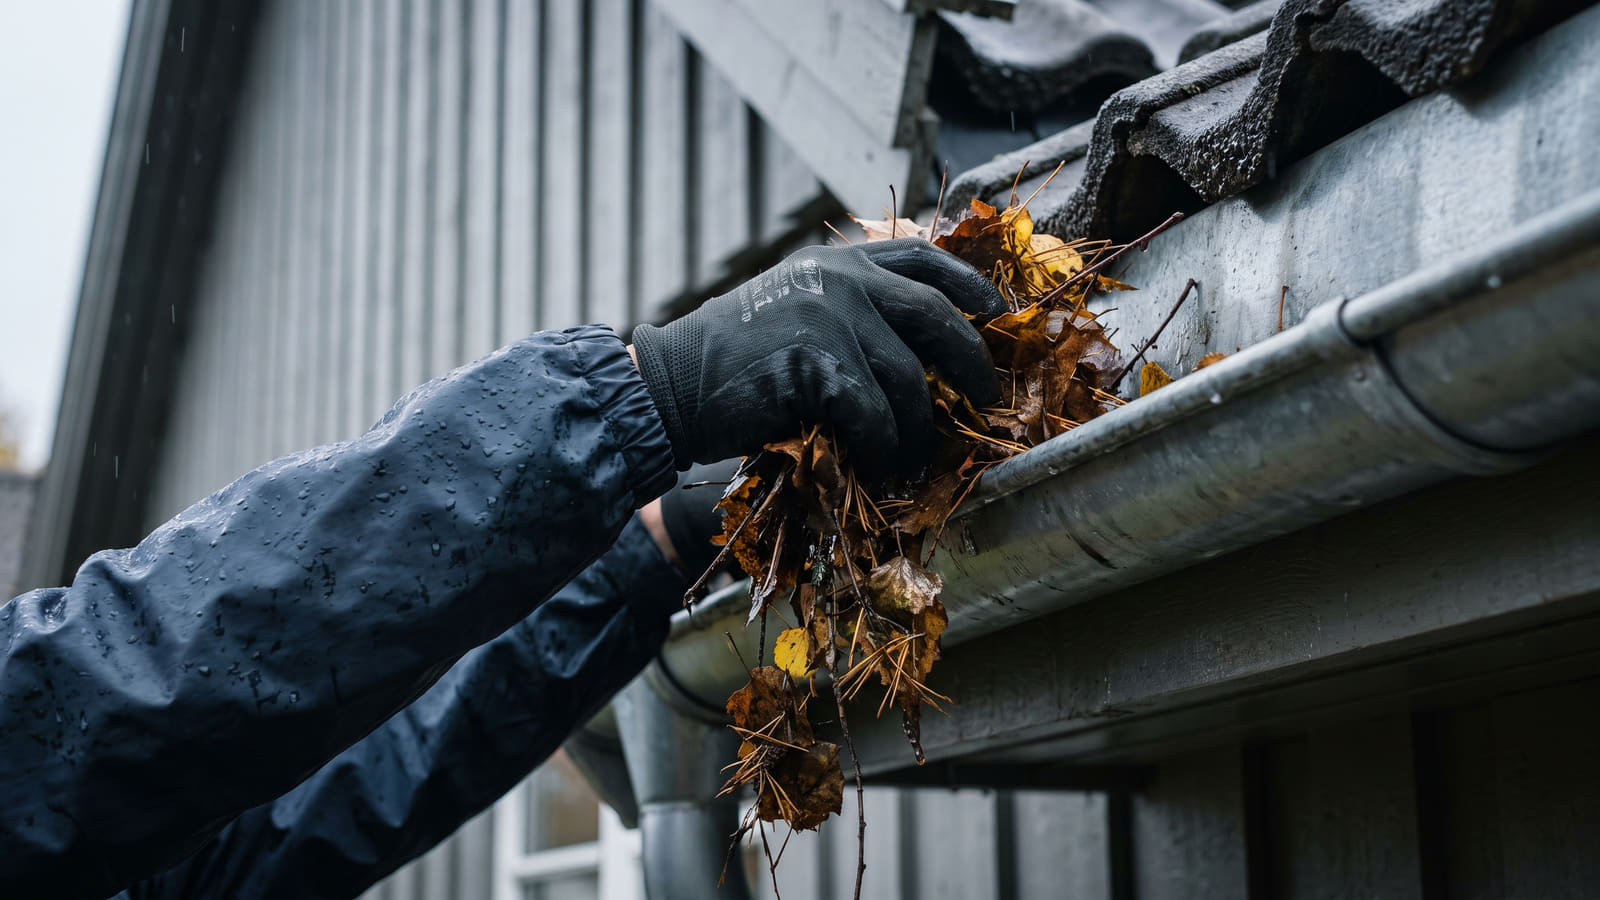
Tette takrenner kan føre til store vannskader når høststormene treffer. Forsikringsselskapene krever at du vedlikeholder boligen for å unngå avkortning i erstatningen.
Kort oppsummert 📝
  • Standarddekning er utilstrekkelig: En vanlig husforsikring dekker normalt ikke følgeskader ved vanninntrenging gjennom utette tak eller vegger, noe som gjør at du trenger en utvidet toppforsikring for å være sikret.
  • Strenge aldersgrenser på tak: Selv med toppforsikring kan takets alder føre til kraftig økt egenandel eller bortfall av dekning dersom taket har passert selskapets aldersgrenser.
  • Selve vedlikeholdet dekkes aldri: Forsikringen erstatter aldri utbedring av selve utettheten på taket, men toppforsikringer kan dekke følgeskadene inne i boligen så lenge du ikke har handlet grovt uaktsomt.
  • Forebygg og sammenlign vilkår: Gjør boligen stormklar ved å rense takrenner og sikre takstein, og sjekk Bytt.no for å få uforpliktende tilbud på forsikring tilpasset boligens alder og tilstand.

Den store vedlikeholdsfellen

Høsten er her, og med den kommer de uunngåelige høststormene. Mange huseiere lever i troen på at husforsikringen automatisk redder dem dersom vannet plutselig fosser inn i stua.

Virkeligheten er langt mer brutal. Sitter du med en standard husforsikring, har du sannsynligvis null dekning når uhellet først er ute. Mange prøver å kompensere for høye premier ved å jakte rabatter, men det er verdt å undersøke om medlemskap i Huseierne faktisk gir rimeligere toppdekning enn det åpne markedet.

Standard husforsikring hos store aktører som Gjensidige, If og Storebrand dekker normalt ikke følgeskader etter vanninntrenging gjennom utett tak eller vegg. For å få dekket slike skader, er du helt avhengig av å ha en utvidet forsikring, ofte kalt Hus Pluss eller Super.

Aldersgrensene som straffer deg

Har du oppgradert til en toppforsikring, er du tryggere, men du er på ingen måte immun mot selskapenes strenge vilkår. Forsikringsselskapene opererer med knallharde aldersgrenser på bygningsmassen din.

Hos enkelte selskaper, som Fremtind, økes egenandelen din automatisk med hele 10 000 kroner ved vanninntrenging gjennom utett yttertak dersom taket er over 30 år gammelt. Har du flatt tak, inntreffer denne smellen allerede etter 15 år.

Nærmer boligen din seg pensjonsalder, blir det enda strammere. Hos Storebrand dekker deres Husforsikring Super følgeskader av vanninntrenging gjennom yttertak kun under forutsetning av at taket er under 50 år gammelt.

For å unngå ubehagelige overraskelser bør du jevnlig sammenligne vilkår for å finne den beste husforsikringen som faktisk dekker boligens alder og tilstand.

Når kan selskapet nekte utbetaling?

Mange frykter at én tett takrenne er nok til at forsikringsselskapet river i stykker polisen og avviser hele kravet. Finansklagenemnda (FinKN) har imidlertid etablert strenge kjøreregler for når et selskap lovlig kan avkorte erstatningen din.

For å avkorte oppgjøret må selskapet kunne bevise at du har opptrådt med grov uaktsomhet, og at det er en direkte årsakssammenheng mellom din forsømmelse og selve skaden.

"Rettslig praksis og nemnda krever et markert avvik fra vanlig forsvarlig handlemåte for at en handling skal anses som grovt uaktsom. Det må være tale om en opptreden som er sterkt klanderverdig."

Sikkerhetsforskrifter og vedlikeholdsplikt

Finansklagenemnda skiller skarpt mellom selve vedlikeholdsmangelen og følgeskaden. Sikkerhetsforskriftene krever generelt at du sørger for forsvarlig vedlikehold av tak og takrenner.

Mangler boligen din vedlikehold, får du aldri dekket reparasjonen av selve årsaken. Utbedring av selve utettheten på yttertaket regnes utelukkende som huseiers vedlikeholdsansvar.

En toppforsikring vil likevel ofte dekke følgeskaden – altså vannet som ødelegger parketten din – med mindre du har ignorert åpenbare feil over lang tid og dermed brutt sikkerhetsforskriftene.

Sjekklisten som redder skadeoppgjøret

Som huseier har du en generell vedlikeholdsplikt. For å sikre at vannet følger planlagte veier og ikke havner i kjelleren din, bør du utføre disse tre fysiske tiltakene før høststormene setter inn:

  1. Rens takrenner og nedløp: Fjern løv og rusk umiddelbart. Vannet må kunne renne fritt bort fra husveggen og grunnmuren.
  2. Sikre taktekkingen: Kontroller at takstein eller plater er hele og sitter godt fast. Utette tak er den vanligste kilden til vanninntrenging under kraftig vind og nedbør.
  3. Frigjør sluk og avløp: Sørg for at rister og avløp rundt boligen er helt frie for hindringer, slik at overflatevann ikke samler seg og presser mot grunnmuren.

Ta kontroll før stormen treffer

Ikke vent til vannet står over dørstokken med å finne ut hvilken dekning du egentlig har. Å bytte til et selskap med bedre vilkår og rettferdige oppgjør tar bare noen få minutter.

Er du klar for å sikre boligen din med en skikkelig toppdekning? Fyll ut ett enkelt skjema på Bytt.no for å få uforpliktende tilbud på forsikring fra opptil tre ulike selskaper. La selskapene konkurrere om å gi deg de beste vilkårene og den tryggeste høsten.

Kilder og metode 🔎

Informasjonen om vilkår for husforsikring og skadeoppgjør ved vannskader ble sist verifisert og oppdatert i september 2026. Kunnskapsgrunnlaget bygger blant annet på gjeldende forsikringsvilkår og produktinformasjon fra aktører som Gjensidige, Storebrand og Fremtind.

Gjennomgangen av dekningsomfang og sikkerhetsforskrifter tar utgangspunkt i offisielle avtalevilkår og skadereduserende retningslinjer fra selskaper som If og Gjensidige, supplert med markedsdata fra Smarte Penger. Disse eksterne referanserammene og aldersbetingelsene er deretter systematisert og kryssjekket mot Bytt.nos redaksjonelle analyser av husforsikringsdekninger for å kartlegge faktiske forskjeller i egenandeler og vedlikeholdskrav. Dette analytiske rammeverket sikrer en objektiv og dokumentert fremstilling av hvordan forsikringsselskapenes vilkår praktiseres ved skadeoppgjør.

Ofte stilte spørsmål om vannskader og husforsikring

Få raske svar på hva husforsikringen dekker ved vanninntrenging, hvilke aldersgrenser som gjelder for tak, og hvordan du unngår avslag på skadeoppgjøret.
Dekker en standard husforsikring vanninntrenging gjennom utett tak?

Nei, standard husforsikring hos selskaper som Gjensidige, If og Storebrand dekker normalt ikke følgeskader etter vanninntrenging gjennom utett tak eller vegg. For å få dekket slike skader må du som regel ha en utvidet toppforsikring, for eksempel Hus Pluss eller Super.

Får jeg erstatning for å reparere selve lekkasjen i taket?

Nei, utbedring av selve utettheten eller skaden på yttertaket dekkes aldri av forsikringen, da dette regnes fullt ut som huseiers eget vedlikeholdsansvar. En toppforsikring kan derimot dekke følgeskadene innvendig, for eksempel vannskader på parkett, vegger og takkonstruksjon.

Hvilke aldersgrenser har forsikringsselskapene på tak?

Vilkårene varierer etter selskap og taktype:

  • Fremtind: Egenandelen øker med 10 000 kroner ved vanninntrenging gjennom yttertak dersom taket er over 30 år gammelt (eller over 15 år for flate tak).
  • Storebrand: Husforsikring Super dekker følgeskader ved vanninntrenging gjennom yttertak kun hvis taket er under 50 år gammelt.

På Bytt.no kan du sammenligne vilkår for husforsikring for å finne dekningen som passer boligens alder.

Hvilke tiltak må jeg gjøre før høststormen for å oppfylle vedlikeholdsplikten?

For å unngå fare for avkortning ved skadeoppgjør bør du sikre tre ting før uværet kommer:

  1. Rens takrenner og nedløp for løv og smuss så vannet renner fritt bort fra fasaden.
  2. Kontroller taktekkingen og se etter sprukne, løse eller manglende takstein og plater.
  3. Frigjør sluk og avløp rundt grunnmuren slik at store nedbørsmengder ikke samler seg opp.

Vil du sjekke om du betaler for mye for toppdekningen din, kan du få uforpliktende tilbud på forsikring via Bytt.no.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR