
Hva er egentlig en innboforsikring?
Den enkleste måten å forstå innboforsikring på, er å se for seg at du snur boligen din på hodet og rister. Alt som faller ut, dekkes av innboforsikringen.
Dette inkluderer alt fra dyre møbler og elektronikk, til klær, sykler og sportsutstyr. I tillegg til fysiske gjenstander, inkluderer mange moderne forsikringer også hjelp dersom du blir utsatt for ID-tyveri og svindel på nett.
Det er viktig å skille mellom innboforsikring og husforsikring. Husforsikringen dekker selve bygningsmassen – altså vegger, tak og fastmontert utstyr. Innboforsikringen dekker utelukkende dine personlige eiendeler. Bor du i borettslag eller leier bolig, trenger du som regel kun innboforsikring, da selve bygget forsikres av huseier eller styret. Eier du derimot en enebolig eller tomannsbolig, bør du sette deg inn i hva husforsikringen dekker for å sikre hele eiendommen din riktig.
Standard vs. Toppdekning: Dette er forskjellen i 2026
De fleste forsikringsselskapene opererer med to hovednivåer: En standarddekning og en utvidet dekning (ofte kalt Super, Pluss eller Topp).
Mens standarddekningen sikrer deg mot de store, økonomiske krisene, er det de typiske hverdagsulykkene som kjennetegner toppdekningene.
Standard innboforsikring
Dette er selve grunnmuren i forsikringen din. En standardavtale dekker tap og skader ved:
- Brann: Dekker alt innbo ved brannskader og røykskader.
- Vannskader: Lekkasjer fra rør, vaskemaskiner eller plutselig vanninntrenging.
- Tyveri og hærverk: Både ved innbrudd i selve boligen og tyveri fra låst bod.
- Naturskade: Dette er en obligatorisk del av alle brannforsikringer i Norge.
Naturskader på innbo og bygning har en fast lovbestemt egenandel på 8 000 kroner per hendelse gjennom Norsk Naturskadepool.
Utvidet innboforsikring (Super/Pluss)
Det er her forskjellene mellom selskapene blir tydelige. I 2026 er det særlig tre ting som gjør at mange velger å oppgradere til en toppdekning:
- Uhellsdekning: Dette er den vanligste grunnen til å velge en utvidet forsikring. Mens standarddekningen krever at noen stjeler PC-en din for at du skal få erstatning, dekker uhellsdekningen at du selv mister den i gulvet eller søler kaffe på tastaturet.
- Skadedyr: Bekjempelse av insekter har blitt en enorm utgift for mange nordmenn. Toppdekningene dekker nå bekjempelse og sanering av insekter som veggedyr, kakerlakker og skjeggkre med opptil 150 000 kroner.
- Flytteforsikring: Skal du bytte bolig, er det fort gjort at TV-en eller serviset går i stykker under transport. Toppdekningene inkluderer ofte en egen uhellsforsikring for selve flytteprosessen.
Sjekkliste for sykkel, el-sparkesykkel og studenter
Selv om innboforsikringen er en av de vanligste forsikringene vi har, er det mange som får seg en ubehagelig overraskelse ved skadeoppgjør. Her er reglene du må kjenne til.
Tyveri av sykkel og el-sykkel
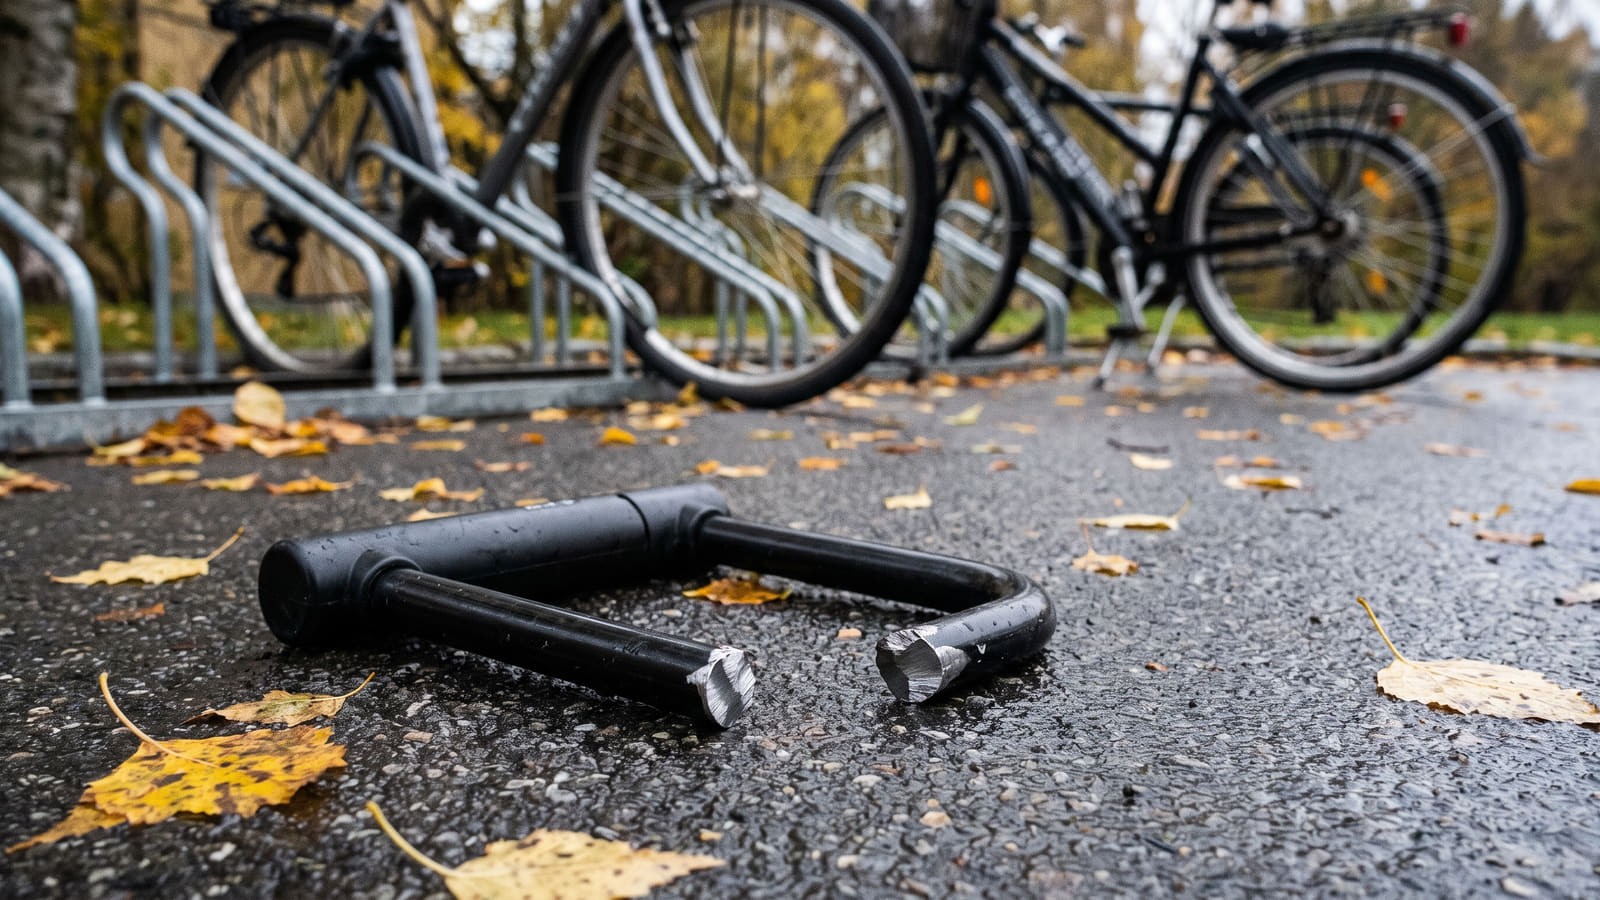
Sykkeltyveri er en massiv gjenganger i skadestatistikken. En standard innboforsikring dekker tyveri utenfor hjemmet, men vilkårene varierer kraftig mellom selskapene.
- Gjensidige: Dekker sykkeltyveri med inntil 30 000 kroner i sin standard innboforsikring.
- If og Tryg: For å få dekket verdier opp mot 40 000 kroner hos If, eller få utvidet dekning hos Tryg, forutsetter dette at du har utvidede toppdekninger eller en egen sykkelforsikring.
- Sikkerhetskrav: Forsikringsselskapene krever bruk av FG-godkjent lås ved utendørs parkering dersom sykkelen eller el-sparkesykkelen har en verdi over 15 000 kroner. Uten dette vil erstatningen avkortes.
El-sparkesykkel: Strengt regelverk
El-sparkesykler er klassifisert som motorvogn etter bilansvarsloven. Dette betyr at du er lovpålagt å ha en egen, separat ansvarsforsikring for å bruke dem. Her kan du enkelt innhente tilbud og finne riktig ansvarsforsikring til elsparkesykkel for å unngå store økonomiske krav ved uhell.
Innboforsikringen din dekker aldri ansvar hvis du kjører på noen og forårsaker skade. Derimot kan selve tyveriet av el-sparkesykkelen fortsatt være dekket under innboforsikringen, forutsatt at den var forsvarlig låst.
Studenter: Adressen avgjør alt
Er du student, eller har du barn som studerer? Da kan du spare tusenlapper. Borteboende studenter kan være dekket av foreldrenes innboforsikring, men det finnes én nådeløs regel: Studenten må opprettholde folkeregistrert adresse hos foreldrene. Dersom du melder flytting i Folkeregisteret, bør du i stedet finne en tilpasset innboforsikring til student med gode studentrabatter.
Det er også viktig å være klar over at selskapene opererer med ulike tidsbegrensninger:
- If har en tidsbegrensning på inntil to år etter utflytting for dekning under foreldrenes innboforsikring.
- Gjensidige og Fremtind har ikke en slik toårsgrense, så lenge studenten forblir folkeregistrert hos foreldrene.
Bor du i kollektiv?
Her går mange i fella. I et bofellesskap med venner dekker innboforsikringen kun forsikringstakeren og dennes familie eller samboer.
Venner regnes ikke som samme husstand. Det betyr at hver enkelt person i kollektivet må ha sin egen innboforsikring for å få erstatning ved brann eller innbrudd.
Slik får du best pris på innboforsikring
Prisen på innboforsikring varierer kraftig basert på hvor du bor, hvilken dekning du velger, og hvilket selskap du bruker. Det er ikke uvanlig at prisen kan variere med flere tusen kroner for nøyaktig samme dekning.
Forsikringsselskapene endrer priser hyppig, og lojalitet lønner seg sjelden. For å unngå å betale for mye, bør du jevnlig sjekke markedet.
På Bytt.no kan du enkelt sammenligne tilbud på innboforsikring fra flere selskaper samtidig. Du fyller ut ett skjema, og lar selskapene konkurrere om å gi deg den beste prisen og de beste vilkårene.
Hvis du er usikker på om du betaler for mye i dag, kan du også bruke vår forsikringsrobot. Legg inn dine nåværende avtaler, og sjekk pris med forsikringsroboten for å se nøyaktig hvor mye du kan spare på å bytte selskap i dag.


