
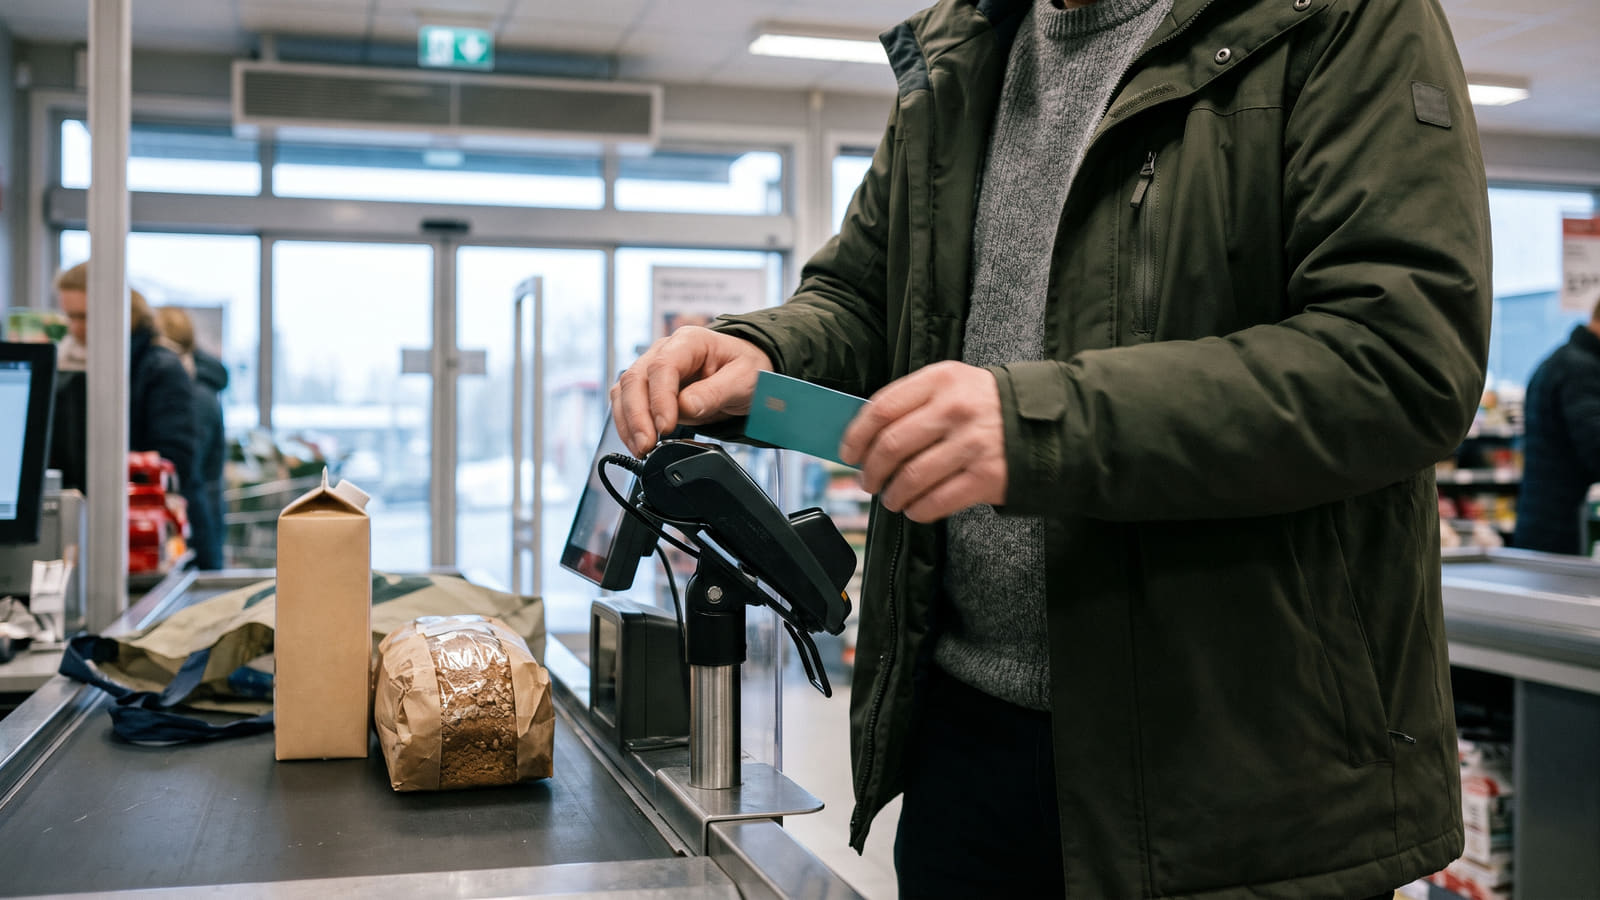
Sjokket i nettbanken: Betaler du for å bruke egne penger?
Det er lite som provoserer mer enn å åpne nettbanken og oppdage at banken har trukket hundrevis av kroner for at du skal få lov til å bruke dine egne penger. Hos Norges største bank, DNB, belastes voksne privatkunder 295 kroner i året for et helt vanlig Visa debetkort knyttet til brukskontoen.
Dette gebyret trekkes normalt samlet første virkedag i januar, eller som en forholdsmessig pris for resterende måneder dersom du bestiller kortet i løpet av året.
Er du ung voksen, kommer dette gebyret ofte som en ubehagelig overraskelse på bursdagen din. Gjennom programmet DNB Ung er bankkortet nemlig gebyrfritt frem til du fyller 28 år, før du automatisk overføres til ordinære vilkår med fullt årsgebyr.
Så mye koster bankkortet hos de etablerte bankene
DNB er langt fra alene om å kreve betaling for grunnleggende korttjenester. Et standard debetkort koster typisk mellom 275 og 350 kroner i året blant tradisjonelle og etablerte norske banker.
Dette prisnivået gjelder hos kjente aktører som:
- DNB
- Sbanken
- Handelsbanken
- SpareBank 1
Andre banker velger å pakke inn kortprisen i månedlige programgebyrer eller skille mellom fysiske og digitale løsninger.
Ulike prismodeller hos Nordea og Bulder
Hos Nordea prises bankkortet gjennom pakken «Min dagligbank». Denne koster 29 kroner i måneden for voksne kunder – noe som utgjør 348 kroner i året for brukskonto og ett bankkort. Se hva kundene mener om prisene i verifiserte omtaler av Nordea.
Utfordrerbanken Bulder har valgt en todelt prismodell for sine kunder. Der må du betale 300 kroner i året dersom du ønsker et fysisk debetkort i lommeboka, eller 240 kroner i året hvis du kun klarer deg med et virtuelt debetkort på mobilen.
Mistenker du at banken din tar seg for godt betalt på flere områder enn bare kortet? Før du bestemmer deg for hva du skal gjøre, kan du enkelt lese over 13 000 verifiserte kundeomtaler av norske banker for å se hvilke aktører som faktisk leverer god service og rettferdige vilkår.
Hvordan få debetkort uten årsgebyr?
For kostnadsbevisste forbrukere finnes det muligheter til å slippe unna årsavgiften, men det krever ofte at du oppfyller spesifikke medlemskrav.
OBOS-banken tilbyr et helt gebyrfritt debetkort (0 kroner i årsgebyr) til alle som er medlemmer av OBOS. Dersom du er kunde i banken uten et slikt medlemskap, må du imidlertid betale et årsgebyr på 375 kroner.
Sjekk betalingssystemet på kortet
Når du vurderer et gebyrfritt kort, er det viktig å sjekke at kortet fungerer optimalt i hverdagen. Debetkortet fra OBOS-banken er et fullverdig kombinert kort med både BankAxept og Visa.
At kortet har det nasjonale betalingssystemet BankAxept i tillegg til Visa, gir deg viktige fordeler i norske butikker:
- Støtte for kontanttjenester i butikk (innskudd og uttak av kontanter i kassen).
- Innebygd reserveløsning ved nettverksutfall, slik at du fortsatt får betalt for matvarene selv om terminalen mister nettkontakten (sjekk også hvordan banken din håndterer Vipps-tæpping i butikk om du foretrekker å betale med mobilen).
Debetkort eller gratis kredittkort?
Mange lurer på hvorfor vanlige bankkort koster penger når kredittkort ofte reklamerer med null i årsavgift. Mens mange banker tar årsgebyr på debetkort, har de fleste kredittkort 0 kroner i årsavgift.
Kredittkortselskapene henter i stedet inn sine inntekter via høye rentekostnader ved ubetalt saldo og egne gebyrer ved kontantuttak. Bruker du et slikt kort i hverdagen, krever det stålkontroll på at hele fakturaen betales ved forfall hver eneste måned – og det kan lønne seg å undersøke om dyre kredittkort med årsavgift egentlig gir merverdi sammenlignet med gebyrfrie alternativer.
Du har krav på å få pengene tilbake
Mange kvier seg for å si opp et bankkort midt i året fordi årsgebyret allerede er trukket fra kontoen. Det trenger du ikke å bekymre deg for.
Ifølge finansavtaleloven har du som forbruker lovfestet rett til å få refundert en forholdsmessig del av en forhåndsbetalt årsavgift dersom du sier opp kortet eller kontoavtalen før året er omme.
Sier du opp et kort i sommermånedene etter å ha betalt for hele kalenderåret i januar, skal banken altså betale tilbake pengene for månedene du ikke bruker kortet.
Bruk kortgebyret som vekker – her ligger de store pengene
Å spare 300 kroner på et bankkort er en god start, men den virkelige gevinsten ligger i å bruke irritasjonen over gebyrene til å rydde opp i resten av bankforholdet ditt. En bank som skrur opp gebyrene på dagligbank, gir deg sjelden de beste betingelsene på sparing og lån.
Har du sparepenger stående på en vanlig brukskonto eller en lavrentekonto i storbanken, taper du kjøpekraft hver eneste måned. Ta en rask sjekk i vår daglig oppdaterte oversikt over landets beste sparerenter, hvor du raskt ser hvilke banker som gir deg høyest avkastning på sparepengene dine.
Slik kutter du den største utgiften
For boligeiere er kortgebyret bare småpenger sammenlignet med hva du betaler i unødvendige rentekostnader. Selv en liten renteforskjell på boliglånet utgjør fort mange tusen kroner i året.
Vil du se hvordan din nåværende bank ligger an i markedet? Du kan når som helst sammenligne over 1 000 boliglån fra norske banker side om side for å få full oversikt over hvem som tilbyr de laveste rentene akkurat nå.
Den mest effektive måten å presse ned kostnadene på, er å la bankene kjempe om deg som kunde. Ved å bruke vårt gratisverktøy for å sjekke ditt boliglån og hente uforpliktende tilbud, ser du umiddelbart hvor mye du kan spare, og du får konkrete tilbud du enten kan bytte til eller bruke som pressmiddel mot din nåværende bank.