
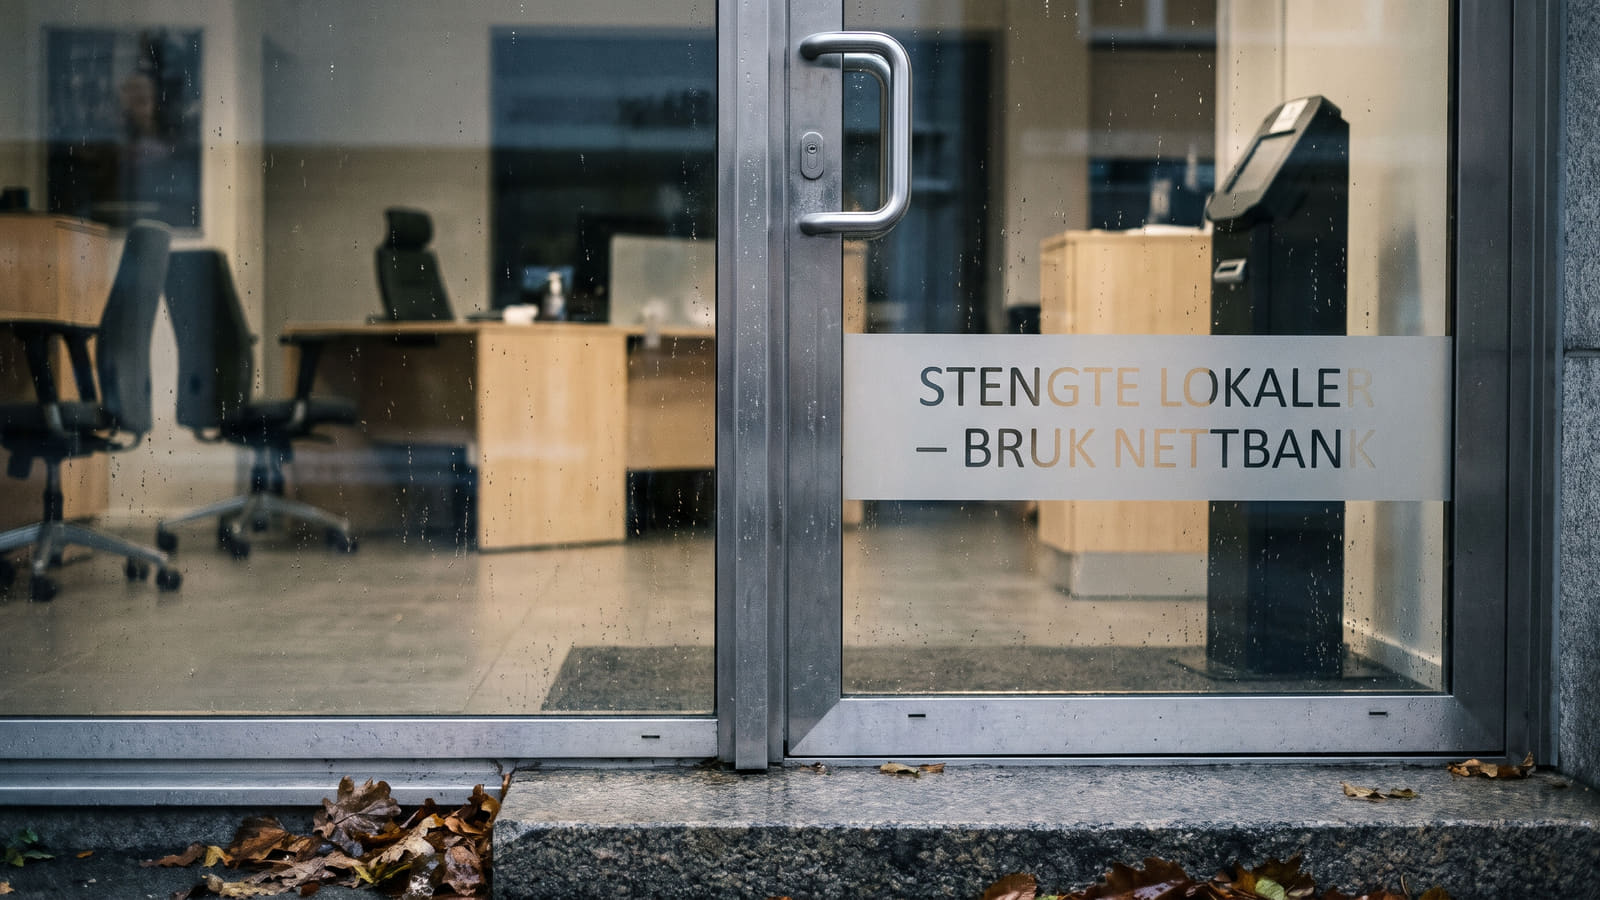
Frustrasjonen med den digitale muren
Du står midt i en viktig økonomisk beslutning og trenger å snakke med et ekte menneske, men møter i stedet en automatisert chat og begrensede telefontider.
Høsten 2026 vedtok SpareBank 1-alliansen å legge ned sitt felles kundesenter i Stavanger med 113 ansatte, der betjeningsansvaret gradvis fases ut og flyttes tilbake til regionbankene fram mot 1. mars 2027.
Samtidig opplever mange kunder at SpareBank 1 benytter chatboten «Ida» som digital assistent tilgjengelig døgnet rundt, mens den telefoniske kundeservicen har avgrensede åpningstider. Det er store forskjeller på hvilke banker som hjelper deg på kveld og helg, og når tilgjengeligheten svekkes i storbankene, er det helt naturlig å vurdere om en annen bank kan gi deg bedre oppfølging.
Hvilke banker har egentlig de mest fornøyde kundene?
Misnøye med upersonlig service og dårlig tilgjengelighet slår direkte ut på de store nasjonale målingene.
Tall fra Norsk Kundebarometer og EPSI for 2026 avslører et tydelig skille i det norske bankmarkedet:
- Vinnerne på kundetilfredshet: Allianser som Eika og Lokalbank, samt heldigitale aktører som Bulder Bank, oppnår høyest tilfredshet blant norske bankkunder.
- Taperne i bunnen: De tradisjonelle storbankene DNB og Nordea skårer i bunnen av målingene i 2026.
Før du bestemmer deg for hvor du vil flytte kundeforholdet ditt, bør du sjekke hva vanlige kunder faktisk opplever i hverdagen. Ved å lese blant over 13 000 verifiserte kundeomtaler av norske banker på Bytt.no, avslører du raskt hvilke banker som faktisk tar telefonen når det gjelder.
Her får du fortsatt et fysisk kontor og egen rådgiver
Ønsker du en fast rådgiver å sparre med, må du se etter bankene som bevisst satser på lokal tilstedeværelse fremfor ren selvbetjening.
Handelsbanken og lokalbankene
Handelsbanken opprettholder en tydelig modell med 37 lokale kontorer i Norge og gir deg direkte tilgang til navngitte, personlige rådgivere. Nettopp på grunn av denne personlige oppfølgingen har banken historisk toppet tilfredshetsmålinger. Se hva kundene selv mener og les verifiserte erfaringer med Handelsbanken.
Også lokalbanker, som bankene i Eika-alliansen og Sparebanken Norge, kombinerer fysiske filialer og menneskelig rådgivning med ordinær nettbank.
De heldigitale alternativene
I den andre enden av skalaen finner du rene mobil- og nettbanker som Bulder Bank og BN Bank. Disse har ingen fysiske kontorer overhodet, men scorer likevel høyt hos kunder som foretrekker å løse alt selv i en god app.
Lojalitetsfellen: Hva koster den personlige servicen deg?
Selv om det føles trygt å ha en personlig rådgiver i en tradisjonell bank, kan passiv lojalitet koste deg dyrt hver eneste måned.
Undersøkelser fra Forbrukerrådet viser at fullservicebanker ofte krever aktiv pruting for å gi konkurransedyktige boliglånsrenter, og at lojale bankkunder i snitt betaler rundt 0,2 prosentpoeng høyere rente enn nye kunder.
Har du et boliglån på flere millioner kroner, utgjør 0,2 prosentpoeng mange tusen kroner i unødvendige renteutgifter hvert år – en typisk lojalitetsstraff hvor du enkelt kan tvinge lånekostnadene ned ved å forhandle aktivt. Du bør derfor aldri akseptere standardrenten rådgiveren din gir deg uten å sjekke hva du kan få andre steder.
Bruk et par minutter på å sjekke ditt boliglån og få uforpliktende tilbud her, slik at du enten kan bytte til en billigere bank eller bruke tilbudene som brekkstang mot din nåværende rådgiver.
Slik får du i pose og sekk
Mange tror feilaktig at de må velge mellom god personlig kundeservice og markedets laveste boliglånsrente.
Du behøver slett ikke å samle alle tjenestene dine i én og samme bank. Den smarteste strategien for mange forbrukere er å dele opp kundeforholdet:
- Behold dagligbanken: Ha lønnskonto, kort og dagligbank i en lokalbank eller fullservicebank der du får den personlige servicen og rådgivningen du verdsetter.
- Flytt boliglånet: Plasser selve boliglånet ditt kynisk i den banken som til enhver tid gir deg den laveste renten.
- Flytt sparepengene: Sett bufferen din i banken som gir deg best avkastning, noe du enkelt finner i vår oppdaterte oversikt over sparekontoer med høyest innskuddsrente.
Vil du derimot også bytte selve dagligbanken fordi nåværende bank har lagt ned kundesenteret, er prosessen helautomatisert.
Overføring av dagligbank håndteres gjennom en standardisert fullmakt der den nye banken din automatisk flytter innskudd, AvtaleGiro og faste betalinger, mens eFaktura følger deg automatisk.
Start gjerne med å se vår komplette renteoversikt for over 1 000 boliglån for å se om banken din faktisk fortjener lojaliteten din i dag.