Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert lørdag 17. oktober

Sannheten om 0 % rente på billån: Slik unngår du forhandlerfellen

0 % rente på billån: Slik unngår du forhandlerfellen

Sist oppdatert

En kampanjerente på 0 % hos bilforhandleren kan virke som et drømmetilbud, men skjulte gebyrer og et kraftig rentesjokk etter tre år kan koste deg dyrt. Slik finner du den faktisk billigste løsningen.

En kampanjerente på 0 prosent kan være en felle. Skjulte gebyrer og et kraftig rentesjokk etter bindingstiden gjør ofte billånet mye dyrere i lengden.
Kort oppsummert 📝
  • Ikke helt gratis: Selv med 0 % nominell rente påløper det etablerings-, termin- og tinglysingsgebyr som gir en positiv effektiv rente og reelle kostnader.
  • Varer kun i 36 måneder: Kampanjerenten er normalt tidsbegrenset til tre år, før lånet automatisk settes opp til finansieringsselskapets ordinære, flytende rente.
  • Tapt kontantrabatt: Ved å takke ja til subsidiert rente mister du ofte muligheten til å forhandle ned selve kjøpesummen på bilen.
  • Sjekk hele løpetiden: Sammenlign alltid totalkostnaden over hele lånets levetid mot et ordinært banklån, og på Bytt.no kan du sammenligne alle billån for å finne den rimeligste løsningen.

Illusjonen av gratis penger

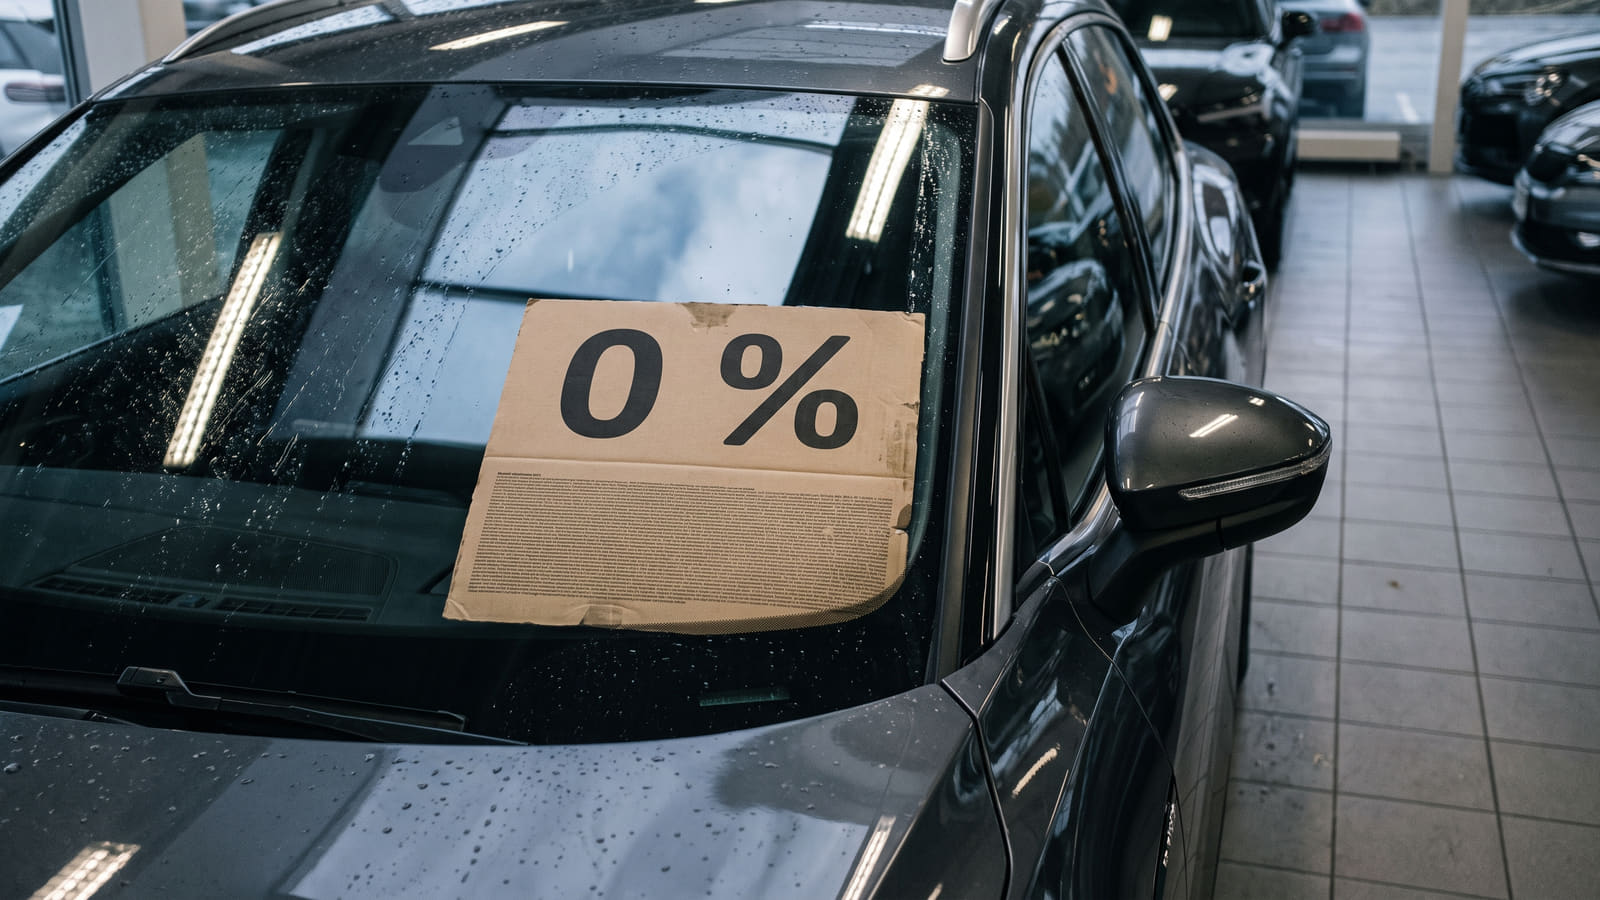
Du står i bilhallen. Den nye elbilen skinner, og over taket henger et massivt skilt: 0 % kampanjerente. For mange bilkjøpere utløser dette en intens frykt for å gå glipp av et kupp.

Men realiteten er en annen. En markedsført nominell rente på 0 % på et billån betyr ikke at finansieringen er gratis, da etablerings- og termingebyrer samt tinglysingsgebyr gir en positiv effektiv rente og reelle lånekostnader.

Før du signerer papirene fra forhandleren, må du kjenne til de skjulte mekanismene som ligger bak disse lokketilbudene.

Kontantrabatten du går glipp av

Bilforhandlere gir sjelden ved dørene uten å ta det igjen et annet sted. Ved å takke ja til forhandlerens subsidierte kampanjerente risikerer bilkjøperen å miste muligheten til å forhandle frem en kontantrabatt på bilens kjøpesum. Årsaken er enkel: Forhandlere subsidierer ofte renten fremfor å senke selve listeprisen.

Dette betyr at du i realiteten betaler for den "billige" renten gjennom en høyere kjøpesum.

En rentekampanje er kun økonomisk fordelaktig dersom den samlede rentebesparelsen i kampanjeperioden overstiger det tapte prisavslaget man alternativt kunne oppnådd som kontantkunde. Ofte vil et ordinært billån fra banken kombinert med en solid prisforhandling gi et langt bedre totalregnestykke.

Rentesjokket etter 36 måneder

Den største økonomiske fellen ligger i låneavtalens levetid. Kampanjerenter på billån er normalt tidsbegrenset til tre år (36 måneder), hvoretter lånet automatisk justeres opp til finansieringsselskapets ordinære, flytende listepris.

Når en treårig kampanjeperiode på billånet utløper, kan gjenstående restgjeld gi et markant rentehopp i månedlige utgifter når renten øker.

Mange planlegger å flytte lånet til sin egen bank når kampanjen er over, men dette er ikke alltid rett frem. Å flytte et billån til en ny bank etter endt kampanjeperiode krever at den nye banken overtar det eksisterende salgspantet, fordi Panteloven forhindrer etablering av nytt salgspant etter at bilen er overlevert. Det krever at du kvalifiserer for lån hos den nye banken på det tidspunktet, men du kan forberede deg ved å lære mer om hvordan du flytter billånet for å unngå rentesjokket i god tid før kampanjen utløper.

Risikoen ved null i egenkapital

Enkelte bilforhandlere tilbyr kampanjerenter helt ned til 0 kr i egenkapital for å stimulere salget. Dette står i sterk kontrast til bankenes ordinære trappemodeller, der lav egenkapital automatisk gir høyere rente. I det tradisjonelle bankmarkedet for billån kreves det som regel minimum 35 prosent egenkapital for å oppnå bankenes laveste veiledende rente.

Selv om det er fristende å kjøpe bil uten oppsparte midler, bærer det med seg en betydelig fallgruve:

  • Kjøp av ny bil med lite eller ingen egenkapital kombinert med lang løpetid øker risikoen for negativ egenkapital, ettersom bilens verdifall er størst de første årene slik at restgjelden kan overstige bilens verdi.

Dersom du faktisk har behov for 100 % finansiering, bør du alltid sjekke markedets beste billån uten egenkapital uavhengig av forhandlerens tilbud.

Slik tar du det smarte valget

Ikke la deg blende av isolerte månedsbeløp de første tre årene. For å vurdere forhandlerfinansiering mot bankenes ordinære grønne billån må man sammenligne effektiv rente og totalkostnad over hele løpetiden, ettersom grønne billån gir en stabil rentefordel mens kampanjerenter stiger betydelig etter bindingstiden.

Gjør følgende før du kjøper bil:

  1. Be forhandleren om bilens pris uten finansiering (kontantpris), og forhandle frem en rabatt.
  2. Finn markedets laveste rente for din bil. Kjøper du elbil, bør du sjekke oversikten over de beste grønne billånene.
  3. Sammenlign totalkostnaden på forhandlerens tilbud mot din egen bankløsning over hele nedbetalingstiden, ikke bare de første 36 månedene.

Bruk Bytt.no sin komplette oversikt til å sammenligne alle billån. På den måten sikrer du at du ikke betaler overpris for en bil i forkledning av et "gratis" lån.

Kilder og metode 🔎

Vilkår, rentebetingelser og finansieringsdata ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på analyser og veiledende satser fra uavhengige fagredaksjoner som Smarte Penger, bransjerapporter fra Bilbransje24 samt publiserte kampanjevilkår fra aktører som Volkswagen.

Kartleggingen av bilfinansieringsmarkedet tar utgangspunkt i offisielle prismodeller, reguleringer for salgspant og utlånspraksis fra finansieringsforetak som Brage Finans og bilfaglige kilder som Carzone.no. Disse eksterne referansedataene er videre bearbeidet og kontrollert mot Bytt.nos overordnede analysemodeller for totalkostnad og renteutvikling over lånets fulle løpetid. Vurderingen støtter seg spesifikt på Bytt.nos sammenligningsdata for grønne billån samt redaksjonens dybdeanalyse av refinansiering ved utløp av kampanjeperioder. Denne metodiske tilnærmingen gjør det mulig å belyse det reelle kostnadsbildet når subsidierte introduksjonsrenter erstattes av ordinære markedsbetingelser.

Ofte stilte spørsmål om 0 % rente på billån

Få svar på hva kampanjerente hos bilforhandleren egentlig koster, hvilke feller du må se opp for, og hvordan du unngår et ubehagelig rentehopp.
Er et billån med 0 % nominell rente helt gratis?

Nei. Finansieringen er ikke gratis, ettersom etableringsgebyr, termingebyrer og tinglysingsgebyr gir en positiv effektiv rente og reelle lånekostnader over tid. I tillegg risikerer du å gå glipp av kontantrabatt på bilens kjøpesum, fordi forhandlere ofte subsidierer renten fremfor å gi avslag i prisen.

Hva skjer med lånet når kampanjeperioden på tre år utløper?

Kampanjerenter er normalt tidsbegrenset til tre år (36 måneder). Etter dette justeres renten automatisk opp til finansieringsselskapets ordinære, flytende listepris. Når en treårig kampanjeperiode på billånet utløper, kan gjenstående restgjeld gi et markant rentehopp i månedlige utgifter når renten øker.

Kan jeg flytte billånet til en annen bank etter kampanjen?

Ja, men det krever at den nye banken overtar det eksisterende salgspantet, fordi Panteloven forhindrer etablering av nytt salgspant etter at bilen er overlevert. Du må også oppfylle bankens ordinære kredittkrav på det aktuelle tidspunktet. Hos Bytt.no kan du få oversikt over mulighetene for å refinansiere billån.

Hvorfor advares det mot billån med 0 kr i egenkapital?

Kjøp av ny bil med lite eller ingen egenkapital kombinert med lang løpetid øker risikoen for negativ egenkapital, ettersom bilens verdifall er størst de første årene slik at restgjelden kan overstige bilens verdi. I bankmarkedet kreves det som regel minimum 35 prosent egenkapital for laveste veiledende rente. Dersom du trenger fullfinansiering, kan du hos Bytt.no sammenligne markedets billån uten egenkapital.

REFINANSIERE BILLÅN

Flytte, øke, eller samle billån inn i boliglån? Slik går du frem for å refinansiere billånet!

REFINANSIERE BILLÅN

BILLIG BILFORSIKRING

Sammenlign tilbud fra flere forsikringsselskaper og få den beste og billigste bilforsikringen på markedet

BILFORSIKRING

BILLÅN UTEN EGENKAPITAL

Her er de billigste billånene for deg som ikke har oppspart egenkapital

BILLÅN UTEN EGENKAPITAL

Topp 5 billigste billån lørdag 17. oktober 2026

Billån på 200 000 kr med 75 000 kr i egenkapital, nedbet. tid 5 år. (Endre)

Omtaler
Eff. rente
Kost/mnd
Valg
Ditt billån m/ 50% egenkapital
Eksempelrente: Nominell rente 6,50 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 588 kr, totalt: 469 588 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 826 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Ikke samarbeid
Detaljer
Grønt Billån 35% Egenkapital
Eksempelrente: Nominell rente 6,05 %, Effektiv rente 6,70 %, lånebeløp 400 000 kr, nedbetalingstid 5 år, kostnad: 69 645 kr, totalt: 469 645 kr
Eff. rente
6,70 %
eff. rente
Kost/mnd
7 827 kr
kost/mnd
Samarbeid
Detaljer

Alle billån

Sammenlign renter på 700+ billån fra alle banker på det norske markedet

RENTER BILLÅN

Grønt billån

Et grønt billån er spesialtilpasset elbiler og lavutslippsbiler - se oversikt

GRØNNE BILLÅN

Kaskofritt billån

Kjøpe ny bil med lite egenkapital? Se de billigste kaskofrie billånene

KASKOFRITT

BILLÅN FOR UNGE

Et billån for unge er spesielt gunstige billån for deg under 34

BILLÅN FOR UNGE
NYLIG OMTALTE BILLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR