
Hva er delkasko, og hva dekker forsikringen?
I en tid hvor bilholdet blir stadig dyrere, er det fort gjort å betale for en dekning man egentlig ikke trenger. Vurderer du å nedgradere bilforsikringen din, er delkasko ofte det mest fornuftige steget.
Delkasko er en utvidelse av den lovpålagte ansvarsforsikringen. Mens ansvarsforsikringen kun dekker skader du påfører andre, gir delkasko deg en økonomisk trygghet for din egen bil mot uforutsette hendelser du i liten grad kan kontrollere selv.
I motsetning til full kasko, dekker delkasko ikke skader på din egen bil dersom du selv er skyld i en kollisjon eller utforkjøring.
Dette er normalt dekket av en standard delkasko:
- Skader på andre og andres eiendom (lovpålagt ansvar).
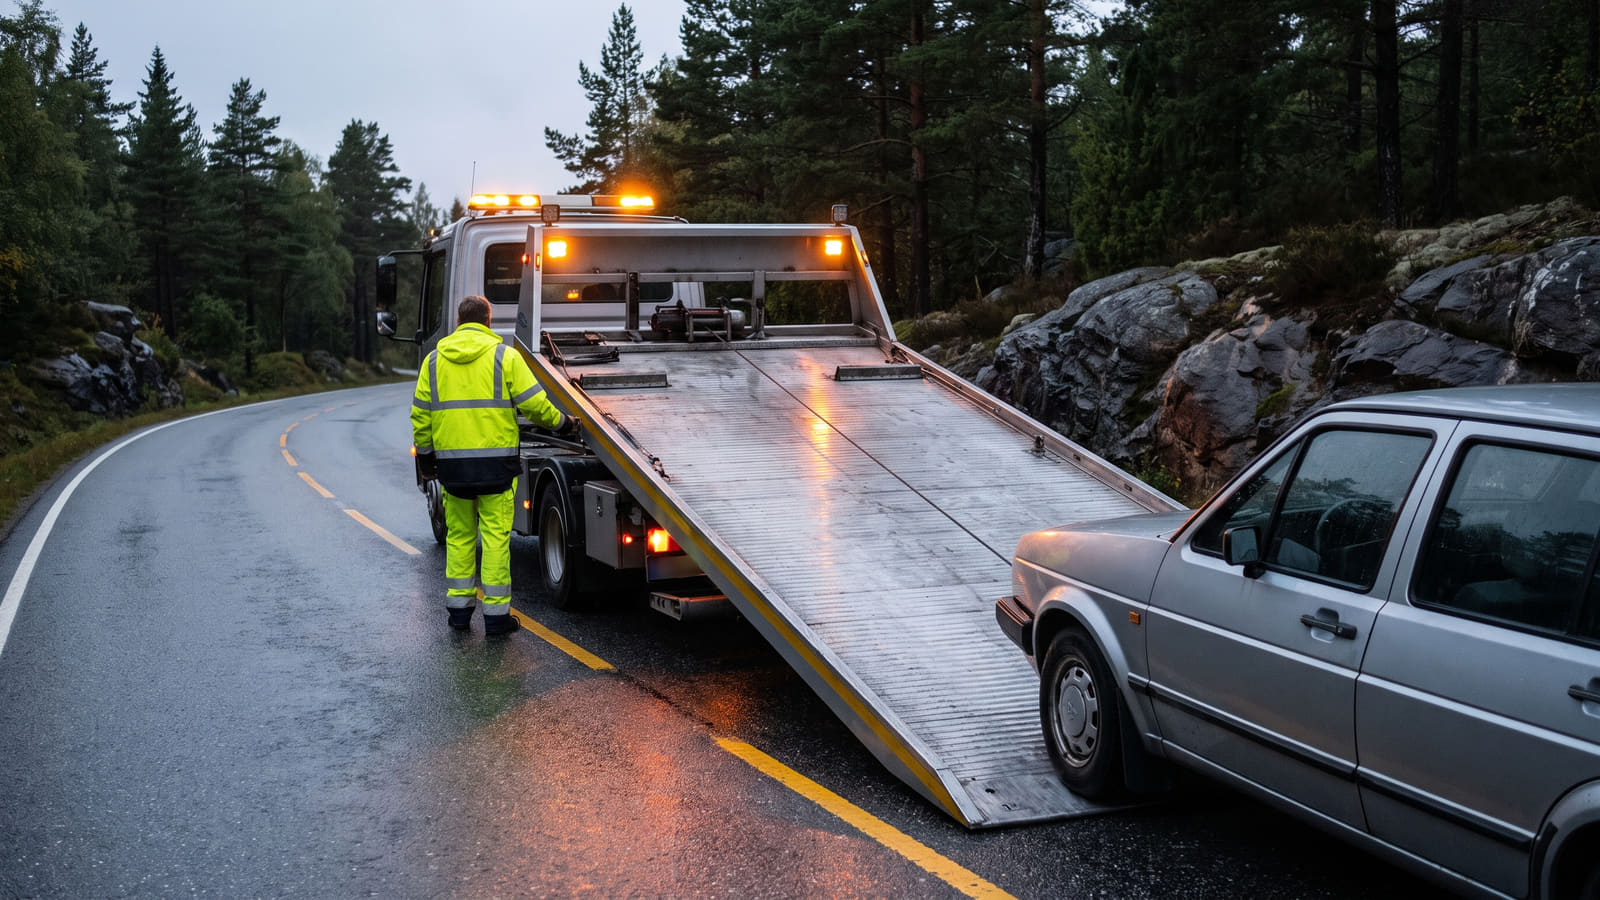
- Veihjelp og bilberging.
- Brann og eksplosjon.
- Tyveri av bilen, samt tyveri av fastmontert utstyr.
- Glasskader (steinsprut og knust rute).
- Naturskader (flom, storm, skred). Kjøretøy er unntatt fra statens naturskadeordning, og er derfor helt avhengig av denne dekningen.
Unntak for ladekabel og elbil-batteri
Tyveri av ladekabel dekkes av de fleste norske forsikringsselskaper under delkasko, men det finnes viktige unntak. Aktører som Tryg skiller seg ut ved å ekskludere ladekabel fra sin standard delkasko. Her kreves det en utvidet forsikringspakke for å få erstatning.
Mange elbileiere tror også at delkasko dekker tekniske feil på selve bilen. Dette stemmer ikke. Standard delkasko dekker ikke teknisk feil eller innvendig svikt på elbilens høyvoltsbatteri. For å få dekket en slik plutselig mekanisk eller elektronisk skade, kreves det maskinskadedekning eller en utvidet toppkasko. Har fabrikkgarantien utløpt, kan du lese mer om hvordan du sikrer elbilbatteriet med maskinskadeforsikring i opptil 12 år.
Viktig presisering om dyrepåkjørsel
Mange får seg en ubehagelig overraskelse etter et møte med vilt på veien. Hos de største selskapene dekker delkasko kun veihjelp, berging og tauing til nærmeste verksted.
Selve reparasjonen av bilen dekkes ikke av delkasko. For å få dekket de ofte massive kollisjonsskadene etter et møte med elg eller rådyr, kreves det minimum ordinær kaskoforsikring.
Egenandeler og bonus ved bruk av delkasko
En av de største fordelene med delkasko er at skadene som dekkes ikke fører til bonustap. Siden hendelser som brann, tyveri, naturskader og steinsprut regnes som utenfor din kontroll, skjermes den opptjente bonusen din fullstendig. Vil du vite mer om opptjening og skadeprosenter, kan du se vår guide til hvordan bonus på bilforsikring fungerer.
Når uhellet er ute, betaler du kun en fastsatt egenandel. For de største norske forsikringsselskapene har egenandelene for vanlige skader stabilisert seg på faste nivåer:
- Veihjelp: Egenandelen for bilberging er fastsatt til 750 kroner hos selskaper som If og Gjensidige.
- Skifte av bilrute: Ved en glasskade som krever at hele ruten byttes, er standard egenandel 3 000 kroner hos de fleste store aktører, inkludert SpareBank 1.
- Reparasjon av steinsprut: Dersom ruten kan repareres i stedet for å skiftes ut, utføres dette helt uten egenandel.
Egenandel ved brann og tyveri
For større hendelser som brann og tyveri, varierer egenandelen betydelig mer mellom selskapene.
Hos Fremtind er standard egenandel ved brann, tyveri og hærverk under delkasko en fastsatt sum (med rabatt for LOfavør-medlemmer). Hos If finnes det ingen egen fast standardsats for dette. Her følger egenandelen det beløpet du selv valgte da du kjøpte forsikringen.
Prissjokket: Derfor velger flere delkasko
Bilforsikring har blitt vesentlig dyrere de siste årene. En svak norsk krone kombinert med teknologisk komplekse biler har ført til en kraftig skadeinflasjon.
Ifølge SSB viste konsumprisindeksen en tolvmånedersvekst på hele 16,6 prosent for forsikringstjenester fra januar 2025 til januar 2026.
Det er spesielt full kasko som rammes av denne ekstreme prisøkningen. Moderne biler er utstyrt med dyre sensorer, kameraer og LED-lys i utsatte områder, noe som gir enorme reparasjonskostnader ved kollisjon. Fordi delkasko ikke dekker disse kollisjonsskadene, har denne forsikringstypen sluppet unna den verste prisveksten.
Når lønner det seg å velge delkasko?
Valget mellom delkasko og full kasko koker i hovedsak ned til to faktorer: bilens markedsverdi og bilens alder.
Bilens verdi og din økonomiske buffer
Generelle tommelfingerregler tilsier at ansvarsforsikring holder for biler med lav verdi, mens delkasko er det mest fornuftige valget for biler med en markedsverdi opp mot 100 000 kroner.
Økonomieksperter presiserer at man bør vurdere delkasko for biler verdt mellom 50 000 og 100 000 kroner, men med ett svært viktig forbehold: Du må ha en tilstrekkelig økonomisk buffer for å kunne håndtere en eventuell verkstedregning eller et totaltap av bilen. Har du ikke denne bufferen, bør du beholde full kasko.
Bilens alder og maskinskade
Når en bil blir eldre eller har kjørt langt, fjerner forsikringsselskapene dekningen for maskinskade (motor- og girkassehavari) fra sine kaskoforsikringer.
Hos Gjensidige og Frende forsvinner denne dekningen ved 12 år eller 200 000 kilometer. Hos Tryg slettes dekningen automatisk ved neste fornyelse etter at bilen har fylt 10 år eller kjørt 200 000 kilometer.
Når denne tryggheten faller bort, reduseres verdien av å betale i dyre dommer for full kasko betraktelig. Dette er det mest naturlige tidspunktet å nedgradere til delkasko.
Begrensninger ved leasing og billån
Før du bestemmer deg for delkasko, må du forsikre deg om at du faktisk har lov til å velge det av banken din.
Leaser du bilen, er full kasko et absolutt og ufravikelig krav. Leasingselskapet eier bilen og må sikre seg mot verditap. Det samme gjelder normalt for tradisjonelle billån hvor banken har tatt salgspant i bilen.
Det finnes imidlertid unntak for eldre bruktbiler gjennom såkalte kaskofrie billån. Santander tilbyr kaskofrie billån opptil 150 000 kroner, mens AS Financiering har en grense på 100 000 kroner.
Slik finner du den beste prisen
Prisen på delkasko varierer kraftig fra selskap til selskap og påvirkes av faktorer som bilmodell, bosted, skadehistorikk og alder. Fordi selskapene vurderer risiko ulikt, er det sjelden ett selskap som er billigst for alle.
For å sikre at du ikke betaler mer enn nødvendig, bør du la selskapene konkurrere om deg. På Bytt.no kan du enkelt sammenligne tilbud på bilforsikring fra flere aktører samtidig.
Ved å legge forsikringen ut på anbud, får du raskt oversikt over hvem som kan gi deg den beste prisen og de beste vilkårene. Bytter du selskap, ordner den nye leverandøren alt det praktiske med ditt gamle selskap – helt automatisk.


