
Derfor varierer prisene på elbilforsikring så mye
Markedet for elbilforsikring har endret seg drastisk. Der forsikringsselskapene tidligere manglet skadestatistikk, sitter de i dag på enorme mengder data som direkte påvirker prisen du betaler.
Konklusjonen fra bransjen er tydelig: Elbiler er ofte dyrere å reparere enn tradisjonelle fossilbiler. Prisnivået drives i stor grad av utgiftene til reparasjon av avansert elektronikk, sensorer og høyvoltsbatterier. Dette krever spesialutstyr og deler som ofte må bestilles direkte fra produsent, noe som raskt kan gi en sjokkregning dersom forsikringen ikke dekker maskinskade tilstrekkelig.
I 2026 ser vi også at nye asiatiske elbilmerker ofte får høyere forsikringspremier. Lave salgsvolumer i Europa gjør at frittstående produsenter dropper deleproduksjon, noe som gir bilprodusentene monopol og fører til økte delepriser og lang ventetid på verksted.
Sjekk vilkårene for maskinskade og batteri
Når du skal sammenligne bilforsikring, er det avgjørende å se forbi totalprisen og dykke ned i hva dekningen faktisk innebærer. Gradvis kapasitetstap, altså normal batteridegradering over tid, dekkes aldri av forsikringen.
Plutselig svikt dekkes derimot av maskinskadeforsikringen, men selskapene løser dette svært ulikt når bilen begynner å dra på årene. For å unngå å betale for unødvendige tilleggsdekninger, kan du se vår guide til forsikring av elbilbatteri og hva nybilgarantien allerede ivaretar.
Fremtind og aldersfradrag
Fremtind opererer med et spesifikt aldersfradrag ved skifte eller reparasjon av høyvoltsbatteriet under sin maskinskadedekning:
- Når bilen er 5 år, trekkes det 10 prosent av erstatningskostnadene.
- Deretter øker fradraget med 10 prosentpoeng årlig.
- Maksimalt fradrag er satt til 50 prosent.
If fjerner aldersgrensen
If Super skiller seg ut fra mange konkurrenter ved å ikke ha noen eksplisitt aldersgrense for maskinskade på drivverk og høyvoltsbatteri.
- Maskinskadedekningen gjelder helt frem til og opphører når bilen runder 200 000 kilometer.
- Dekningen forutsetter at bilen har kjørt under 150 000 kilometer på det tidspunktet du kjøper forsikringen.
Leiebildekning: En klassisk felle for elbilister
De fleste glemmer å sjekke vilkårene for leiebil før de står stresset ved skranken på verkstedet. Reparasjonstiden for elbiler er ofte betydelig lengre på grunn av delemangel og kapasitetsproblemer på spesialiserte verksteder.
Havner bilen din på verksted i påvente av deler fra utlandet, kan en standard leiebildekning føre til at du står uten bil i ukesvis. Slik ser den maksimale leiebildekningen ved skadereparasjon ut i toppdekningene hos noen av de største selskapene:
- If Super: Tilbyr leiebil i inntil 90 dager.
- Gjensidige Bil Pluss: Tilbyr leiebil i inntil 60 dager.
- Tryg Bil Ekstra: Tilbyr leiebil i inntil 60 dager.
Spesielt eiere av enkelte nyere kinesiske bilmerker må være oppmerksomme på særkrav i vilkårene. For modellen Hongqi E-HS9 stiller forsikringsselskapene krav om ettermontert FG-godkjent sporingssystem for å i det hele tatt innvilge full kaskodekning.
Ladekabel og strenge krav ved brann
Å oppdage at ladekabelen er stjålet er en klassisk og kostbar frustrasjon for mange elbilister. Tyveri av ladekabel dekkes heldigvis av både delkasko og kasko hos de store norske forsikringsselskapene, men vilkårene og egenandelene varierer mellom aktører som Gjensidige, If og Tryg.
Det du imidlertid må ta på dypeste alvor, er regelverket og forsikringsselskapenes vilkår knyttet til brannsikkerhet ved hjemmelading.
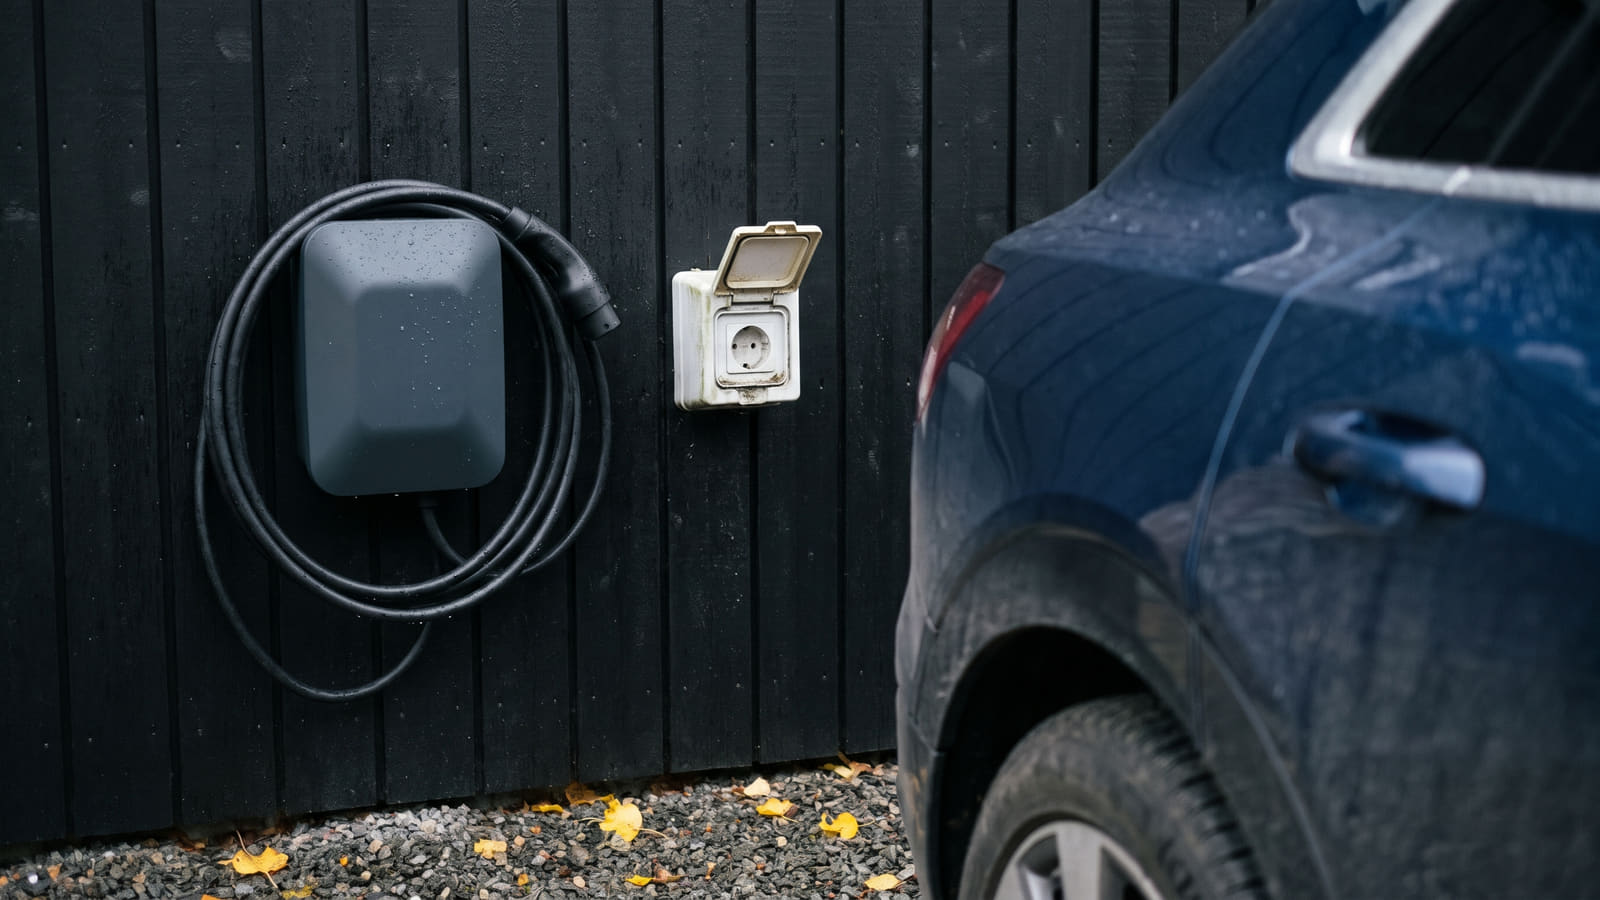
Etter NEK 400:2022 er det ikke lenger tillatt å montere vanlig stikkontakt (Schuko) som ny permanent ladeløsning, og fast lading fra stikkontakt i strid med sikkerhetsforskriftene kan medføre avkortning i forsikringsoppgjøret ved brann, mens eldre godkjente anlegg og sporadisk nødlading fortsatt er tillatt.
For å være på den sikre siden og unngå problemer med forsikringsoppgjøret ved en eventuell brann, bør du benytte en fastmontert ladeboks til hjemmeladingen.
Avgiftssjokk for elbiler i 2026
Elbilen har mistet flere av sine historiske avgiftsfordeler, og dette merkes direkte på forsikringsregningen din. Trafikkforsikringsavgiften kreves inn via forsikringsselskapet ditt, uavhengig av hvilket selskap du velger.
Fra 1. mars 2026 er trafikkforsikringsavgiften 9,16 kroner per døgn for elbiler, mens ordinære personbiler under 7500 kg betaler 6,52 kroner per døgn.
Ifølge tall fra Skatteetaten betyr dette at elbilister nå betaler en betydelig høyere statlig avgift enn eiere av tradisjonelle personbiler. Det gjør det enda viktigere å holde selve forsikringspremien nede. Få oversikt over det generelle prisbildet ved å undersøke hva en bilforsikring koster i 2026 før du innhenter nye pristilbud.
Slik finner du den beste avtalen
Forsikringsselskapene beregner prisen din ut ifra en kompleks algoritme. Det selskapet som er billigst for naboens elbil, kan være det dyreste for din.
For å sikre deg de beste betingelsene, må du la selskapene konkurrere om deg. På Bytt.no kan du enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du får full oversikt over markedet.
Slik går du frem:
- Kartlegg leiebilbehovet: Kjører du en bil hvor deler kan la vente på seg? Sørg for at du velger en toppkasko som gir deg minst 60 dagers leiebil.
- Sjekk kilometerstanden: Har bilen din passert 150 000 kilometer, vil vilkårene for å tegne maskinskade- og batteridekning endre seg drastisk hos flere selskaper.
- Bruk en anbudstjeneste: Fyll ut ett enkelt skjema for å starte en priskrig om forsikringene dine.
- Sammenlign vilkårene: Ikke se kun på bunnlinjen. Sjekk spesifikt hvordan selskapet håndterer aldersfradrag på høyvoltsbatteriet og hvilke egenandeler de opererer med.


