
Hvorfor den universelle testvinneren er en myte
Hvert år kåres det vinnere i ulike forbrukertester, men når det kommer til forsikring, er konseptet "best i test" fundamentalt misvisende. Mange forbrukere stoler blindt på et slikt stempel, og glemmer at kåringen er basert på en fiktiv gjennomsnittsperson.
I 2026 beregnes forsikringspremier ut fra svært komplekse og individuelle algoritmer. Et selskap som er billigst for naboen din, kan fort vise seg å være det dyreste for deg.
Selskapene vekter risiko ulikt, og prisen din avgjøres av en rekke personlige faktorer:
- Din personlige kredittverdighet og alder.
- Bostedsadresse og lokale parkeringsforhold.
- Kjøretøyets spesifikasjoner og reparasjonskostnader.
- Din årlige kjørelengde og oppsparte bonus.
Elbiler og statlige avgifter
Regelverket og de statlige avgiftene er i kontinuerlig endring, noe som påvirker totalprisen du betaler for å ha bil. Fra 1. mars 2026 er elbiler den dyreste biltypen å ha på veien når det gjelder lovpålagte avgifter.
Slik er de offisielle dagsatsene for trafikkforsikringsavgift:
- 9,16 kroner per døgn for elbiler.
- 8,10 kroner per døgn for dieselbiler uten fabrikkmontert partikkelfilter.
- 6,52 kroner per døgn for ordinære personbiler.
Historisk prissjokk og skadeinflasjon
For å forstå hvorfor en generell kåring kommer til kort, trenger man bare å se på prisutviklingen i dagens marked. Forsikringsbransjen opplever for tiden en historisk prisøkning.
"Tall fra SSB viser at forsikringspremiene i januar 2026 lå hele 16,6 prosent høyere enn året før. I august 2026 viste konsumprisindeksen en tolvmånedersvekst på 7,9 prosent for forsikring og finansielle tjenester."
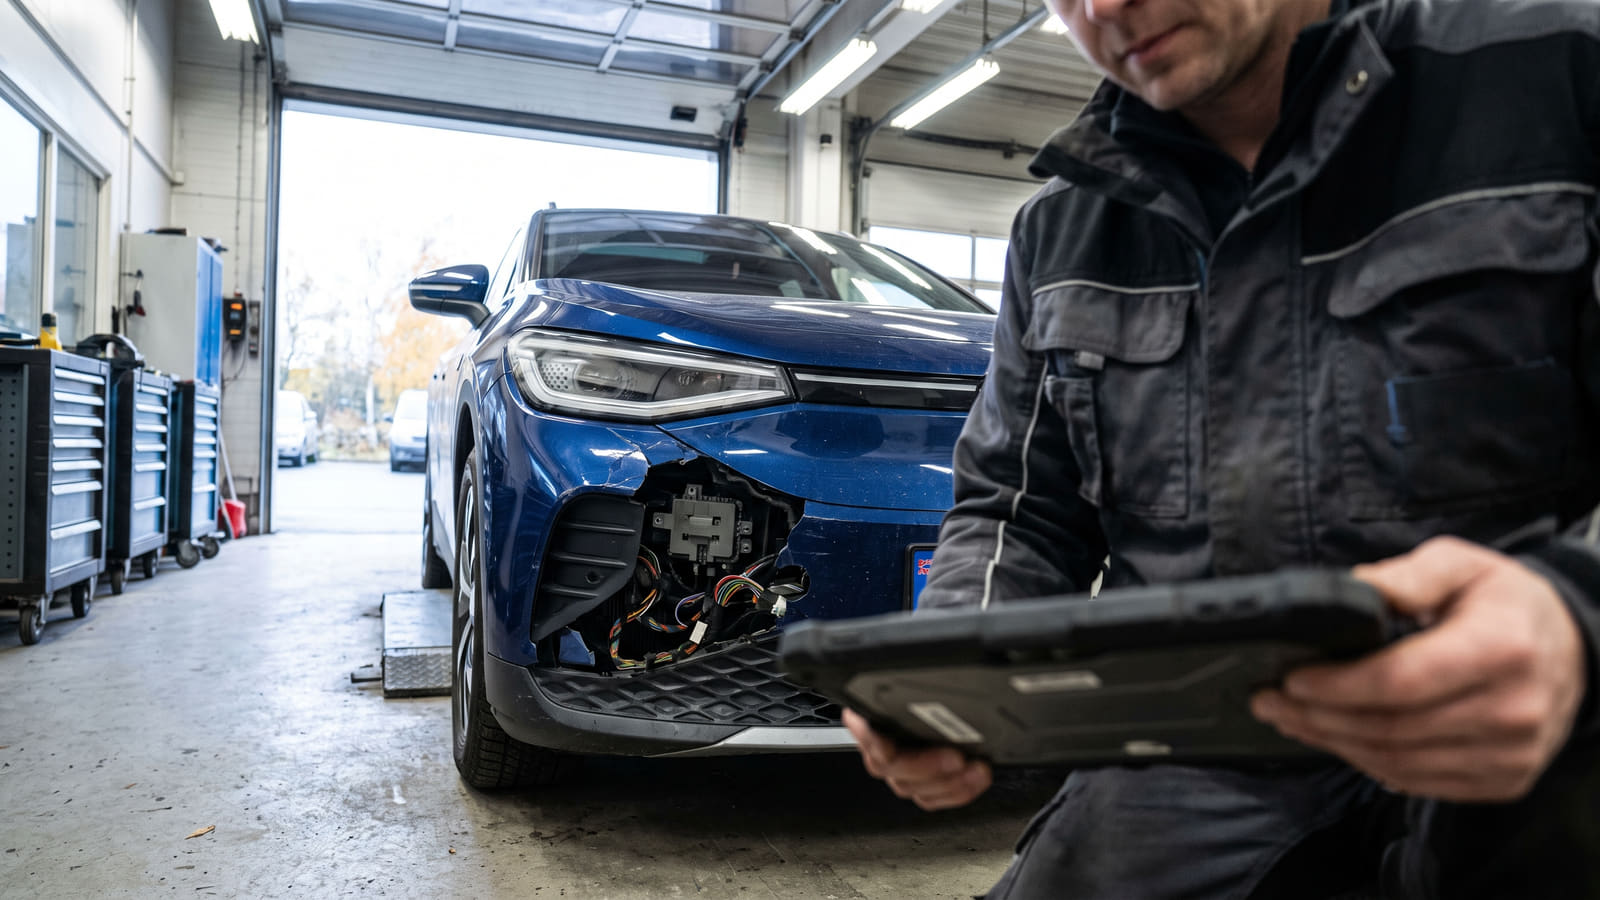
Hovedårsaken til dette prissjokket er en voldsom skadeinflasjon. Det har blitt betydelig dyrere å reparere moderne biler, spesielt elbiler med kostbare batteripakker og avansert sensorteknologi.
Fordi selskapene priser denne risikoen ulikt, oppstår det ekstreme prisforskjeller. Å velge feil selskap basert på en overfladisk test i media, kan i verste fall koste deg en hel månedslønn i unødvendige utgifter, men det finnes enkle grep for å sikre seg en bedre og billigere forsikring.
Kundetilfredshet trumfer lokkepriser
I stedet for å se blindt på hvem som vinner en pristest, bør du undersøke hvordan selskapene faktisk behandler kundene sine når uhellet er ute. Mange opplever en såkalt "lojalitetsstraff" med kraftige prisøkninger etter det første året, og det er verdt å undersøke nøye om samlerabatten egentlig lønner seg over tid.
I den uavhengige EPSI-målingen for forsikringsbransjen er det JBF som troner på toppen med de mest fornøyde privatkundene. I motsatt ende havner giganten Fremtind helt nederst på listen.
For å få et usminket bilde av hvordan selskapene opererer i hverdagen, er det avgjørende å lese ekte erfaringer og omtaler av forsikringsselskaper fra andre norske forbrukere.
Slik kårer du din egen testvinner
Den eneste måten å finne ut hvilket forsikringsselskap som faktisk er best for deg, er å la dem konkurrere om kundeforholdet ditt. Konkurransen i markedet er beinhard.
Utnytt startbonusen maksimalt
Markedsstandarden for startbonus på bilforsikring er i dag 60 prosent. Det mange ikke vet, er at du kan forhandle deg til en enda bedre start.
Nye sjåfører som kan dokumentere 2000 kilometer med øvelseskjøring via app, belønnes med en økt startbonus på hele 70 prosent. Følgende store selskaper tilbyr denne løsningen:
- Gjensidige
- If
- Tryg
- SpareBank 1
La selskapene konkurrere om deg
Ved å bruke en anbudstjeneste slipper du å gjette hvem som har den beste algoritmen for din profil. Gjennom Bytt.no kan du raskt og enkelt få uforpliktende tilbud på forsikring fra flere selskaper samtidig.
Du velger hvilke forsikringer du trenger, mottar skreddersydde tilbud, og kan i ro og mak sammenligne både pris og vilkår. Dette er den eneste metoden som garanterer at du finner forsikringen som er best i test – for akkurat deg.


