Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

7 enkle tips for en billigere bilforsikring

7 enkle tips for en billigere bilforsikring

Sist oppdatert

Vi har samlet de beste triksene og tipsene til hvordan du enkelt kan få deg en god og billig bilforsikring

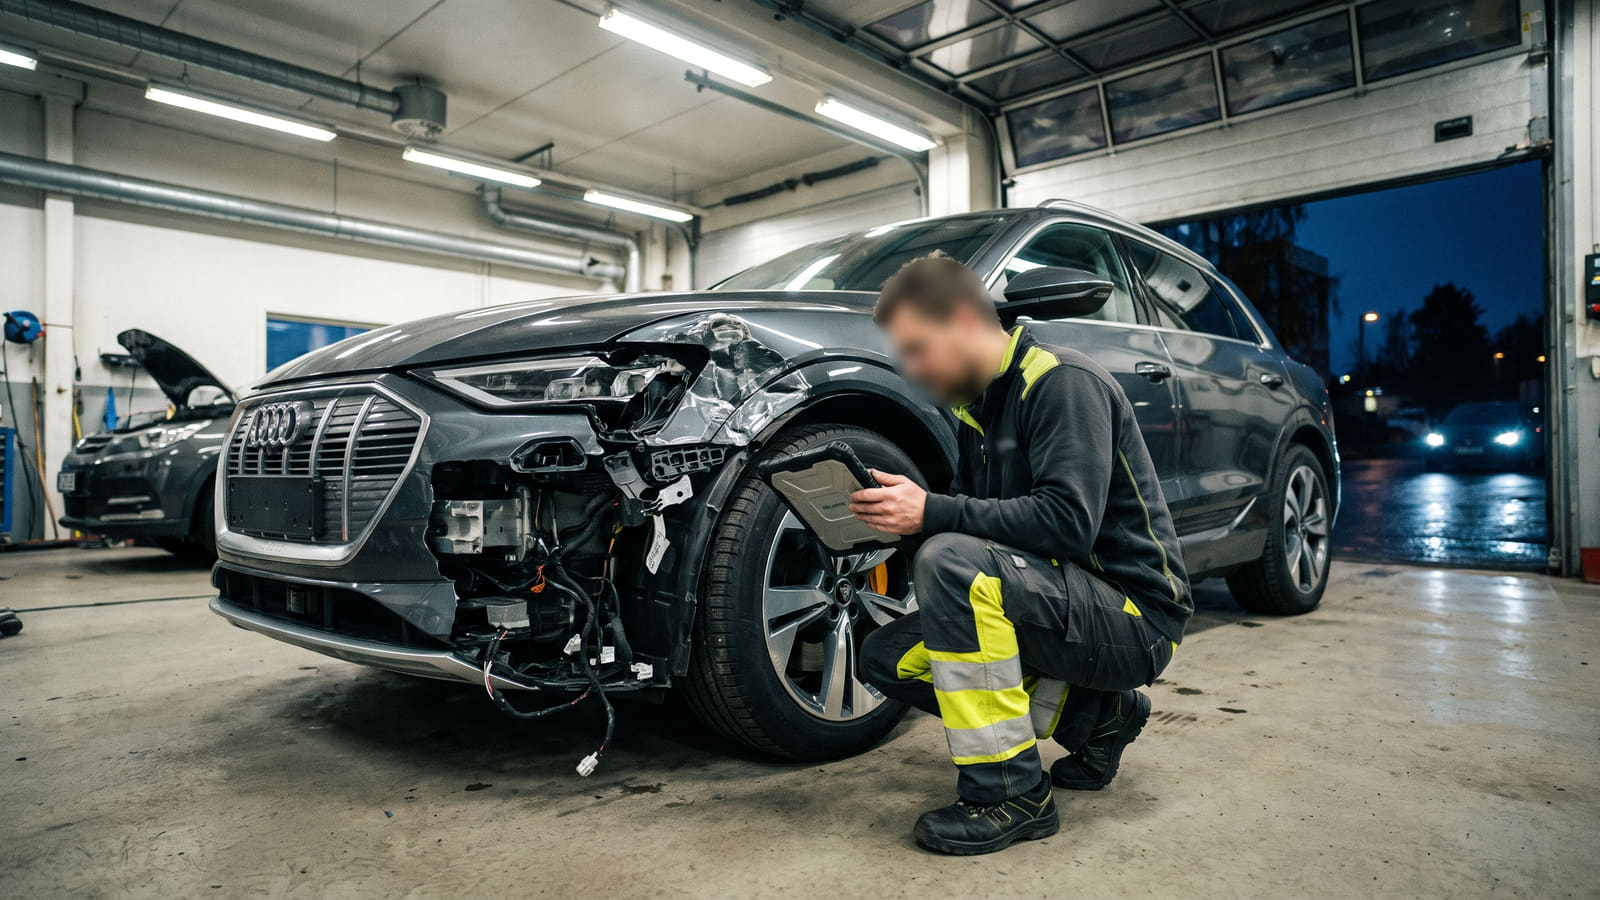
Dyrere deler og avanserte sensorer gjør at kollisjonsskader på elbiler koster langt mer å reparere. Dette er en hovedårsak til at bilforsikringen nå blir dyrere for mange.
Kort oppsummert 📝
  • Kutt kostnader ved å utfordre lojalitetsstraffen: Bilforsikringspremiene øker kraftig, men passivitet koster dyrt – nesten en fjerdedel av de som bytter eller reforhandler sparer over 5 000 kroner i året.
  • Viktige krav til bonus og kjørelengde: Ferske sjåfører kan sikre 70 prosent startbonus ved å loggføre 2 000 kilometer øvelseskjøring i godkjente apper, og du bør justere kjørelengden til faktisk forbruk for å unngå overpris eller erstatningsavkortning.
  • Unngå overflødige dekninger og rabattfeller: Sjekk alltid totalprisen fremfor å stirre deg blind på samlerabatter, og vurder delkasko eller ansvar dersom bilens markedsverdi gjør full kasko ulønnsomt.
  • Sammenlign markedets beste avtaler: På Bytt.no kan du raskt sammenligne tilbud på bilforsikring for å sikre lavest mulig pris kombinert med gode kundeerfaringer ved skadeoppgjør.

Slik unngår du prissjokket på bilforsikring

Forsikringsselskapene beregner prisene sine basert på avanserte risikomodeller, og markedet er i konstant endring. Fra 2024 til 2025 økte premieinntektene for bilforsikring med hele 13 prosent, mens den samlede premieveksten for alle motorkjøretøy endte på 15,5 prosent.

For deg som forbruker betyr dette at passivitet koster dyrt. Heldigvis har de billigste bilforsikringene flere fellestrekk.

Ved å ta noen bevisste valg kan du redusere de årlige kostnadene betraktelig. Vi har samlet de syv viktigste grepene du kan ta for å sikre deg en billigere bilforsikring i dagens marked.

1. Utnytt app-basert startbonus for unge

Bonus er den klart viktigste faktoren for prisen på bilforsikringen. For unge og ferske sjåfører har det tradisjonelt vært svært dyrt å etablere sin første forsikring, men ny teknologi har endret spillereglene.

Flere av de største aktørene tilbyr nå hele 70 prosent startbonus på den første bilforsikringen til unge sjåfører. Dette gjelder blant annet:

  • Tryg
  • Gjensidige
  • Fremtind

Kravet er at du loggfører minst 2 000 kilometer med øvelseskjøring i selskapenes godkjente apper før du tar førerkortet. Dette ene grepet kan barbere tusenvis av kroner av din første forsikringsregning.

2. Ikke bli et offer for lojalitetsstraffen

I forsikringsbransjen taper du nesten alltid på å være lojal. Selskapene øker ofte prisene for eksisterende kunder over tid, mens nye kunder lokkes inn med aggressive kampanjepriser.

Blant forbrukere som byttet eller reforhandlet forsikringene sine i 2025, oppga hele 24 prosent at de sparte over 5 000 kroner i året.

Selv om du ikke har hatt skader, kan prisen din ha sneket seg oppover. Du kan enkelt sjekke hvor mye lojaliteten din koster deg ved å bruke Bytt.no sin forsikringsrobot. Den beregner raskt hvor mye du sannsynligvis kan spare på å bytte selskap.

3. Tilpass kjørelengden nøyaktig

Når du kjøper bilforsikring, betaler du for en forhåndsbestemt årlig kjørelengde. De standardiserte intervallene i det norske markedet spenner typisk fra 5 000 eller 6 000 kilometer opp til 50 000 kilometer, samt alternativer for ubegrenset kjørelengde.

Det er et etablert prinsipp at lavere kjørelengde gir lavere pris. Sjekk kilometerstanden din og regn ut ditt faktiske behov. Betaler du for 20 000 kilometer, men kun kjører 12 000 kilometer, betaler du for en risiko du ikke utgjør.

Vær likevel nøye med å ikke sette grensen for lavt. Det er viktig å sette seg inn i hvordan overskredet kjørelengde kan gi kraftig avkortning og ramme erstatningsoppgjøret dersom uhellet først er ute.

4. Vurder om du har riktig dekning

Hvor gammel er bilen din, og hva er den reelle markedsverdien? Kaskoforsikring er den dyreste forsikringstypen, og for eldre biler med lav verdi er det sjelden lønnsomt å opprettholde full kasko.

Hvis bilen din har lav verdi, vil en delkasko eller kun lovpålagt ansvarsforsikring ofte være det mest økonomiske valget. En typisk delkasko dekker:

  • Brann og tyveri
  • Glasskader
  • Veihjelp

Husk at en kaskoskade ofte medfører både egenandel og bonustap. Det betyr at du uansett må ta en stor del av regningen selv ved mindre bulker.

5. Maksimer samlerabattene (men se på totalprisen)

De fleste aktører tilbyr samlerabatt dersom du samler tre eller flere forsikringer hos dem. Størrelsen på denne rabatten varierer fra selskap til selskap.

Det er likevel en klassisk felle å stirre seg blind på rabattprosenten. En høy rabatt hjelper lite dersom selskapets grunnpriser er vesentlig høyere enn konkurrentenes.

Det er alltid sluttsummen på fakturaen som teller. Du kan lese mer om hvordan samlerabatten på forsikring i praksis ofte uthules av umerkelige, årlige prisjusteringer.

6. Tenk reparasjonskostnader og vekt ved bilkjøp

Tidligere var tommelfingerregelen at biler med store motorer og mange hestekrefter var dyrest å forsikre. I dag er dette bildet totalt forandret, og teknisk kompleksitet styrer prisen.

Kollisjons- og karosseriskader på elbiler er vesentlig dyrere å utbedre enn på fossilbiler. Reparasjonskostnadene ligger typisk 28 til 40 prosent høyere, primært på grunn av dyre deler og behov for avansert sensorkalibrering.

I tillegg har bilens egenvekt blitt en sentral faktor i forsikringsselskapenes risikomodeller. Tyngre biler gir økt bevegelsesenergi ved kollisjon og statistisk større skadeomfang. Skal du kjøpe ny bil, bør du alltid sjekke forsikringspremien på den spesifikke modellen før du signerer.

7. Sammenlign markedet og bruk kundenes erfaringer

Prisforskjellene i det norske forsikringsmarkedet er enorme. For unge sjåfører og familier med flere biler kan prisgapet mellom det billigste og dyreste selskapet utgjøre mange tusen kroner i året.

Pris er viktig, men skadeoppgjøret den dagen uhellet er ute er vel så avgjørende.

Når du er klar for å se hva markedet kan tilby deg, bør du sammenligne tilbud på bilforsikring via Bytt.no. Slik sikrer du at du får den beste kombinasjonen av pris og trygghet, basert på ekte kundeerfaringer.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i oktober 2026 for å gjenspeile gjeldende vilkår, rabattmodeller og prisstatistikk for bilforsikring. Grunnlaget bygger blant annet på bransjetall og retningslinjer fra Finans Norge og Forbrukerrådet, samt publiserte vilkår fra aktører som Gjensidige og Tryg.

Kartleggingen tar utgangspunkt i offentlig tilgjengelig bransjestatistikk over premievekst og standardiserte avtalevilkår fra kilder som Finans Norge og SpareBank 1. Disse eksterne dataene fungerer som et objektivt sammenligningsgrunnlag for risikofaktorer, bonusordninger og kjørelengdeintervaller. Dette rammeverket kobles deretter sammen med Bytt.no sine egne datasett og redaksjonelle markedsanalyser for å evaluere hvordan skadestatistikk og biltekniske egenskaper påvirker forsikringskostnadene over tid. Denne systematiske samstillingen danner et nøytralt og analytisk bilde av prisstrukturen i det norske forsikringsmarkedet.

Ofte stilte spørsmål om billigere bilforsikring

Få raske svar på hvordan du kan kutte kostnadene på bilforsikringen og unngå unødvendige utgifter.
Hvordan kan unge sjåfører få 70 prosent startbonus?

Selskaper som Tryg, Gjensidige og Fremtind tilbyr 70 prosent startbonus til unge sjåfører på deres første bilforsikring. Kravet er at du logger minst 2 000 kilometer med øvelseskjøring i selskapenes godkjente apper før du kjører opp.

Når bør man droppe full kaskoforsikring?

Full kasko lønner seg sjelden dersom bilen har lav markedsverdi. Ved kaskoskader må du som regel ut med både egenandel og tåle bonustap, noe som gjør at mindre skader ofte må betales av egen lomme uansett. For eldre biler med lav verdi gir delkasko (som dekker brann, tyveri, glass og veihjelp) eller ren ansvarsforsikring ofte bedre økonomisk mening.

Hvorfor er det ofte dyrere å forsikre elbiler enn bensin- og dieselbiler?

Reparasjoner etter kollisjons- og karosseriskader på elbiler koster typisk 28 til 40 prosent mer enn på fossilbiler. Dette skyldes kostbare deler og krav om avansert kalibrering av sensorer. I tillegg har elbiler ofte høyere egenvekt, noe som gir større bevegelsesenergi ved kollisjoner og dermed høyere risiko for store skader.

Hvor mye er det realistisk å spare på å bytte bilforsikring?

Besparelsen varierer etter biltype, bosted og kjørelengde, men blant forbrukere som reforhandlet eller byttet forsikringer i 2025, oppga 24 prosent at de sparte over 5 000 kroner i året. På Bytt.no kan du enkelt sammenligne tilbud på bilforsikring for å se hva du kan spare hos andre selskaper.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR