
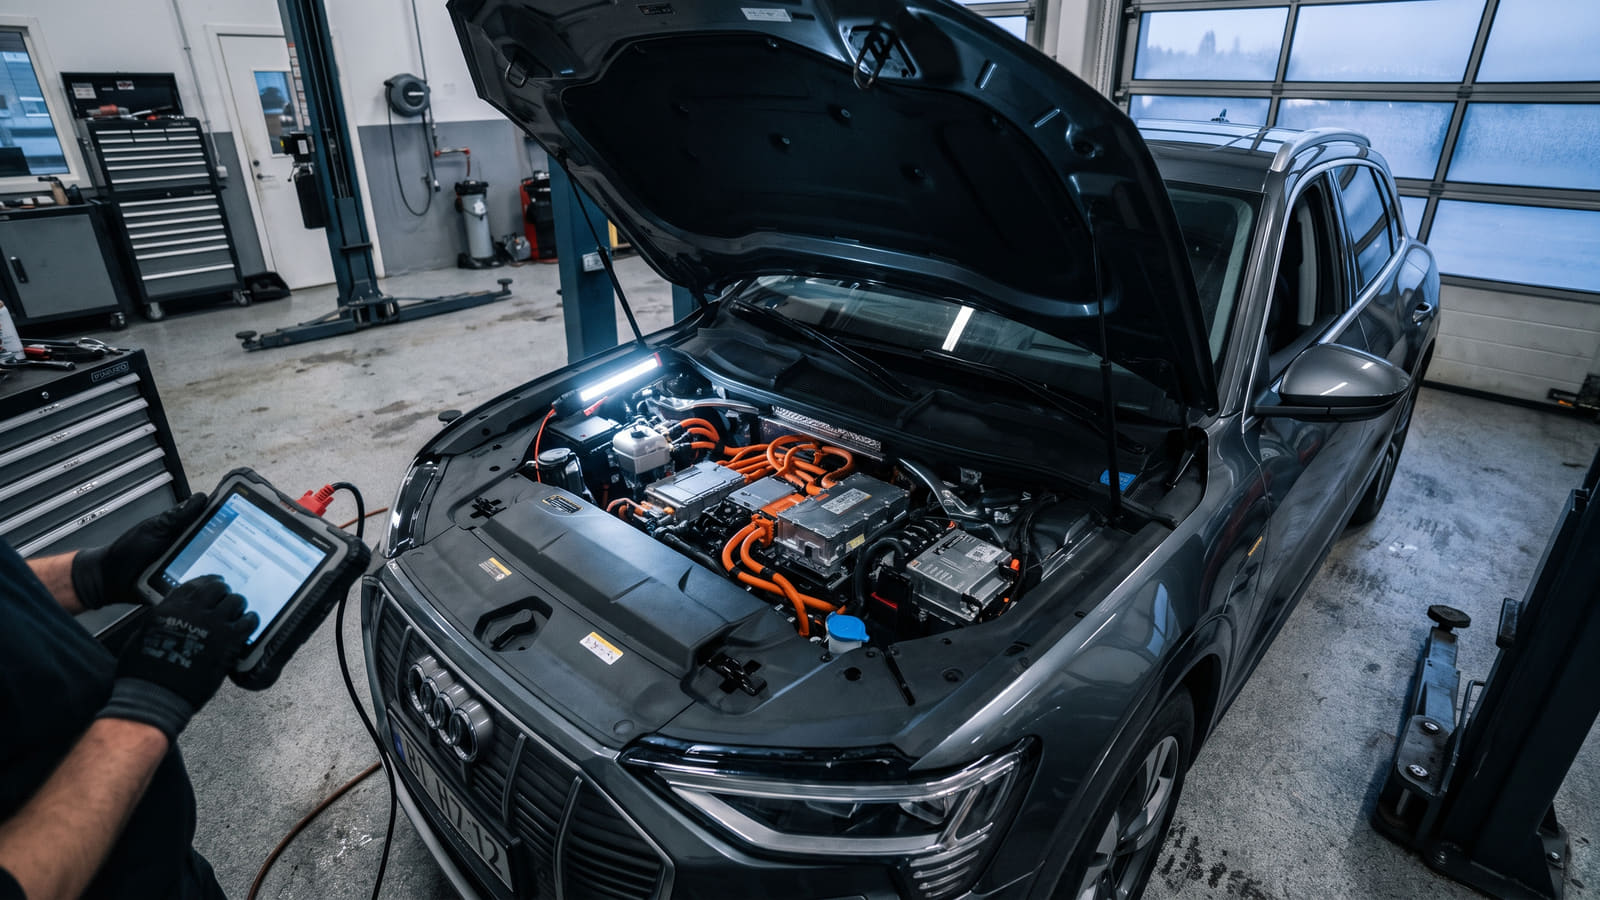
Audi e-tron utenfor garanti: Dette må du vite
Mange e-tron-eiere får seg en ubehagelig overraskelse den dagen fabrikkgarantien utløper og en varsellampe for høyvoltsbatteriet plutselig lyser rødt i dashbordet. Når de trygge rammene fra produsenten forsvinner, er det utelukkende bilforsikringen som står mellom deg og en potensiell økonomisk katastrofe.
Når elektriske drivmotorer eller batteripakker svikter, kan regningen raskt bli sekssifret. For å sikre deg mot dette, kreves det en toppkaskoforsikring med maskinskadedekning. Vil du vite mer om hvordan ulike selskaper håndterer eldre drivlinjer, kan du lese vår oversikt over hvordan du kan sikre batteriet etter garantitiden.
Når du skal velge forsikring til en eldre elbil, er det ikke lenger bare prisen som avgjør om avtalen er god. Det aller viktigste er hvordan selskapet håndterer nettopp maskinskade.
Store forskjeller på batteri- og motordekning
Aldersgrenser, kilometerstand og egenandeler er de tre viktigste faktorene du må se etter når du sammenligner forsikringsvilkår. Slik stiller noen av de mest aktuelle selskapene seg til maskinskade:
- If Super: Skiller seg ut ved å ikke ha noen øvre aldersgrense for maskinskade på personbil. Dekningen gjelder inntil bilen har kjørt 200 000 kilometer, men forutsetter at dekningen er valgt før bilen har passert 150 000 kilometer.
- Frende: Tilbyr dekning inntil bilen er 12 år eller har kjørt 200 000 kilometer. De opererer med en trappetrinnsmodell for egenandel: 10 000 kroner (inntil 100 000 km), 15 000 kroner (inntil 150 000 km) og 20 000 kroner (inntil 200 000 km).
- Eika Pluss: Dekker maskinskade inntil bilen er 10 år eller har kjørt 200 000 kilometer.
Strenge krav til sporing på dyre modeller
En annen kritisk detalj gjelder tyveridekning for de best utstyrte e-tron-modellene. Forsikringsbransjen har strammet kraftig inn på sikkerhetskravene for premiumbiler.
For kostbare bilmodeller som Audi e-tron er det ofte et etablert krav om at bilen må ha et FG-godkjent gjenfinningssystem. Mange bileiere tror feilaktig at bilprodusentenes egne app-systemer er tilstrekkelige. Dette stemmer sjelden, da disse vanligvis mangler den nødvendige godkjenningen.
Brudd på disse sikkerhetsforskriftene medfører stor risiko for betydelig avkortning eller fullt avslag på erstatning ved tyveri.
Økte kostnader ved bilskader
Å eie og reparere en stor elbil koster penger, og dette gjenspeiles i skadeutbetalingene. Moderne elbiler fungerer som rullende datamaskiner, der selv små karosseriskader krever dyre sensorbytter og avansert kalibrering.
"Finans Norges statistikk for 2025 viser at det totale antallet kollisjonsskader gikk ned med cirka 7 prosent, mens samlede erstatningsutbetalinger etter kollisjon økte med 8 prosent, drevet av dyrere komponenter og teknologi i moderne biler."
Forsikringsselskapene må prise inn denne skadeinflasjonen. Dette gjør det enda viktigere for deg som forbruker å sjekke markedet jevnlig, slik at du ikke betaler mer enn nødvendig for dekningen du trenger.
Slik finner du riktig avtale
Å velge det første og tilsynelatende billigste tilbudet kan bli en dyrkjøpt erfaring den dagen batteriet svikter. Prisen på forsikringspremien må alltid veies opp mot dekningsgrunnlaget, aldersgrensene og egenandelene.
For å sikre at du får riktig dekning til en konkurransedyktig pris, bør du sammenligne tilbud på bilforsikring fra flere selskaper samtidig.
Ved å bruke anbudstjenesten her på Bytt.no kan du la selskapene prise risikoen opp mot hverandre. Da får du raskt oversikt over hvem som gir deg de beste vilkårene for akkurat din årsmodell og kilometerstand.


