
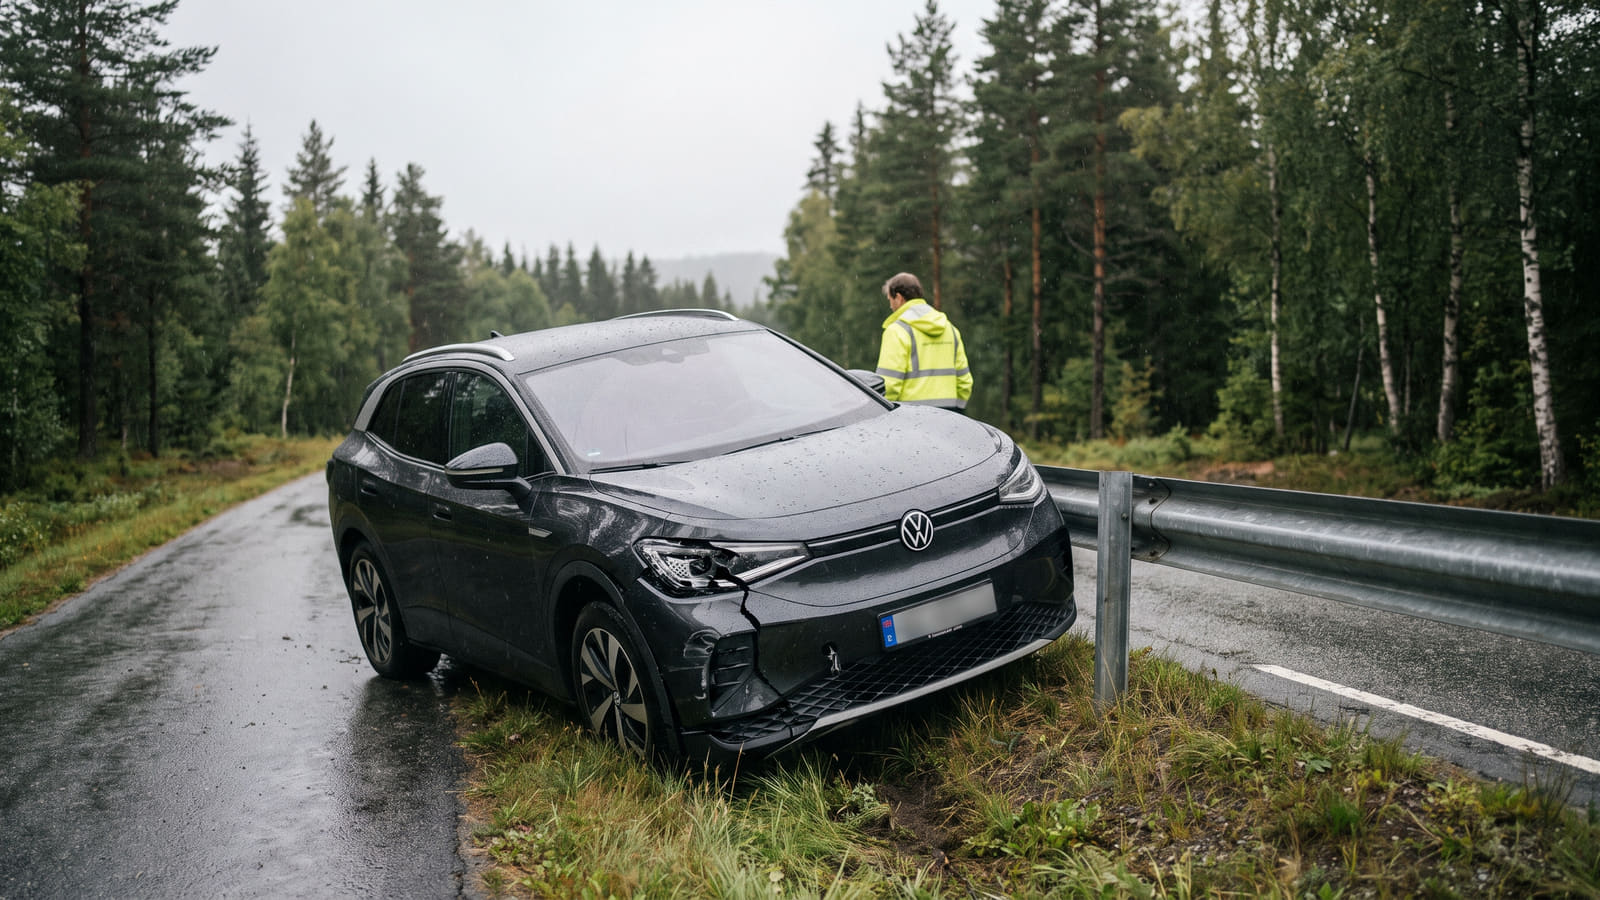
Den usynlige feriesmellen
De fleste glemmer å sjekke kilometerstanden før de pakker bilen full og setter kursen mot feriemålet. Det kan bli ditt livs dyreste forglemmelse.
Når bilen endelig parkeres i oppkjørselen etter hundrevis av mil på kryss og tvers av landet, tikker det en usynlig økonomisk bombe.
Tall fra Tryg Forsikring i april 2026 viser at de årlig registrerer tusenvis av skader der den avtalte kjørelengden er overskredet. Spesielt elbilister skiller seg ut, da de i stor grad kjører langt over den tradisjonelle normalen på 12 000 kilometer. Kjører du mye elektrisk bør du sikre deg en god elbilforsikring som tåler ditt faktiske kjøremønster.
Konsekvensen av å ignorere dashbordet er brutal. Hvis du krasjer etter å ha passert kilometergrensen du betaler for, slår forsikringsselskapene nådeløst ned på utbetalingen.
Ingen uoffisiell buffer
Mange lever i troen på at forsikringsselskapene opererer med en feilmargin eller en vennskapelig buffer på noen hundre kilometer. Dette er en farlig myte.
Selskapene krever nå at du selv tar ansvar digitalt. Både Gjensidige, Fremtind og SpareBank 1 opererer med faste kjørelengdeintervaller som direkte påvirker prisen din.
Hos aktører som If må du selv logge inn i appen for å oppdatere kilometerstanden manuelt dersom kjørebehovet endrer seg. Gjør du ikke dette før uhellet er ute, klapper fellen igjen.
Slik halveres erstatningen din
Mekanismen forsikringsselskapene bruker for å straffe deg kalles avkortning. Har du betalt for lav pris for forsikringen din, får du tilsvarende mindre igjen når du krasjer.
Hvor katastrofalt dette kan slå ut, ser vi i et ferskt vedtak fra Finansklagenemnda publisert i juli 2026.
Her fikk en kunde hos KLP Skadeforsikring kuttet erstatningen sin med hele 20 prosent på grunn av grov uaktsomhet (plukket opp en hanske under kjøring). For kunden betydde dette et direkte personlig tap på 53 000 kroner av en total skaderegning på 280 000 kroner.
Ved totalvraking av en nyere elbil eller familie-SUV vil det økonomiske tapet ved en avkortning raskt bli betydelig.
Unntakene som redder deg
Det finnes heldigvis noen få scenarier der forsikringsselskapene legger vekk kalkulatoren. Selv om kjørelengden er passert, er visse skadetyper normalt unntatt fra straff.
Ifølge standardvilkårene på Finansportalen gjelder dette spesifikt for:
- Brannskader
- Tyveri
- Veihjelp og redning
«Vær oppmerksom på at glasskader (som steinsprut) ikke lenger er nevnt som et standardunntak i de generelle vilkårene for endret risiko. Sjekk ditt selskaps spesifikke vilkår.»
Krasjer du derimot i en annen bil, rygger inn i en lyktestolpe, eller havner i grøfta, gjelder ingen av disse unntakene. Da står du alene med kjempregningen.
Hva du må gjøre akkurat nå
Gå ut i bilen og sjekk kilometerstanden i dag. Ligger du an til å sprenge grensen før hovedforfallet på forsikringen din, må du ta grep umiddelbart.
Du kan logge inn hos ditt nåværende forsikringsselskap for å utvide kjørelengden, men dette utløser nesten alltid et umiddelbart prishopp. Mer kjøring betyr høyere risiko, og selskapet ditt vet å ta seg betalt.
Før du blindt aksepterer den nye og dyrere regningen, bør du bruke to minutter på å sjekke hva konkurrentene krever.
Gjennom Bytt.no sin sammenligningstjeneste for bilforsikring kan du enkelt la selskapene konkurrere om deg. Veldig ofte vil du oppdage at et annet selskap er villig til å gi deg en trygg avtale med høyere kjørelengde, til en pris som er lavere enn den du allerede betaler i dag.
Slik eliminerer du den skjulte risikoen for avkortning, uten at det koster deg skjorta. Sammenlign, bytt, og kjør trygt videre.


