
Har du gitt fra deg nøkkelen, forsvinner ofte dekningen
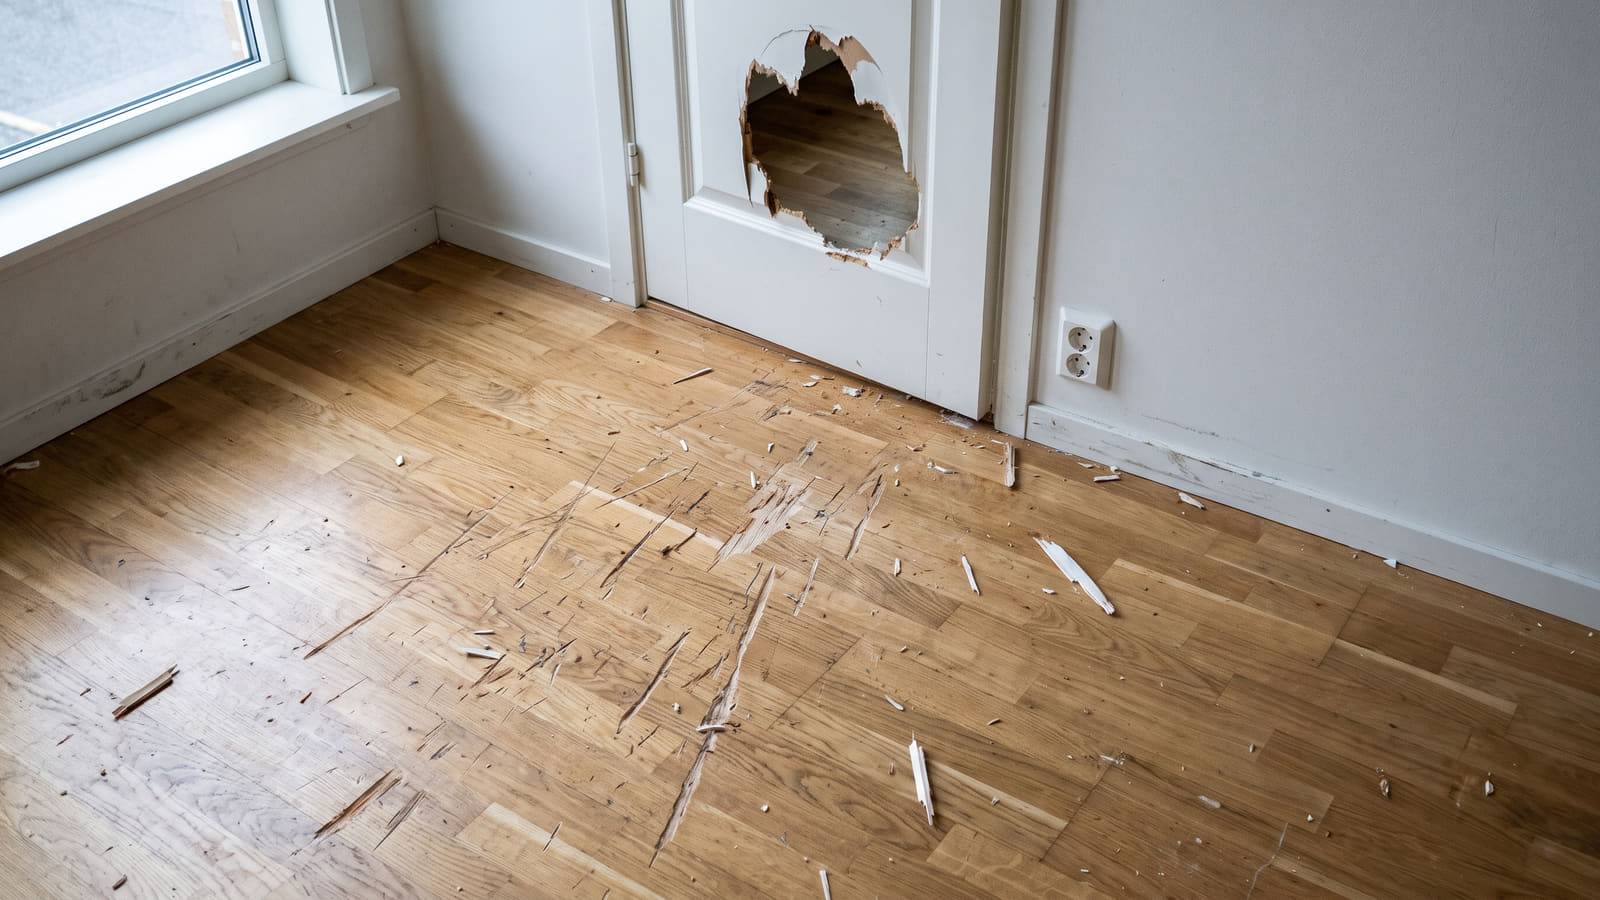
Det er en klassisk situasjon. Du leier ut en bolig, enten det er en hybel i kjelleren eller en sekundærbolig, og føler deg trygg fordi du har en god husforsikring. Men den dagen leietakeren flytter ut og etterlater seg knuste vegger eller stjålet inventar, kommer sjokket.
Standard bolig- og husforsikring dekker i utgangspunktet ikke skadeverk, tyveri eller underslag begått av leietakere eller andre med lovlig adgang til boligen.
Når du gir leietakeren nøkkelen, har du gitt dem lovlig adgang. Dermed defineres ikke handlingene deres som innbrudd eller skadeverk fra en tredjepart i forsikringsselskapenes øyne. For å være sikret mot dette, må du aktivt tegne en tilleggsdekning.
Dette dekker en utleieforsikring
For å tette dette sikkerhetshullet må du ha en spesifikk utleieforsikring. Denne dekningen er designet nettopp for å fange opp risikoen ved å ha fremmede boende i din eiendom.
En slik forsikring inkluderer vanligvis:
- Hærverk og tyveri: Skader påført med viten og vilje, samt tyveri av inventar ved utflytting.
- Tapt husleie: Erstatning for manglende leieinntekter i opptil 6 måneder.
Det kritiske skillet: Hærverk vs. «hard bruk»
Selv med utleieforsikring på plass, er det en viktig nyanse mange utleiere brenner seg på. Forsikringsselskapene skiller nemlig skarpt mellom forsettlig skadeverk og vanlige uhell.
Utleieforsikringen krever normalt at skadeverket er utført med viten og vilje. Følgende dekkes som hovedregel ikke:
- Vanlig slitasje på gulv, vegger og overflater.
- Hendelige uhell, som et knust vindu eller en veltet TV.
- Riper i parketten, kaffeflekker i sofaen eller feil bruk av hvitevarer.
Dette betyr at du som utleier fremdeles bærer risikoen for at leietaker er uforsiktig, men ikke ondsinnet.
Begrensninger i erstatning og egenandel
Når uhellet først er ute og du har riktig forsikring, må du være forberedt på at det finnes et tak på erstatningen, og at egenandelen kan svi.
Maksimal erstatningssum
Flere ledende aktører, som Storebrand og Tryg, opererer med en øvre erstatningsgrense på 500 000 kroner per skadetilfelle for hærverk og tyveri utført av leietaker. Vurderer du organisasjonsavtaler for å kutte utgiftene, kan du sjekke om medlemskap i Huseierne er verdt det for forsikringsrabatten.
Egenandelen varierer stort
Egenandelen ved utleieforsikring er ofte betydelig høyere enn ved en vanlig vannlekkasje. Praksisen varierer mellom aktørene:
- Flere selskaper krever et beløp tilsvarende 3 måneders husleie eller leietakers depositum før forsikringen slår inn.
- Andre opererer med faste satser fra 6 000 til 10 000 kroner.
Dette understreker viktigheten av å fremdeles kreve et solid depositum. Forsikringen er en katastrofedekning, ikke en erstatning for depositumskontoen.
Slik finner du riktig dekning til riktig pris
Å leie ut bolig uten riktig forsikring er en økonomisk risiko du ikke bør ta. Prisen på utleieforsikring varierer imidlertid stort mellom selskapene, og dekningsgraden kan være det som skiller et godt oppgjør fra null erstatning.
Det lønner seg sjelden å bare takke ja til første og beste tilbud. Vi anbefaler at du henter inn tilbud fra flere selskaper samtidig og spesifiserer at boligen skal leies ut.
På Bytt.no kan du enkelt få tilbud på forsikring fra opptil tre selskaper. Da konkurrerer selskapene om å gi deg den beste prisen og de beste vilkårene, slik at du slipper ubehagelige overraskelser den dagen leietakeren flytter ut.


