
Den skjulte prislappen på hytteoppgraderingen
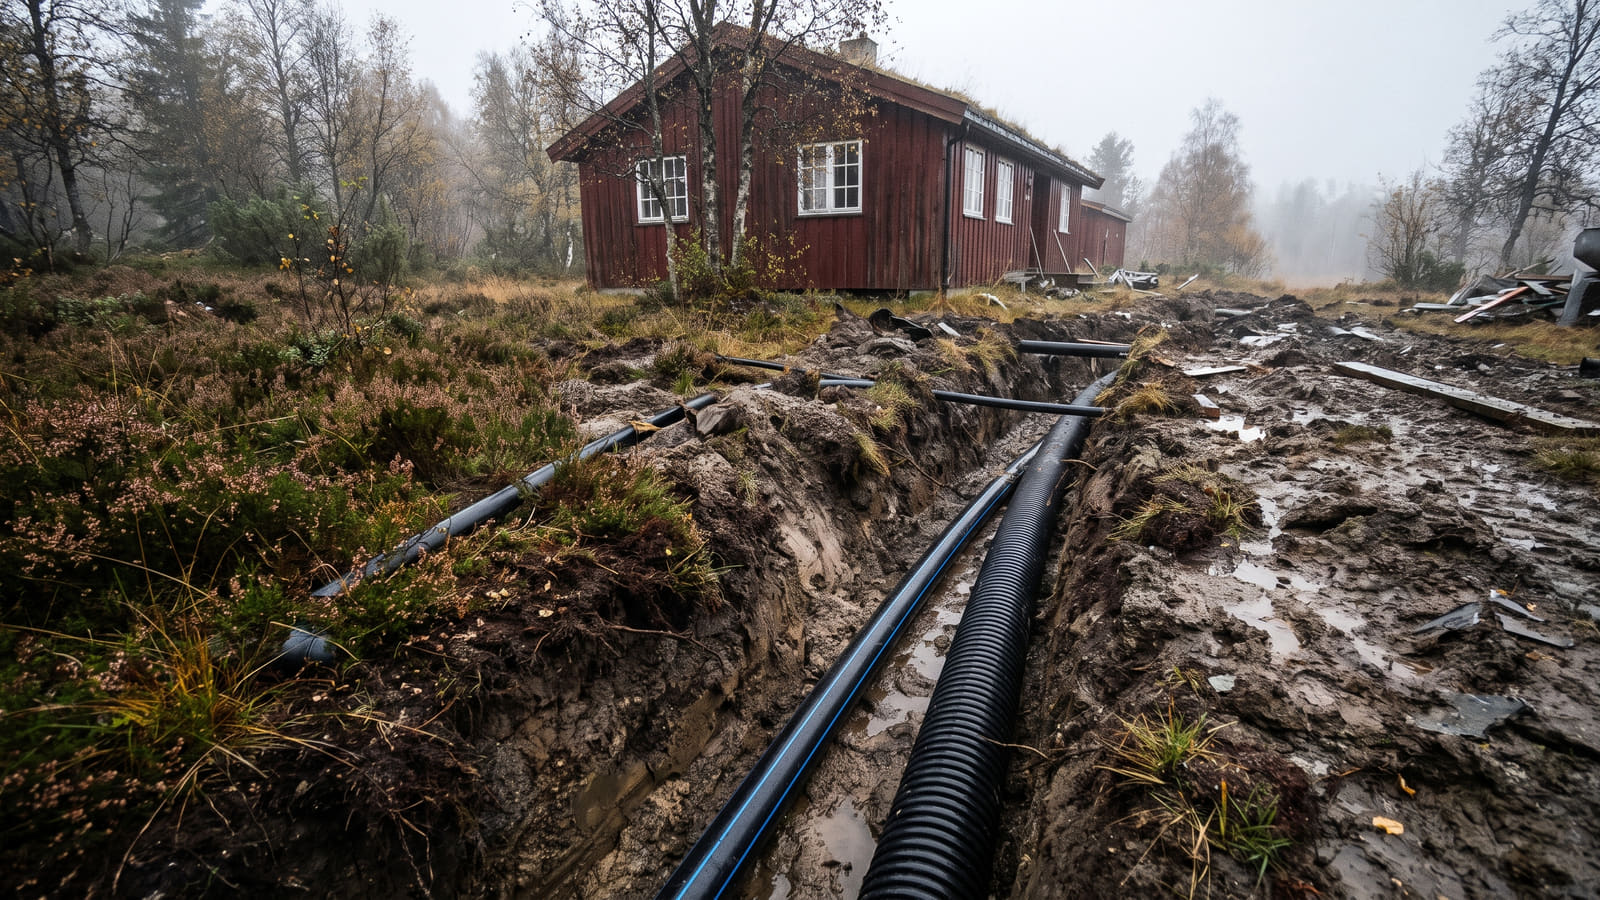
Krav om tilkobling til offentlig vann og avløp (VA) dumper i disse dager ned i postkassene til hytteeiere over hele landet. For mange kommer regningen som et massivt økonomisk sjokk.
Selve tilknytningsgebyret til kommunen varierer kraftig, og i tillegg kommer store utgifter til gravearbeid på egen tomt. Heldigvis har det kommet noen regelendringer som demper de årlige gebyrsjokkene.
Fra 1. juli 2025 ble merverdiavgiften på vann- og avløpstjenester redusert fra 25 til 15 prosent. Likevel må selve etableringskostnaden på egen tomt tas på din egen kappe, og det krever smart finansiering.
Hvorfor dedikerte hyttelån ofte koster deg dyrt
Bankene vet at fritidsboliger representerer en høyere risiko enn primærboligen din. Derfor priser de ofte lån med direkte pant i hytta deretter.
Mens kravet til egenkapital for vanlige boliger er lavere, er bransjestandarden for hytter ofte strengere. Det finnes imidlertid unntak for deg som må ta opp et eget hyttelån. Enkelte aktører tilbyr lån til fritidsbolig med samme rentebetingelser som ordinære boliglån, forutsatt at du holder deg innenfor 75 prosent belåningsgrad.
Slik stiller bankene seg til hyttelån akkurat nå:
- Landkreditt Bank: Tilbyr hyttelån på samme rentevilkår som ordinære boliglån.
- Sbanken: Gir også ordinær boliglånsrente for hyttelån innenfor 75 prosent belåningsgrad.
- Nybygger.no: Et populært valg for boliglån, men de godtar ikke pant i fritidseiendom.
Dersom du vurderer å ta regningen på et usikret forbrukslån eller via leverandørfinansiering, bør varsellampene blinke. Å finansiere et minirenseanlegg eller gravearbeid med kredittkort vil gjøre en allerede dyr oppgradering uforholdsmessig kostbar over tid. Har du allerede pådratt deg smålån til prosjektet, bør du snarest undersøke hvordan du kan refinansiere dyre forbrukslån for å unngå rentefellen.
Løsningen: Bak hytteregningen inn i boliglånet
Det absolutt mest lønnsomme grepet du kan ta, er å bruke oververdien i din egen primærbolig. Ved å refinansiere hovedboligen din, får du tilgang til markedets laveste renter.
For å kunne bake hytteregningen inn i det vanlige boliglånet, må du imidlertid oppfylle de faste kravene i Utlånsforskriften:
- Maksimalt 60 prosent for rammelån: Ønsker du et fleksilån for å betale håndverkerne i etapper, begrenser forskriften dette til maksimalt 60 prosent belåningsgrad.
- Stresstest av økonomien: Du må tåle en tenkt renteøkning på 3 prosentpoeng, og minimum kunne betjene en totalrente på 7 prosent.
Er du usikker på om banken din gir deg gode nok betingelser for utvidelsen? På Bytt.no kan du enkelt sammenligne og få tilbud på boliglån fra flere banker samtidig. Ved å la bankene konkurrere om deg, sikrer du at oppgraderingen skjer til markedets laveste rente.
Alternativene for pensjonister og lavinntekt
Hva gjør du hvis du er pensjonist og ikke lenger består bankens strenge stresstest eller inntektskrav? Heldigvis finnes det spesialordninger, men du må trå varsomt.
Seniorlån krever pant i primærboligen
Flere aktører, som KLP Banken og OBOS-banken, tilbyr såkalte seniorlån (kapitalfrigjøringskreditt). Den store fordelen er at disse lånene gir deg mulighet til å frigjøre bundet kapital uten å måtte betale løpende avdrag.
Det er imidlertid en viktig hake: Du kan ikke ta opp seniorlån med direkte pant i hytta eller fritidsboligen.
Eldre hytteeiere må derfor frigjøre midler via et seniorlån i sin primærbolig. Rentene og avdragene legges til lånesaldoen, og du beholder livsvarig borett. Prisen for denne fleksibiliteten er høyere rentebetingelser enn ved vanlige boliglån, så renteeffekten vil spise av formuen din over tid.
Advarsel: Husbanken gjelder ikke for hytter
En utbredt misforståelse er at man kan søke om Startlån fra Husbanken dersom man får avslag i ordinær bank. Dette stemmer rett og slett ikke for fritidsboliger.
"Husbankens Startlån kan ikke benyttes til vann- og avløpsanlegg på rene hytter og fritidsboliger, da ordningen ifølge forskrift og retningslinjer utelukkende er forbeholdt godkjente helårsboliger for vanskeligstilte."
Kommuner har ikke lovhjemmel til å innvilge Startlån til hytter, uavhengig av om det foreligger kommunale pålegg om oppgradering.
Fritak fra kommunen som siste utvei
Får du absolutt ikke lån, er ikke alt håp ute. Plan- og bygningsloven §§ 27-1 og 27-2 åpner for at kommunen etter skjønn kan godkjenne en annen ordning enn tilkobling.
Dette gjelder spesielt dersom tilkoblingen vil medføre en uforholdsmessig stor kostnad for deg som eier, eller hvis særlige hensyn tilsier det.
Slik går du frem for å frigjøre kapital
Ikke aksepter bankens første og beste tilbud når du skal øke boliglånet for å betale hytteregningen. Dette er det perfekte tidspunktet for å sjekke om du faktisk har de beste betingelsene i markedet. Lær deg triksene for å forhandle ned boliglånsrenten før du ber om en utvidelse, slik at du ikke betaler mer enn nødvendig hver måned.
Er du usikker på om den nye banken vil gi deg god oppfølging? Før du signerer papirene, bør du alltid sjekke hva andre kunder sier i våre bankomtaler. Med over 13 000 verifiserte erfaringer ser du raskt hvilke banker som faktisk leverer på kundeservice, og hvilke du bør styre unna.