Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 25. september

Reiseforsikring og risikosport: Her går den skjulte grensen for dekning

Reiseforsikring og risikosport: Her går den skjulte grensen for dekning

Sist oppdatert

Skal du dykke, kjøre off-piste eller bestige høye fjell i ferien? Standard reiseforsikring har strenge unntak for dybde og høyde som kan koste deg dyrt hvis uhellet er ute.

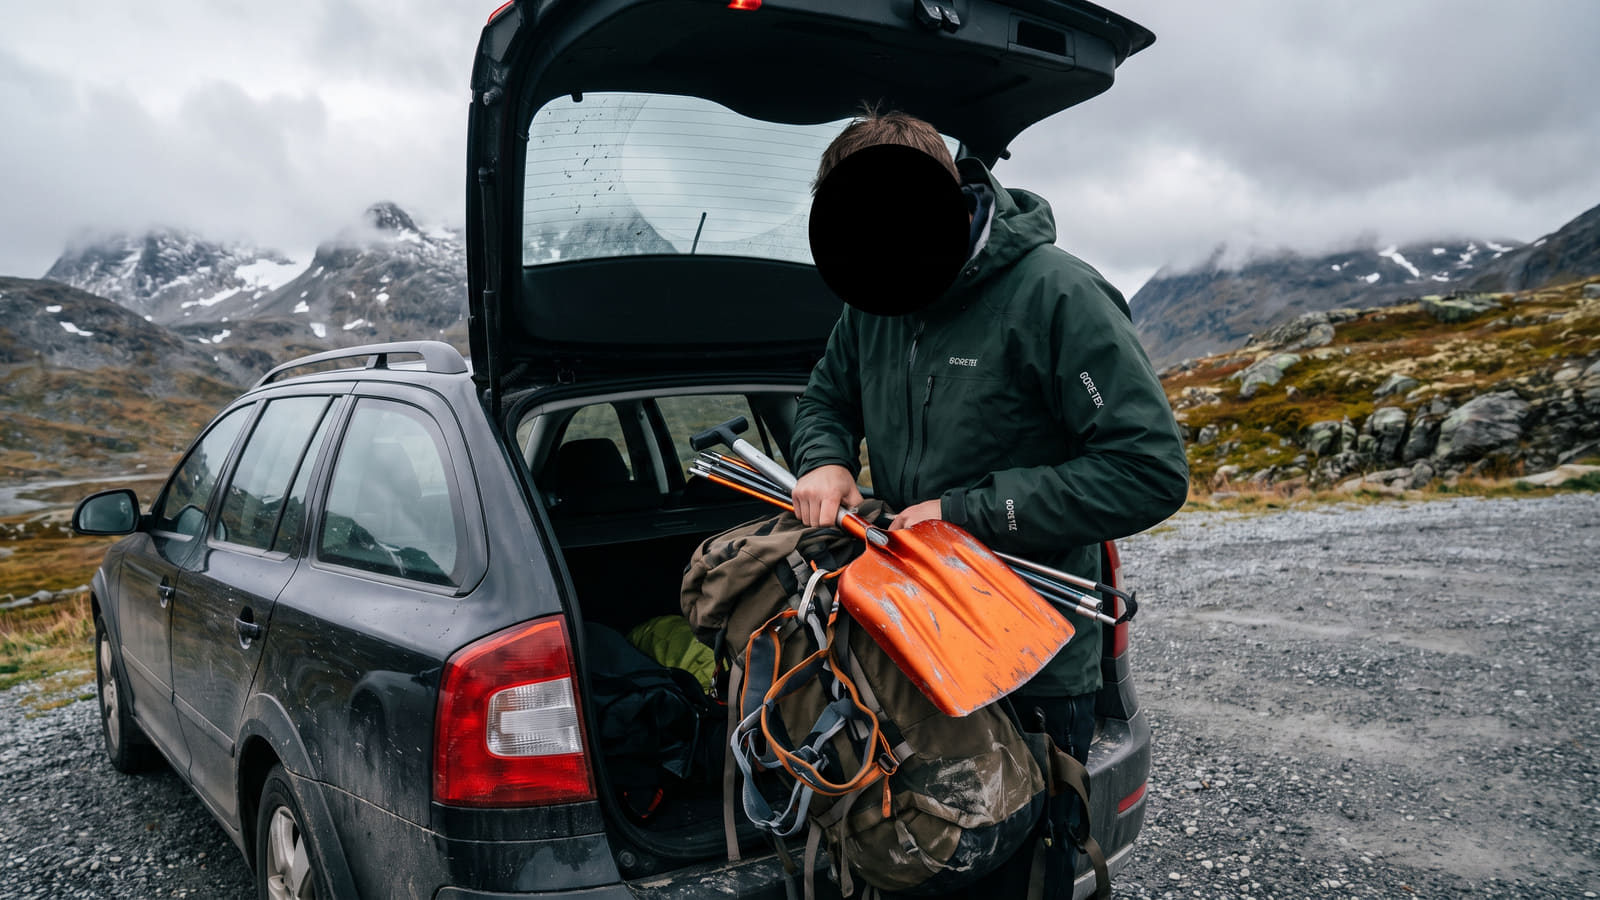
Skal du utenfor løypene eller høyt til fjells? Flere forsikringsselskaper krever at du har med skredutstyr for at ulykker skal dekkes. Sjekk vilkårene før du pakker sekken.
Kort oppsummert 📝
  • Standarddekning har klare begrensninger: Mange reiseforsikringer unntar ekspedisjoner, polare strøk og risikosport, noe som kan gi enorme regninger for redning og medisinsk hjelp dersom uhellet er ute.
  • Strenge høyde- og dybdegrenser: Tillatt høyde uten spesialdekning varierer fra 4 500 til 6 000 meter over havet avhengig av selskap, mens apparatdykking normalt stopper ved 40 meters dybde.
  • Forbehold ved off-piste og luftsport: Kjøring utenfor løyper krever ofte spesifikt skredutstyr og aktsomhet, mens aktiviteter som paragliding og fallskjermhopp hos enkelte selskaper krever særskilt tilleggsdekning.
  • Sjekk vilkårene før avreise: På Bytt.no kan du sammenligne markedets beste reiseforsikringer for å finne selskapet som dekker dine planlagte ferieaktiviteter.

Den skjulte prisen av en aktiv ferie

Du står på toppen av et snødekt fjellmassiv, klar for årets råeste nedkjøring. Eller kanskje du spenner på deg dykkerflaskene for å utforske et vrak på havbunnen.

Pulsen stiger, og det samme gjør den økonomiske risikoen.

Mange nordmenn drar på eventyrferier i den tro at reiseforsikringen dekker alt. Det er en farlig antagelse. Standard reiseforsikringer inneholder nemlig svært spesifikke unntak for det selskapene definerer som risikosport og ekspedisjoner.

Skader du deg på feil side av disse usynlige grensene, står du plutselig alene med regningen for en evakuering som fort kan koste hundretusenvis av kroner.

Høydegrenser og ekspedisjoner: Når fjellet blir for høyt

Skal du på fottur, klatre eller sykle i Himalaya eller Andesfjellene? Da må du sjekke vilkårene dine med en gang. Forsikringsselskapene opererer med vidt forskjellige grenser for hvor mange meter over havet du kan befinne deg før forsikringen slutter å gjelde.

Slik varierer høydegrensene blant de største aktørene:

  • Fremtind: Tillater opphold i høyder helt opp til 6 000 meter før turen regnes som en ekspedisjon.
  • KLP: Har en strengere høydegrense på 5 000 meter i sine standard reiseforsikringsvilkår.
  • If: Krever et særskilt ekspedisjonstillegg for turer over 5 000 meter.
  • Gjensidige: Unntar klatring, vandre- og sykkelturer over 4 500 meter i Himalaya fra sin standarddekning.

Går du over disse grensene uten riktig tilleggsdekning, forsvinner sikkerhetsnettet ditt i tynn luft.

Polare strøk er alltid unntatt

Det er ikke bare høyde som utløser ekspedisjonsklausulene. Geografi spiller en like stor rolle.

Reiser til polare strøk som Arktis, Antarktis og kryssing av innlandsisen på Grønland regnes konsekvent som ekspedisjoner, og er unntatt fra standard reiseforsikring hos de store norske selskapene.

Dette skyldes mangelfull infrastruktur og ekstremt lang vei til spesialisert medisinsk hjelp. For å få dekning på slike turer, må du alltid kjøpe en utvidet spesialforsikring, og på vanlige ferier bør du vite om kredittkort eller helårs reiseforsikring dekker dine faktiske behov best.

Off-piste, dykking og luftsport: Sikkerhetskravene

Det er ikke bare fjelltopper som utløser den lille skriften i forsikringsavtalen. Dybde, luftige svev og manglende sikkerhetsutstyr kan straffe seg like hardt.

Off-piste og skredfare

Liker du å kjøre på ski utenfor oppmerkede løyper? Standard reiseforsikring dekker som hovedregel frikjøring for vanlige turister, men det finnes enorme forbehold knyttet til grov uaktsomhet.

Dersom du ignorerer lokale skredvarsler eller kjører inn i avsperrede områder, kan erstatningen reduseres kraftig eller falle helt bort.

Enkelte selskaper stiller også absolutte krav til utstyret ditt. Landkreditt Forsikring stiller for eksempel et uttrykkelig sikkerhetskrav om at du må ha med skredsøker, sonde og spade for at personskader ved off-piste i det hele tatt skal være dekket.

Apparatdykking stopper brått

Standard reiseforsikring dekker normalt apparatdykking, men kun ned til en absolutt grense.

Norske reiseforsikringsselskaper som Fremtind, Gjensidige, KLP og If har en gjennomgående standardgrense som unntar apparatdykking dypere enn 40 meter. Dykker du dypere enn dette, er ulykkesskader eksplisitt unntatt.

Luftsport og klatring

Skal du hoppe i fallskjerm, prøve paragliding eller klatre i ferien? Her er selskapene delt på midten i sine standardvilkår.

  • Gjensidige: Krever særskilt tilleggsdekning for luftsport. Dette dekkes ikke av standardavtalen.
  • If: Skiller seg ut ved å dekke medisinske utgifter ved risikosporter som klatring, dykking (ned til 40 meter) og frikjøring direkte i sine standardvilkår.

Slik sikrer du at ferien faktisk er dekket

Du bør aldri la en uklar forsikringsavtale diktere ferien din, men du må vite nøyaktig hva du betaler for. Hvis ditt nåværende selskap har en høydegrense på 4 500 meter og du planlegger en tur til Base Camp i Himalaya, har du feil forsikring.

Løsningen er å la forsikringsselskapene konkurrere om å gi deg riktig dekning til best mulig pris.

Slik går du frem før du pakker ryggsekken:

  1. Bruk Bytt.no til å sammenligne markedets beste reiseforsikringer. Her kan du enkelt vurdere vilkår og finne selskapene som dekker ditt aktivitetsnivå.
  2. Bruk vår gratis anbudstjeneste til å få uforpliktende tilbud på forsikring fra flere selskaper samtidig.

Ved å hente inn skreddersydde tilbud kan du spesifisere behovene dine direkte til selskapene. Du sparer ikke bare penger på premien, men du kjøper deg den ultimate tryggheten: Vissheten om at hjelpen faktisk kommer når du trenger den som mest.

Kilder og metode 🔎

Opplysningene og vilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på gjeldende produkt- og vilkårsdokumenter fra forsikringsaktører som Fremtind, Gjensidige, KLP og If.

Kartleggingen tar utgangspunkt i offisielle vilkår og særskilte sikkerhetsforskrifter for risikosport og ekspedisjoner hos et utvalg norske forsikringsforetak, deriblant Landkreditt Forsikring og SpareBank 1. Disse eksterne dataene struktureres og analyseres i sammenheng med Bytt.no sin egen database for sammenligning av reiseforsikringer samt redaksjonelle dybdeanalyser av reiseforsikringsdekning. Denne metodikken muliggjør en objektiv og systematisk evaluering av markedets faktiske dekningsgrenser knyttet til høyde, dybde og ferdsel i krevende terreng.

Ofte stilte spørsmål om reiseforsikring og risikosport

Få raske svar på hvilke høyde- og dybdegrenser som gjelder for din reiseforsikring, og hva du må passe på ved ekstremsport.
Hvor høyt kan jeg gå på fjelltur før reiseforsikringen slutter å gjelde?

Høydegrensen varierer betydelig mellom forsikringsselskapene:

  • Fremtind: Tillater opphold opptil 6 000 meter før turen regnes som en ekspedisjon.
  • KLP og If: Har en grense på 5 000 meter i sine standardvilkår (If krever ekspedisjonstillegg over dette).
  • Gjensidige: Unntar klatring, vandre- og sykkelturer over 4 500 meter i Himalaya fra standarddekningen.

Skal du høyere enn selskapets grense, må du sørge for en egen tilleggs- eller spesialforsikring.

Hvor dypt kan jeg dykke med en standard reiseforsikring?

De store norske reiseforsikringsselskapene, som Fremtind, Gjensidige, KLP og If, har en standardgrense som unntar apparatdykking dypere enn 40 meter. Dykker du dypere enn dette, dekkes ikke ulykkesskader av standardavtalen.

Dekker reiseforsikringen skikjøring off-piste?

Standard reiseforsikring dekker som hovedregel frikjøring for vanlige turister, forutsatt at du ikke utviser grov uaktsomhet ved å ignorere skredvarsler eller kjøre i avsperrede områder. Vær oppmerksom på at enkelte selskaper stiller strenge utstyrskrav; Landkreditt Forsikring krever for eksempel at du har med skredsøker, sonde og spade for at personskader ved off-piste skal være dekket.

Er reiser til Arktis, Antarktis og Grønland dekket?

Nei. Reiser til polare strøk som Arktis, Antarktis og kryssing av innlandsisen på Grønland regnes konsekvent som ekspedisjoner av de store norske selskapene. Disse områdene er unntatt fra standard reiseforsikring og krever at du kjøper en egen spesialforsikring.

Hva bør jeg gjøre hvis aktiviteten min ikke er dekket?

Dersom ferien din innebærer høyder, dybder eller aktiviteter som faller utenfor standardavtalen, bør du kontakte forsikringsselskapet for å kjøpe nødvendige tilleggsdekninger. Hos Bytt.no kan du enkelt sammenligne reiseforsikringer eller hente inn skreddersydde vilkår ved å få uforpliktende tilbud på forsikring fra flere selskaper samtidig.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN REISEFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR