
Sammenlign husforsikring til borettslag
Det er et tungt ansvar å sitte i styret i et borettslag. Forskjellene på en utdatert og en moderne husforsikring kan utgjøre millioner av kroner hvis katastrofen inntreffer.
Utvalget av forsikringer og dekningsgrader gjør det ofte krevende å navigere i markedet. Resultatet er at mange borettslag takker ja til det første tilbudet de får, og blir sittende med den samme, stadig dyrere avtalen i årevis.
Lojalitet lønner seg sjelden i forsikringsbransjen. Ved å bruke anbudstjenesten her på siden, kan styret enkelt innhente skreddersydde tilbud og tvinge selskapene til å prise seg ned for å vinne borettslaget som kunde.
Hva er husforsikring for borettslag?
En husforsikring for borettslag, ofte kalt boligselskapsforsikring, er fundamentet for den økonomiske tryggheten til alle beboerne. I henhold til borettslagsloven har styret en streng plikt til å sørge for at bygningene og fellesanleggene er tilstrekkelig forsikret.
I praksis betyr dette et absolutt krav om fullverdiforsikring. Dette garanterer at forsikringsselskapet tar hele regningen for å bygge opp igjen bygningsmassen til dagens standard ved en totalskade, uavhengig av hva det faktisk koster.
Dersom borettslaget har egne ansatte, for eksempel en vaktmester eller renholder, er det også lovpålagt å tegne en egen yrkesskadeforsikring for disse.
Hva koster husforsikring til borettslag?
Prisen på en borettslagsforsikring varierer kraftig. I dag er det spesielt skadeforebygging og klimarisiko som dikterer premien, og borettslag som tar aktive grep belønnes med betydelige prisavslag.
Et av de mest lønnsomme tiltakene er installasjon av automatiske lekkasjestoppere. KLP reduserer for eksempel egenandelen ved innvendige rørvannskader i boligdelen med 50 % (opptil 25 000 kroner). Forutsetningen er at en FG-godkjent automatisk lekkasjestopper på hovedinntaket er montert og i drift.
Fra 1. januar 2026 har Finans Norge vedtatt en ny og streng sikkerhetsforskrift for vannskadesikring. For nye og vesentlig rehabiliterte kjøkken gjelder nå følgende krav:
- Det kreves tett underlag eller dryppbrett under utsatte installasjoner.
- Det stilles absolutt krav om en FG-godkjent automatisk lekkasjestopper.
- Brudd på disse forskriftene kan føre til kraftig avkortning i erstatningen ved en eventuell vannskade.
Hva dekker husforsikringen? (Standard vs. Utvidet)
Forsikringsselskapene skiller tydelig mellom standard bygningsforsikring og utvidede pakker. En standard husforsikring dekker selve bygningsmassen, fellesarealer og faste installasjoner mot brann, vannskader og naturskader. Vær likevel oppmerksom på at naturskade ikke dekker alt ekstremvær, noe som gjør vilkårene i toppdekningene ekstra relevante.
Infrastruktur for elbillading og solcellepaneler har blitt en etablert bransjestandard, men selskapene løser det ulikt. Tryg inkluderer nå faste ladestasjoner for elbil og elsykkel direkte i eiendomsforsikringen for boligselskaper. I tillegg regner de solcelleanlegg for eget forbruk som en fast bygningsmessig installasjon.
Velger borettslaget en utvidet pakke, får man gjerne dekket merkostnader ved miljøvennlig gjenoppføring. Flere selskaper dekker nå ekstrautgifter for å oppgradere bygget til BREEAM-standard etter en større skade.
Livsviktige regler for lading av elsparkesykler
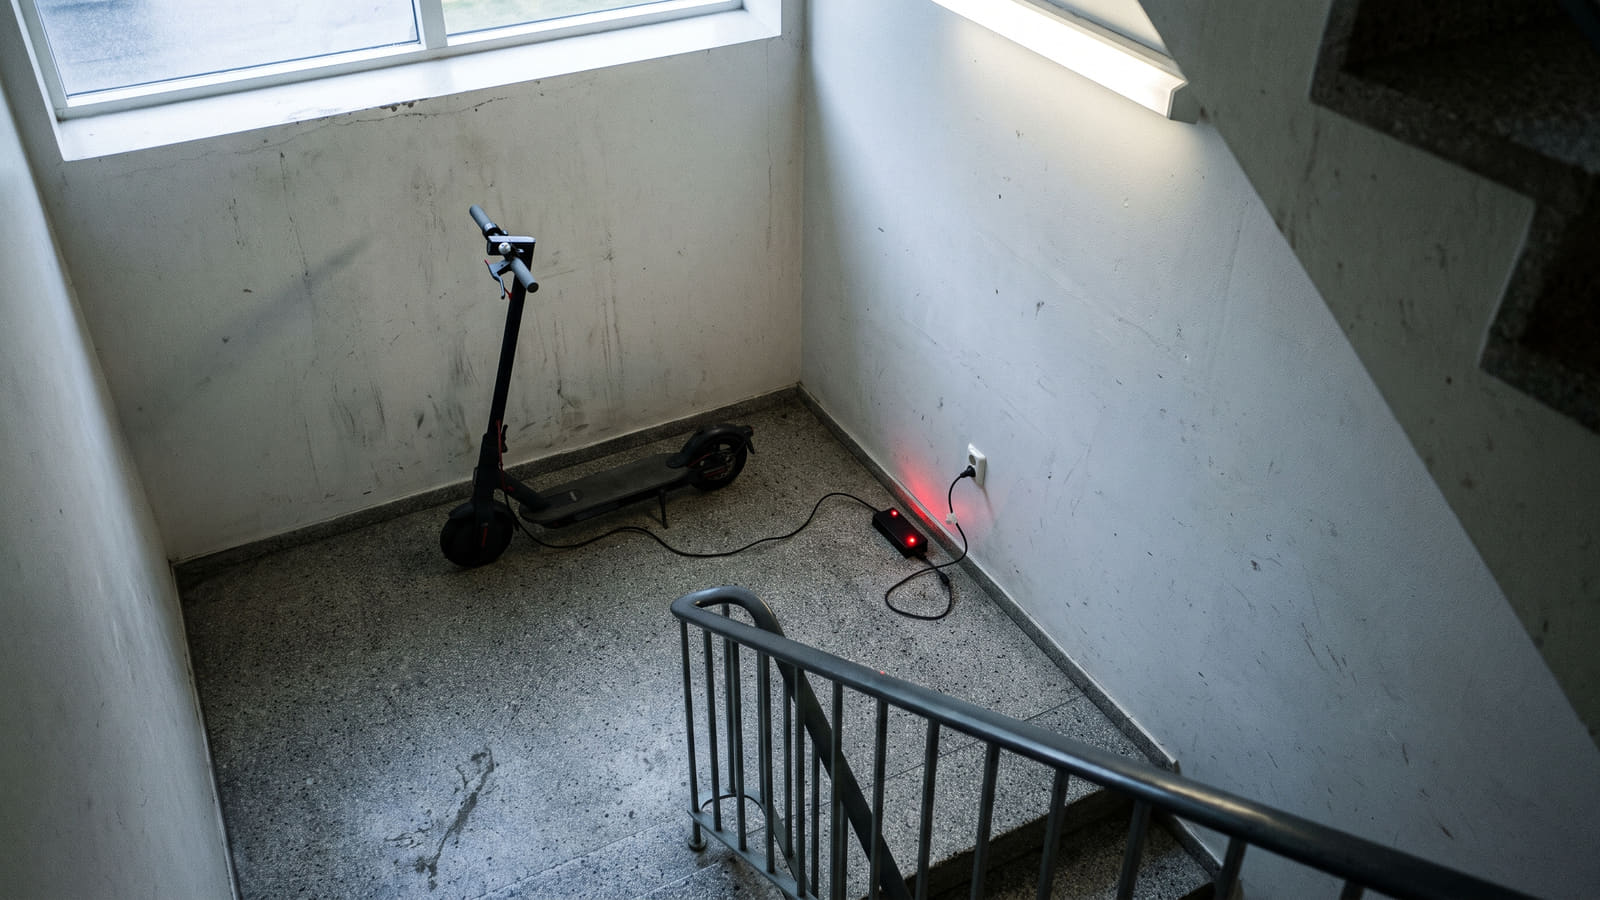
En av de største brannfellene i moderne borettslag er lading av litium-ion-batterier. For å unngå katastrofale branner, har Direktoratet for samfunnssikkerhet og beredskap (DSB) og brannfaglige miljøer utarbeidet strenge retningslinjer.
"Lading og oppbevaring av elsparkesykler skal fortrinnsvis skje utendørs eller i egne, brannsikrede rom. Oppbevaring og lading i trapperom og felles korridorer er strengt forbudt."
Styret har en streng plikt til å informere alle beboere om disse reglene. Lading i rømningsveier utgjør en livsfare og vil nesten garantert føre til avkortning i forsikringsoppgjøret ved brann.
Hva inkluderes i en god husforsikring til borettslag?
For at styret skal kunne sove godt om natten, bør forsikringsavtalen inneholde mer enn bare beskyttelse av mur og treverk.
Styreansvarsforsikring
Selv om det ikke er lovpålagt, er en styreansvarsforsikring i praksis uunnværlig. Styremedlemmer kan holdes personlig økonomisk ansvarlige for tap borettslaget påføres ved uaktsomhet.
For mange boligselskaper er det helt avgjørende å ha denne dekningen i bunn for å sikre profesjonell juridisk hjelp før en eventuell konflikt eskalerer.
Cyberforsikring for digital infrastruktur
Moderne borettslag driftes digitalt med smarte låsesystemer og digitale beboerportaler som Vibbo. Mange styrer tror feilaktig at dette dekkes av de utvidede forsikringspakkene.
Dette stemmer ikke. Utvidede boligbyggforsikringer dekker normalt ikke dataangrep, driftstap eller hacking mot slike systemer. For å få fullverdig dekning og tilgang til IT-eksperter, forutsetter dette at borettslaget tegner en egen cyberforsikring.
Råte, skadedyr og vannskade
Bekjempelse av skjeggkre, rotter eller veggdyr kan bli en enorm økonomisk belastning, spesielt hvis beboere må evakueres under saneringen. En god borettslagsforsikring tar alle merkostnader ved skadedyrbekjempelse og råteskader uten ubehagelige overraskelser. Det lønner seg derfor å undersøke nøye forskjell på standard og utvidet dekning ved skadedyr før avtalen signeres.
Finn den beste og billigste husforsikringen
Å forhandle frem en ny forsikringsavtale for et helt borettslag trenger ikke være en tidkrevende prosess.
Ved å be om tilbud på borettslagforsikring via Bytt.no, setter du forsikringsselskapene opp mot hverandre. Du velger enkelt hvilke dekninger borettslaget har behov for, og selskapene varsles om at dere er på jakt etter en ny avtale.
Fordi de vet at de konkurrerer om en stor og attraktiv kontrakt, tvinges de til å levere sine aller beste priser og vilkår. Sammenlign tilbudene i ro og mak, og velg den avtalen som gir beboerne mest trygghet for pengene.


