Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert torsdag 5. november

Skjult risiko i rentefond: Slik velger du mellom høyrentefond, likviditetsfond og sparekonto

Rentefond eller sparekonto? Forstå risiko og forskjeller

Sist oppdatert

Trodde du rentefond var like trygt som banken? Lær forskjellen på høyrentefond og likviditetsfond, og se når du heller bør sikre pengene på høyrentekonto.

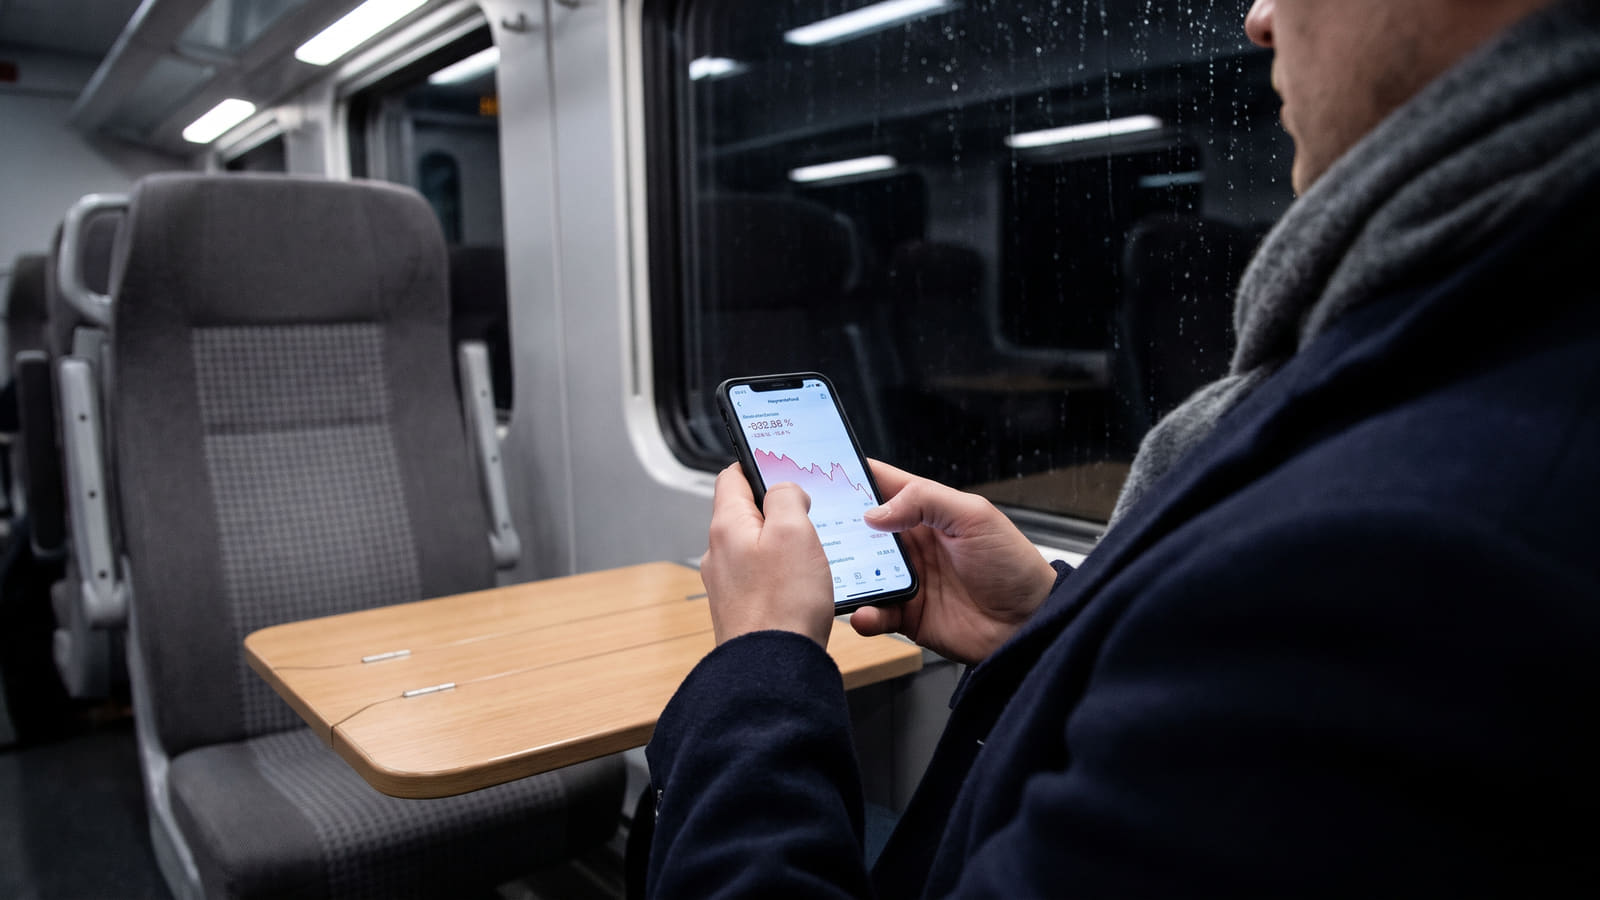
Mange sparere får seg en ubehagelig overraskelse i fondsappen når de oppdager at høyrentefond slett ikke har samme garanti som en høyrentekonto i banken.
Kort oppsummert 📝
  • Ingen garanti i rentefond: Høyrentefond har ingen innskuddsgaranti og kan falle markant i verdi ved markedsuro, i motsetning til bankinnskudd som er sikret inntil 2 millioner kroner.
  • Tre ulike risikonivåer: Likviditetsfond har lavest renterisiko, mens høyrentefond (high yield) låner til selskaper med lavere kredittrating enn BBB- og medfører betydelig større tapspotensial.
  • Skatteregler fra 2026: Gevinst og tap beskattes med 22 prosent når du realiserer fondsandeler, men rentefond kan ikke oppbevares på en aksjesparekonto (ASK).
  • Beste valg for buffer: For kortsiktig buffer og full trygghet lønner det seg å velge banksparing framfor rentefond. På Bytt.no kan du raskt finne beste rente på høyrentekonto for å sikre pengene dine mot verdifall.

Sjokket i nettbanken: Når «trygge» rentefond faller i verdi

Du logger inn i fondsappen for å sjekke bufferkapitalen din, men møtes av røde tall i et fond du trodde var helt trygt. Mange norske sparere forveksler nemlig navnet høyrentefond med en trygg høyrentekonto i banken.

Forskjellen kan koste deg dyrt når det stormer i finansmarkedene. Mens innskudd på en høyrentekonto er sikret med inntil 2 millioner kroner per innskyter per bank gjennom Bankenes sikringsfond, har rentefond og likviditetsfond ingen form for innskuddsgaranti.

Ønsker du hundre prosent forutsigbarhet uten fare for verdifall, bør du umiddelbart sjekke hvilke banker som gir deg beste rente på høyrentekonto akkurat nå.

Tre typer rentefond – og hvorfor risikoen er vidt forskjellig

Rentefond er slett ikke én ensartet spareform. I Norge reguleres disse fondene av bransjestandarden til Verdipapirfondenes forening (VFF), som deler dem inn i tre hovedkategorier:

  • Likviditetsfond
  • Obligasjonsfond
  • Høyrentefond

Denne inndelingen styres av tre kritiske faktorer i fondenes underliggende lån: løpetid, rentefølsomhet og kredittkvalitet.

1. Likviditetsfond: Den forsiktige parkeringsplassen

Likviditetsfond er det nærmeste du kommer en bankkonto i fondsverdenen. Disse fondene har svært kort rentebinding, med en rentefølsomhet under 1.

Det betyr at fondet påvirkes i svært liten grad av stigende markedsrenter sammenlignet med obligasjonsfond som har lengre durasjon (løpetid).

2. Obligasjonsfond med høy kredittkvalitet (Investment Grade)

Går du ett hakk opp på stigen, finner du obligasjonsfond som kun låner ut penger til solide selskaper og stater.

Fond med såkalt investment grade investerer utelukkende i obligasjoner med kredittrating BBB- eller bedre, noe som gir en moderat og kontrollert kredittrisiko.

3. Høyrentefond (High Yield): Høy avkastning, høy fallhøyde

Høyrentefond – ofte kalt high yield – låner ut penger til selskaper med lavere kredittrating enn BBB-, og innebærer derfor en vesentlig høyere kredittrisiko. Selskapene må betale høyere rente fordi faren for at de ikke klarer å betale tilbake gjelden sin er langt større.

Kursfall i høyrentefond skyldes primært økte kredittpåslag i markedet eller reelt mislighold hos utstederne. Dette kan utløse brå verdifall i fondet ditt, helt uavhengig av hva Norges Bank gjør med styringsrenten.

I urolige tider kan annenhåndsmarkedet for selskapsobligasjoner rett og slett tørke inn. Dersom mange kunder vil ta ut pengene sine samtidig, kan høyrentefondet tvinges til å selge unna verdipapirer med betydelige rabatter for å skaffe kontanter.

Synes du denne mekanismen høres ubehagelig ut for sparepengene dine? Da kan du enkelt ta null risiko ved å heller sammenligne alle sparekontoer i markedet på ett sted og flytte pengene til en bank med sikring gjennom Bankenes sikringsfond.

Slik fungerer skattereglene hvis du vil bytte fond i 2026

Vurderer du å selge deg ut av et urolig høyrentefond for å flytte pengene til et tryggere likviditetsfond eller i banken? Da må du kjenne til de oppdaterte skattereglene.

Fra 1. januar 2026 er norske rentefond akkumulerende. Det betyr at 22 prosent skatt på gevinst – eller 22 prosent tapsfradrag – først utløses den dagen du realiserer (selger eller bytter) fondsandelene.

Du må også ta høyde for hvilken kontotype du bruker og hvordan formuen din påvirkes:

  • Ingen Aksjesparekonto (ASK): Rene rentefond kan ikke kjøpes eller oppbevares på en ASK, så et direkte fondsbytte på en vanlig verdipapirkonto utløser skatt eller fradrag umiddelbart – se vår guide om rentefond på aksjesparekonto for reglene du må navigere etter.
  • Fondskonto skjermer byttet: Eier du derimot rentefondet gjennom en forsikringsbasert fondskonto (investeringskonto), kan du bytte til et annet fond innad på kontoen uten at det utløser løpende skattelegging.
  • Full formuesskatt: Rentefond gir ingen rett til skjermingsfradrag og verdsettes til 100 prosent av markedsverdien i formuesskattegrunnlaget, helt uten formuesrabatt.

Dommen: Bør du velge likviditetsfond eller høyrentekonto?

Når skattereglene og formuesverdsettelsen nå er tilnærmet like mellom rentefond og bankinnskudd, koker valget ned til to ting: tilgjengelighet og garanti.

Trenger du pengene raskt til en uforutsett utgift, vinner bankkontoen på fart. Mens innskudd på en høyrentekonto normalt er tilgjengelig på samme eller påfølgende virkedag, tar oppgjør og utbetaling ved salg av rentefond vanligvis 1 til 3 virkedager.

Slik bør du plassere pengene dine nå:

  1. For kortsiktig buffer og nattesøvn: Velg en høyrentekonto i banken. Du får rask tilgang til pengene og er 100 prosent skjermet mot kursfall opp til 2 millioner kroner. Sjekk vår oppdaterte renteoversikt for alle sparekontoer for å sikre at storbanken din ikke spiser opp avkastningen med lav rente.
  2. For penger som kan låses: Vet du at kapitalen kan stå urørt i ett eller flere år, kan du sikre deg en garantert avkastning ved å sjekke hvem som tilbyr beste fastrentekonto med bindingstid.
  3. For bedrifter eller beløp over 2 millioner: Har du så mye kapital at du passerer grensen for Bankenes sikringsfond, er likviditetsfond eller obligasjonsfond med investment grade et godt alternativ for å spre risikoen, med mindre du lærer hvordan du sikrer millionene ved å fordele innskuddene over flere banker.

Mange av bankene som tilbyr de aller høyeste sparerentene i Norge er mindre nisjebanker. Er du usikker på en ny tilbyder, bør du lese verifiserte kundeomtaler av norske banker på Bytt.no før du flytter sparepengene dine.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i november 2026 for å gjenspeile gjeldende skatteregler, rammebetingelser og vilkår for rentebærende plasseringer. Sammenligningen bygger blant annet på klassifiseringsstandarder og regelverk fra Verdipapirfondenes forening og Skatteetaten.

Datagrunnlaget for artikkelen er strukturert med utgangspunkt i offisielle klassifiseringsregler fra Verdipapirfondenes forening, gjeldende skatteretningslinjer fra Skatteetaten, samt markeds- og produktanalyser fra aktører som DNB og Nordnet. Disse eksterne rammene er videre bearbeidet og sammenstilt mot Bytt.nos egne beregningsmodeller og redaksjonelle dybdeanalyser om rentefond og sparekonto. Denne systematiske metoden sikrer en nøytral vurdering av hvordan ulik kredittrisiko, oppgjørsdager og skattemessig periodisering påvirker den reelle avkastningen for personlige sparere.

Ofte stilte spørsmål om rentefond og høyrentekonto

Få raske svar på risiko, uttakstid, skatteregler og forskjellene mellom ulike rentefond og banksparing.
Kan jeg tape penger på et rentefond?

Ja, rentefond har ingen form for innskuddsgaranti og kan falle i verdi. Særlig høyrentefond (high yield) har høy kredittrisiko fordi de låner ut penger til selskaper med kredittrating under BBB-. Likviditetsfond har lavere risiko med rentefølsomhet under 1, men er heller ikke garantert mot tap. Til sammenligning er penger på en høyrentekonto i banken sikret med inntil 2 millioner kroner per innskyter gjennom Bankenes sikringsfond.

Hvor raskt får jeg tilgang til pengene fra et rentefond kontra en bankkonto?

Penger på en høyrentekonto er normalt tilgjengelig samme eller påfølgende virkedag. Ved salg av andeler i et rentefond tar oppgjør og utbetaling vanligvis 1 til 3 virkedager. Ønsker du maksimal tilgjengelighet for uforutsette utgifter, er banksparing det raskeste valget. På Bytt.no kan du sjekke hvilke banker som tilbyr beste rente på høyrentekonto akkurat nå.

Kan jeg ha rentefond på en aksjesparekonto (ASK)?

Nei, rene rentefond kan ikke opprettes eller oppbevares på en Aksjesparekonto (ASK). Et salg eller bytte på en vanlig verdipapirkonto utløser derfor skatt eller tapsfradrag umiddelbart. Eier du derimot rentefond gjennom en forsikringsbasert fondskonto (investeringskonto), kan du bytte fond innad på kontoen uten at det utløser løpende skatt.

Hvordan skattlegges rentefond i 2026?

Fra 1. januar 2026 er rentefond akkumulerende, noe som betyr at 22 prosent skatt på gevinst eller 22 prosent tapsfradrag først utløses når du selger eller bytter fondsandelene. Rentefond gir ikke rett til skjermingsfradrag, og formuen verdsettes til 100 prosent av markedsverdien i skattemeldingen uten formuesrabatt.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente november 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Pluss - 2 gebyrfrie uttak
INSTABANK ASA
Eff. rente
4,96 %
eff. rente
Avkastning
4 960 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
PULS
SpareBank 1 Hallingdal Valdres
Eff. rente
4,81 %
eff. rente
Avkastning
4 810 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR