
Et moderne landbruk krever moderne forsikringer
Enten du driver et mindre småbruk eller en stor gård med mange ansatte og avanserte driftsbygninger, representerer landbruket enorme verdier. En landbruksforsikring er en skreddersydd pakke designet for å sikre hele gårdsdriften mot uforutsette hendelser.
Vilkårene for landbruksforsikringer er ofte strengere enn for vanlige privatforsikringer. Maskiner brukes i røft terreng, driftsbygninger utsettes for stor slitasje, og moderne gårdsbruk består av komplekse anlegg med store verdier samlet på ett sted.
Mange bønder får seg en ubehagelig overraskelse når uhellet først er ute, fordi de ikke har satt seg godt nok inn i sikkerhetsforskriftene. For å være riktig dekket i dag, må du ta høyde for strenge lovkrav knyttet til både maskinpark, brannsikring og el-kontroll.
Hva dekker egentlig en landbruksforsikring?
En landbruksforsikring samler gårdens behov under én paraply, slik at du slipper å administrere et titalls ulike poliser. Den dekker typisk bygningsmasse, driftsløsøre, dyr og maskinpark mot ytre påvirkninger som brann, vann, naturskade og tyveri.
Siden ingen gårdsbruk er helt like, bygger forsikringsselskapene vanligvis opp avtalen rundt en grunnforsikring som utvides etter driften din. Hvilke tilleggsdekninger du trenger for produksjonsutstyr og driftsavbrudd, avhenger av om du driver med melkeproduksjon, korn, skogbruk eller nisjeproduksjon.
Det er avgjørende å gå nøye gjennom vilkårene med forsikringsselskapet ditt for å avdekke eventuelle hull i dekningen. Da sikrer du at forsikringssummene faktisk samsvarer med gjenanskaffelsesverdien på bygninger, dyr og utstyr dersom hele eller deler av produksjonen skulle stoppe opp.
Hvilke forsikringer trenger ditt landbruk?
Når du skal sette sammen forsikringspakken for din gård, er det viktig å skille mellom hva som er strengt lovpålagt, og hvilke statlige sikkerhetsnett som gjelder ved en krise.
Lovpålagte forsikringer og krav
- Ansvarsforsikring for motorvogn: Ifølge bilansvarslova kreves det lovpålagt trafikkforsikring for alle uregistrerte traktorer og arbeidsmaskiner med en konstruktiv hastighet over 10 km/t. Erstatningsgrensen er på 100 millioner kroner for tingskade, mens ansvaret for personskade er ubegrenset. Se også hva som kreves og hvordan du velger riktig traktorforsikring for gårdens maskiner.
- Brannvarslingsanlegg: I eldre husdyrbygg utløses kravet til brannvarslingsanlegg etter dyreholdforskriftene ved mer enn 30 storfe, 30 vinterfôrede småfe, 10 purker/råner, 60 slaktegriser eller 200 fjørfe.
Statlige erstatningsordninger
Det finnes statlige sikkerhetsnett forvaltet av Landbruksdirektoratet for skader som ikke kan forsikres på vanlig måte, men disse ordningene har strenge begrensninger og egenandeler:
- Avlingsskade: Statens ordning for klimabetinget avlingssvikt har en obligatorisk egenrisiko på 30 prosent av gjennomsnittsavlingen. Maksimalt tilskudd er 900 000 kroner for korn og grovfôr, og 1,8 millioner kroner for frukt, bær, grønnsaker og poteter per vekstgruppe.
- Naturskadeordningen: Dekker skader på fast eiendom som ikke kan forsikres gjennom en alminnelig forsikringsordning (for eksempel private veier, broer og jordbruksareal).
Statens naturskadeordning for skader på uforsikret eiendom har en fast egenandel på 15 % (med et minste skadebeløp på 20 000 kroner), og et maksimalt tak på egenandelen på 1 million kroner per skadesak.
Strenge krav gir store sikkerhetsrabatter
Forsikringsbransjen belønner landbruk som tar forebyggende sikkerhet på alvor. Ved å dokumentere at gården oppfyller spesifikke bransjekrav fra blant annet Landbrukets brannvernkomité (LBK), unngår du avkortning i oppgjøret og kan redusere forsikringspremien betydelig.
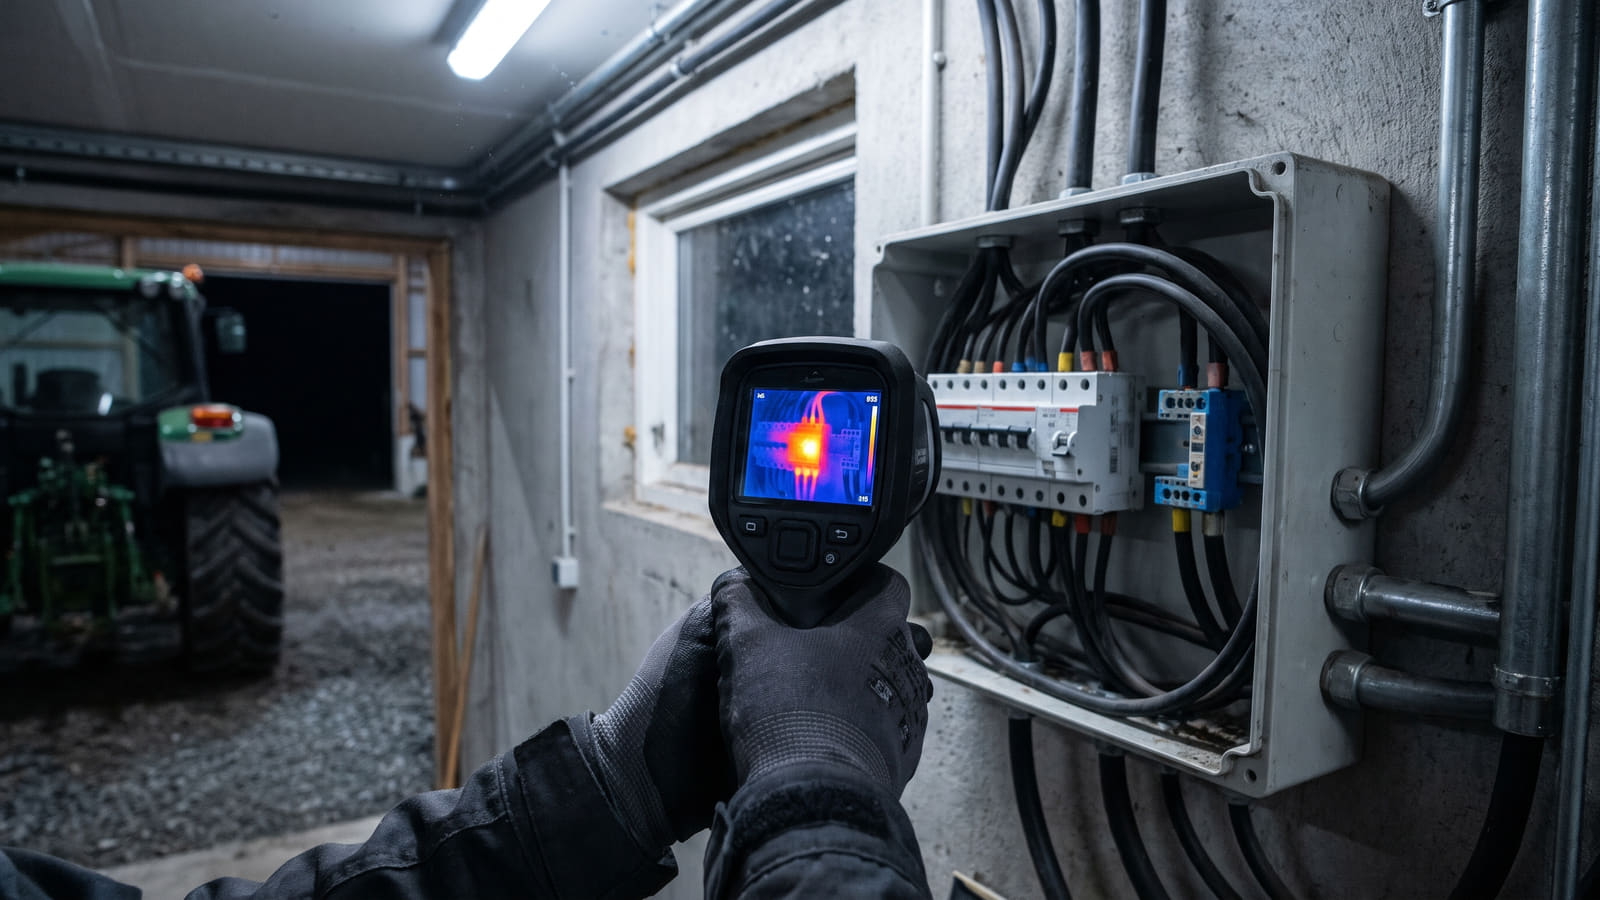
Landbrukets el-kontroll med termografering (NEK 405-1 og NEK 405-3 Tillegg B) kreves hvert 3. år dersom ett av følgende kriterier er oppfylt:
- Driftsbygningen har en forsikringssum på over 15 millioner kroner.
- Bygget inneholder varmluftstørke.
- Det er et husdyrbygg som utløser krav til brannvarsling.
Det er også viktig å merke seg at el-kontrollen i landbruket har et omfattende omfang. Kontrollen omfatter også gårdens bolighus, andre bygninger som ligger under 8 meter fra driftsbygningen, samt eventuelle solcelleanlegg som må kontrolleres og termograferes under belastning.
Slik finner du den beste landbruksforsikringen
Behovene på en gård endrer seg i takt med investeringer i ny maskinpark, utvidelser av bygningsmassen og endringer i besetningen. Likevel blir mange bønder værende hos det samme forsikringsselskapet år etter år av gammel vane.
Det er god økonomi i å jevnlig la forsikringsselskapene konkurrere om å forsikre landbruket ditt. Når selskapene vet at de konkurrerer mot hverandre, strekker de seg lenger for å gi deg de beste vilkårene og de høyeste sikkerhetsrabattene.
Bruk skjemaet her på siden for å raskt innhente uforpliktende tilbud på landbruksforsikring skreddersydd for din gårdsdrift. Ønsker du å samle flere av virksomhetens avtaler for å oppnå maksimal samlerabatt, kan du også få tilbud på bedriftsforsikringer via vår anbudstjeneste for næringslivet.


