
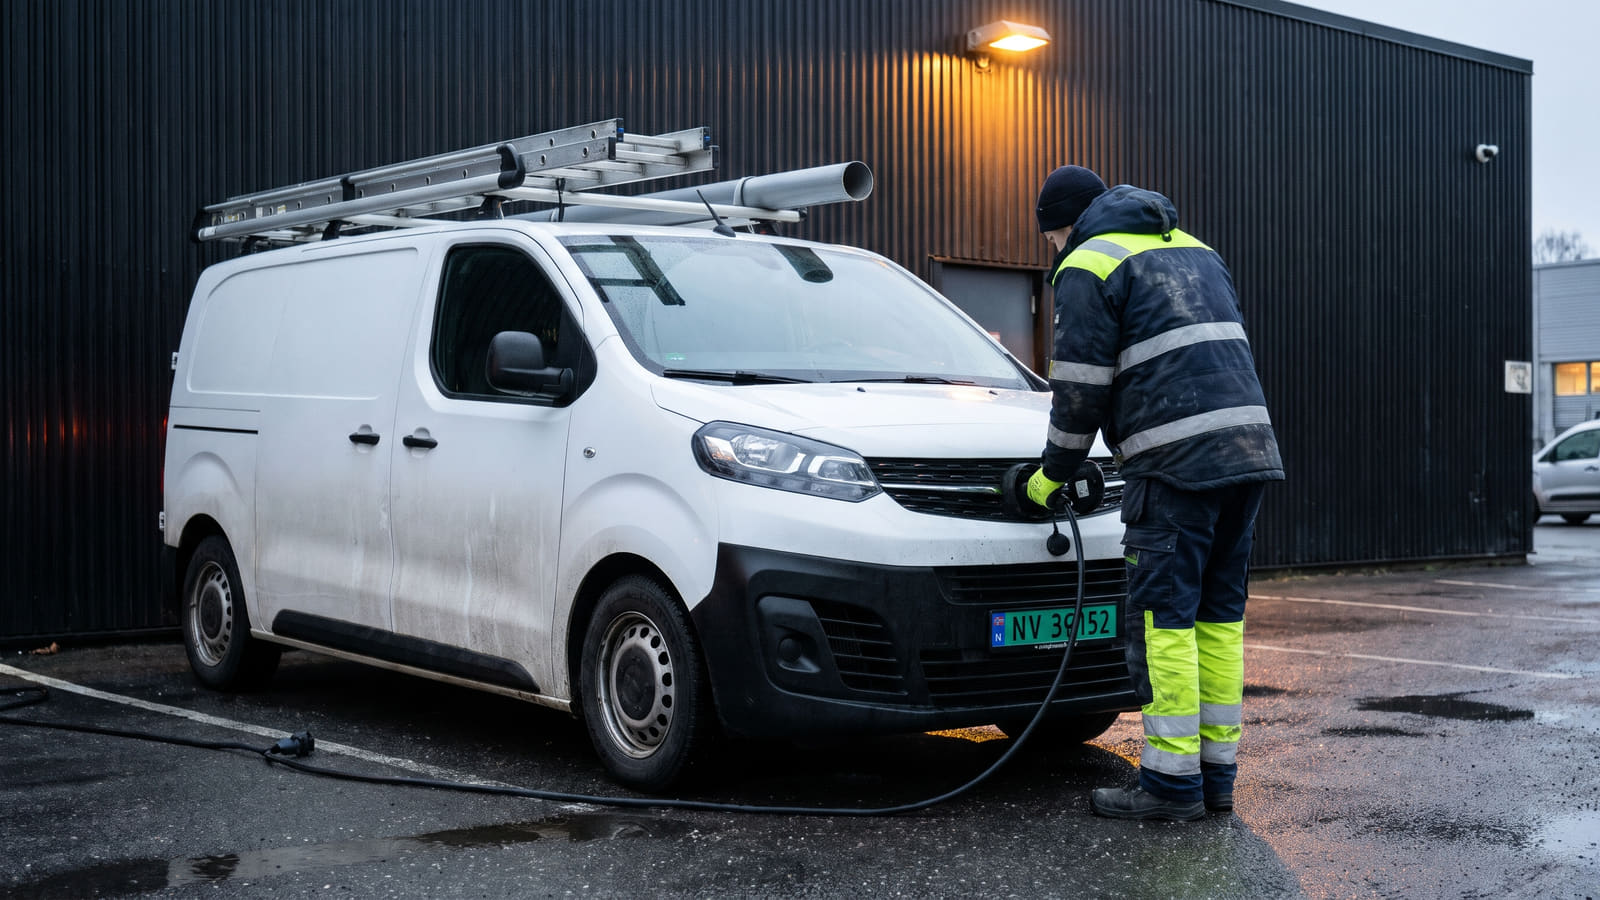
Bilforsikring for bedrift
Firmabiler har ofte et mer krevende kjøremønster, lengre kjørelengder og utsettes for betydelig større slitasje enn private kjøretøy. En skreddersydd bilforsikring for bedriften er derfor helt avgjørende for å sikre verdiene og opprettholde driften.
Når en firmabil blir stående på verksted, stopper ofte inntektsstrømmen opp for den ansatte som bruker bilen.
Derfor skiller bedriftsmarkedet seg fra privatmarkedet ved å tilby langt mer robuste vilkår knyttet til driftstap, maskinskader og spesifikke næringskrav. Pass også på at avtalt kjørelengde alltid stemmer med faktisk bruk, da overskredet kjørelengde kan føre til kraftig avkortning i erstatningen ved en skade.
Hva dekker en bilforsikring til bedrift?
Dekningsgraden varierer mellom de ulike forsikringsselskapene, men strukturen er bygget opp rundt de samme hovednivåene. For bedrifter med nyere kjøretøy eller firmabillån, vil banken som regel kreve full kaskodekning.
Når du sammenligner bilforsikringer for bedriften, er dette dekningsnivåene du kan velge mellom:
Ansvarsforsikring (Lovpålagt)
Ansvarsforsikring er lovpålagt i Norge gjennom Bilansvarsloven. Denne dekker skader kjøretøyet påfører andre personer, andre kjøretøy eller eiendom.
- Ubegrenset erstatningsbeløp ved personskade.
- Lovbestemt minimumsdekning for tingskade per skadehendelse.
- Rettshjelp ved tvister.
Merk: Forsikringsplikten under Bilansvarsloven gjelder også uregistrerte motorvogner og arbeidsmaskiner med en konstruktiv hastighet på over 10 km/t. Dette gjelder selv om maskinene utelukkende benyttes på privat eiendom eller lukket område.
Delkasko
Delkasko gir en grunnleggende beskyttelse for selve kjøretøyet, og er ofte et minimumskrav for eldre firmabiler med lavere markedsverdi.
- Brann, tyveri og hærverk i forbindelse med tyveri.
- Glasskader (steinsprut og ruteskift).
- 24-timers veihjelp.
- Tyveri og skade på ladekabel.
Kasko
Kasko er standardvalget for de fleste bedrifter. Den dekker skader på eget kjøretøy, selv om sjåføren har skylden for uhellet.
- Alt som er inkludert i Delkasko.
- Sammenstøt, kollisjon og utforkjøring.
- Annet hærverk.
- Feilfylling av drivstoff.
Toppkasko (Pluss / Super)
For nyere firmabiler og elbiler er toppdekningene helt avgjørende for å unngå store uforutsette kostnader ved motorhavari eller batterifeil, spesielt når fabrikkgarantien utløper og man må undersøke hvordan man sikrer batteriet i opptil 12 år.
- Alt som er inkludert i Kasko.
- Leiebil i hele reparasjonsperioden.
- Maskinskade på motor og girkasse.
For elbiler: Toppkasko dekker uforutsette skader på høyspentbatteri og elektroniske styringsenheter. I 2026 skiller selskapene seg fra hverandre på hvor lenge denne dekningen gjelder for næringsbiler:
- If sin Super-dekning for næringsbil dekker plutselig maskinskade på motor, girkasse og driftsbatteri inntil elbilen har kjørt 200 000 km. Dekningen kan kjøpes inntil bilen har gått 150 000 km.
- Gjensidige sin Pluss-dekning for næringsbil dekker maskinskade og skader på høyspentbatteri inntil bilen er 12 år eller har passert 200 000 km.
Viktige tilleggsdekninger og nye rabatter
Forsikringsselskapene konkurrerer hardt om bedriftskundene. Det er ofte i tilleggsdekningene og spesialvilkårene du finner de største forskjellene.
Avbruddsforsikring
Dette er kanskje den viktigste tilleggsforsikringen for næringsdrivende. Hvis firmabilen må på verksted etter en skade, dekker avbruddsforsikringen bedriftens tapte arbeidsfortjeneste med en fast dagsats i reparasjonsperioden.
Miljøfordeler og trafikkforsikringsavgift
Myndighetene belønner bedrifter som velger utslippsfrie kjøretøy i bilparken.
Fra 1. mars 2026 er det innført fullt fritak for trafikkforsikringsavgift for lette elektriske varebiler med en egenvekt under 1 785 kg. Dette gir en direkte besparelse på bedriftens løpende driftskostnader.
Ladeinfrastruktur og leasing
De fleste glemmer å sjekke skillet mellom hva som sitter på bilen, og hva som er montert på selve næringsbygget.
Mens ladekabelen dekkes av bilens kaskoforsikring, er fastmonterte ladebokser på bedriftens adresse normalt unntatt fra kjøretøyforsikringen. Disse må dekkes av bedriftens bygnings- eller eiendomsforsikring.
Mange bedrifter velger også å lease bilparken sin. Da kan det være smart å vurdere en påkostforsikring som dekker utvendige småskader ved tilbakelevering av leasingbilen.
Strenge krav til varebiler i 2026
I 2026 er det et lovkrav om nasjonalt varebilløyve for varebiler mellom 2,5 og 3,5 tonn som driver godstransport mot vederlag i Norge. For å få innvilget løyvet stiller myndighetene blant annet krav til fagkompetanse, vandel og dokumentert økonomisk evne.
Kjøring uten gyldig nasjonalt varebilløyve eller gyldig løyvedokument i kjøretøyet straffes med et overtredelsesgebyr på 60 000 kroner til foretaket.
Det finnes imidlertid et viktig unntak: Håndverkere og bedrifter som driver med egentransport – altså utelukkende transporterer eget verktøy og materiell til og fra egne oppdrag – er unntatt fra kravet om nasjonalt varebilløyve.
Dersom en av bedriftens varebiler driver løyvepliktig transport og havner i en ulykke uten gyldig løyve, anses dette som et alvorlig brudd på sikkerhetsforskriftene. Resultatet kan bli at forsikringserstatningen avkortes kraftig.
Flåteforsikring eller ordinær bedriftsforsikring?
Har bedriften mange kjøretøy, kan det lønne seg å be om en flåteforsikring for å forenkle administrasjonen og oppnå volumrabatter. En flåteavtale samler alle bedriftens kjøretøy under én felles polise med faste priser per biltype.
Har bedriften færre biler, vil dere i stedet få tilbud om ordinær bedriftsforsikring. De fleste selskaper tilbyr da gode samlerabatter forutsatt at dere samler flere av bedriftens forsikringer hos dem. Vær likevel oppmerksom på at denne fordelen kan reduseres ved årlige prisjusteringer, slik at det alltid lønner seg å sjekke markedet jevnlig – se også vår gjennomgang av hvordan samlerabatten spises opp over tid.
Finn den beste bilforsikringen for bedrift
Prisene og vilkårene i bedriftsmarkedet endrer seg raskt. Enten bedriften trenger forsikring til en ny bilpark, eller dere bare ønsker å sjekke om dere betaler for mye for de eksisterende bilene, lønner det seg å la selskapene konkurrere om avtalen.
På Bytt.no kan du enkelt få tilbud på bedriftsforsikringer fra flere forsikringsselskaper samtidig.
Ved å bruke skjemaet på siden vår varsler vi selskapene om at dere er på jakt etter en bedre avtale. Dette tvinger forsikringsrådgiverne til å strekke seg ekstra langt på både pris og dekning for å vinne bedriften din som kunde.


