Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 20. november

Få tilbud på de billigste og beste personforsikringene

Sammenlign tilbud på personforsikringer til din bedrift - få uforpliktende tilbud fra flere selskaper helt gratis!

  • Gratis og uforpliktende
  • Få tilbud fra flere selskaper
SPAR PENGER
SAMMENLIGN
PÅ BYTT.NO

Spar tusenvis på 1-2-3:

  1. 1
    Velg hvilke forsikringer du ønsker tilbud på
  2. 2
    Motta tilbud fra ulike forsikringsselskaper
  3. 3
    Velg eller forkast tilbudene du mottar, helt gratis og uforpliktende
FÅ TILBUD PÅ BEDRIFTSFORSIKRING

Dette er personforsikringer til bedrift

Personforsikringer for din bedrift er forsikringene som hjelper dine ansatte med erstatninger og behandlinger etter yrkesskader. Det er lovpålagt at du forsikrer dine ansatte mens de utfører arbeid på vegne av deg, men det er også normalt at ansatte har forsikringer som gir dekning også på fritiden.

De fleste personforsikringene er greie å ha men det er kun 1 personforsikring som er lovpålagt. På Bytt.no hjelper vi deg i gang med å forsikre bedriften din riktig, og i våre anbudstjenester blir forsikringsselskapene informert om at det er flere selskap som kjemper om å få din bedrift som kunde.

Se landets beste og billigste personalforsikring

Sist oppdatert

Med så mange forskjellige bedriftsforsikringer, er det lett å velge feil forsikringer. Bytt.no viser deg hvilke personalforsikringer din bedrift må ha.

Alle norske arbeidsgivere er lovpålagt å ha yrkesskadeforsikring for sine ansatte, og ved ulykker kan manglende dekning føre til millionkrav mot bedriften.
Kort oppsummert 📝
  • Lovpålagt grunnmur for bedrifter: Alle arbeidsgivere i privat sektor må ha yrkesskadeforsikring, som dekker skader og sykdommer som oppstår i arbeid og på arbeidsstedet.
  • Stor økonomisk risiko: Mangler bedriften lovpålagt forsikring, hefter arbeidsgiver personlig for erstatningskrav som alene kan overstige tre millioner kroner og true videre drift.
  • Viktig begrensning ved hjemmekontor: Rettspraksis fastslår at ulykker i pauser på hjemmekontor normalt faller utenfor den lovpålagte dekningen, med mindre bedriften utvider med fritidsulykkeforsikring.
  • Sammenlign og kutt kostnader: På Bytt.no kan du hente inn uforpliktende tilbud på bedriftsforsikringer fra flere selskaper samtidig for å sikre riktig dekning til best mulig pris.

Personalforsikring for bedrifter

Som arbeidsgiver bærer du et tungt ansvar for menneskene som holder hjulene i gang. Dine ansatte utfører arbeid på vegne av virksomheten, og dersom de rammes av en ulykke eller yrkessykdom, skal de ikke bli stående alene med det økonomiske tapet.

Gode personforsikringer er ikke bare et velferdsgode på papiret. Det er et kritisk sikkerhetsnett for bedriftens videre eksistens.

Arbeidsgivere som glemmer eller unnlater å tegne lovpålagt forsikring, risikerer å bli holdt økonomisk ansvarlige for erstatningskravene som oppstår. I alvorlige tilfeller blir summene enorme.

For en ansatt på 45–46 år er den standardiserte grunnerstatningen ved 100 prosent ervervsuførhet satt til 22 G for inntekter opp til 7 G. Med folketrygdens grunnbeløp på 136 549 kroner (per 1. mai 2026), utgjør bare denne grunnerstatningen over 3 millioner kroner.

Uten riktig forsikring på plass, kan et slikt krav alene slå bedriften konkurs.

Hva er personforsikring for bedrift?

Personforsikring er en samlebetegnelse på forsikringsordninger som beskytter de ansatte mot økonomisk tap ved yrkesskader, sykdom eller ulykker på fritid og reise.

Hovedformålet er å sikre de ansattes inntekt og dekke behandlingsutgifter dersom helsen svikter og arbeidsevnen reduseres. En gjennomtenkt forsikringspakke gir både økonomisk trygghet for de ansatte og forutsigbare rammer for bedriften.

Den lovpålagte yrkesskadeforsikringen

Etter norsk lov er alle arbeidsgivere i privat sektor forpliktet til å forsikre sine ansatte mot yrkesskader og yrkessykdommer. Forsikringen skal dekke skader og sykdommer som oppstår i arbeid, på arbeidsstedet og i arbeidstiden.

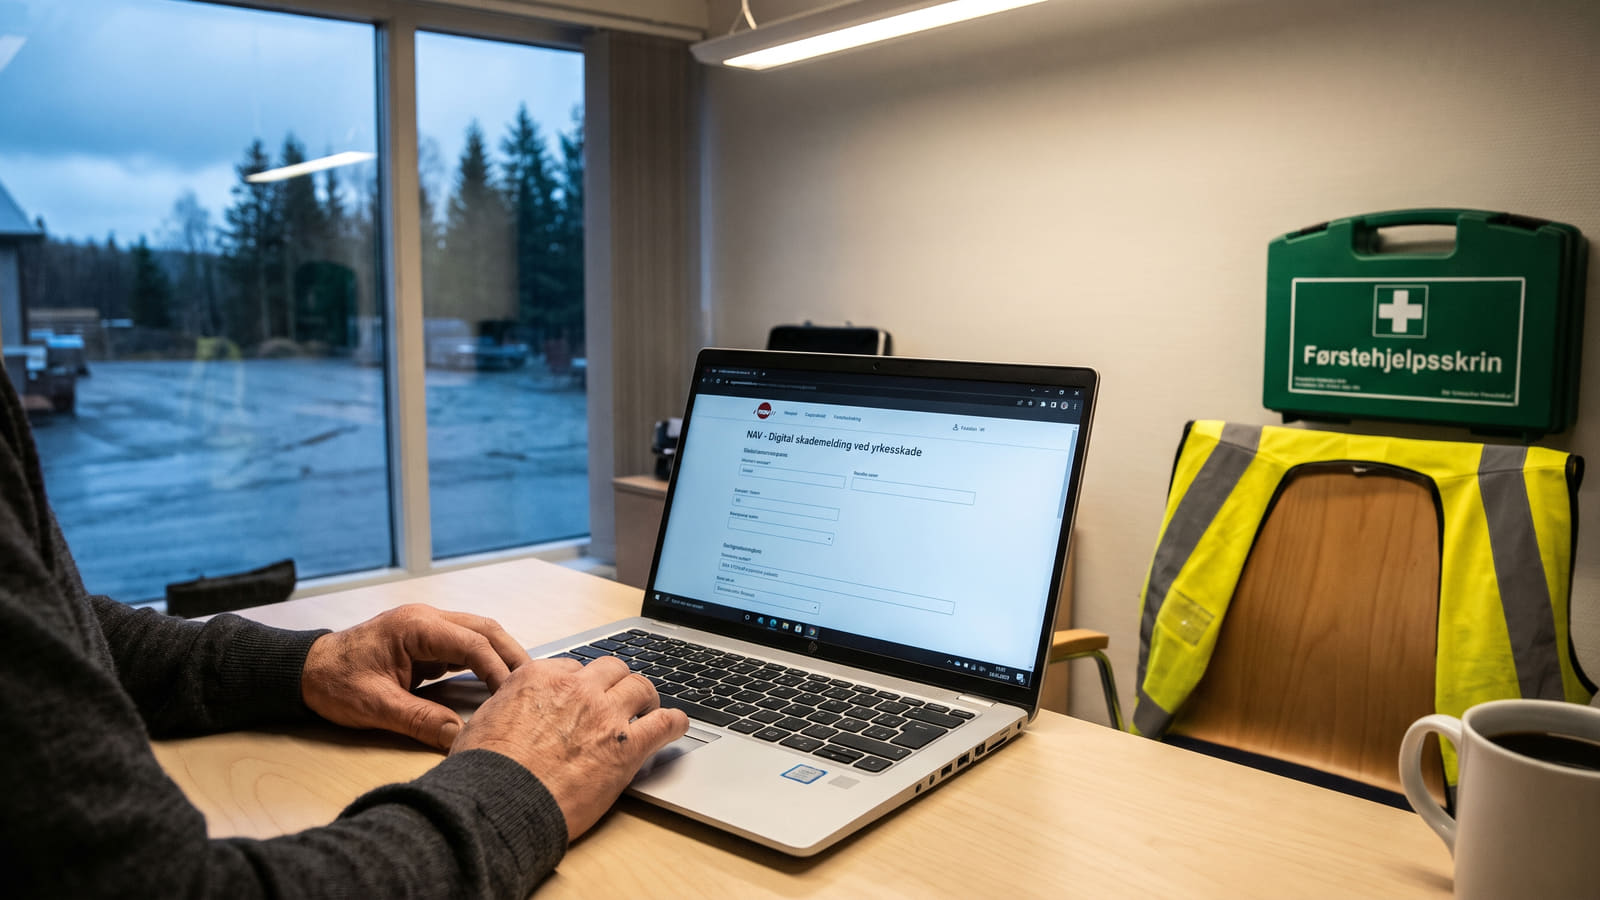
Fra 1. januar 2026 har arbeidsgivere plikt til å benytte digital skademelding til NAV ved yrkesskader, og unnlatelse kan straffes med bøter etter folketrygdloven.

Samtidig har økt bruk av fleksible arbeidsformer ført til at grensene for hva som regnes som «på arbeidsstedet» praktiseres strengt for ansatte som jobber hjemmefra.

Høyesterettsdom HR-2024-1571-A fastslår at ulykker som inntreffer i pauser på hjemmekontor normalt faller utenfor den lovpålagte yrkesskadedekningen.

Denne rettspraksisen betyr at ansatte ofte står uten dekning dersom uhellet er ute under en pause i eget hjem. For å tette dette sikkerhetsgapet velger stadig flere bedrifter å utvide dekningen med en frivillig fritidsulykkeforsikring.

Hva dekker forsikringene i praksis?

En fullverdig personforsikringspakke kan settes sammen slik at den beskytter de ansatte døgnet rundt. Mange daglige ledere kjenner på usikkerheten rundt hva som faktisk er lovpålagt, og hva som er frivillige goder man bør tilby for å være en attraktiv arbeidsplass.

Som arbeidsgiver må du derfor ta stilling til om bedriften kun skal forholde seg til lovens minimumskrav, eller investere i utvidede dekninger for å rekruttere og beholde nøkkelpersonell.

Yrkesskadeforsikringen (Lovpålagt)

Dette er selve grunnmuren som alle bedrifter med ansatte må ha på plass. En standard yrkesskadeforsikring dekker blant annet:

  • Skade og sykdom som skyldes en arbeidsulykke.
  • Sykdommer som etter lovverket er likestilt med yrkesskade.
  • Erstatning for tap av fremtidig inntekt og arbeidsevne.
  • Utbetaling til etterlatte (ektefelle, samboer eller barn) ved dødsfall.

Frivillig helse- og behandlingsforsikring

Langvarig sykefravær er svært kostbart for enhver virksomhet. For å få sykmeldte ansatte raskere tilbake i arbeid, velger mange bedrifter å tegne en helseforsikring for bedrift som sikrer rask utredning og behandling utenom de offentlige helsekøene.

  • If Skadeforsikring garanterer på sin helseforsikring for bedrifter vurdering hos legespesialist innen 7 virkedager og operasjon innen 10 virkedager.
  • Dersom behandlingsfristen brytes, utbetaler If Skadeforsikring en kompensasjon på 600 kroner per dag.
  • Rask tilgang til behandling korter ned sykefraværet og fungerer som et høyt verdsatt ansattgode, men det kan være nyttig å sette seg inn i skattereglene for privat behandlingsforsikring vs. via jobben for å kjenne den reelle verdien.

Sykelønnsforsikring (Sykeavbrudd)

Ved sykdom dekker det offentlige kun sykepenger opp til et fastsatt nivå. Dersom bedriften har ansatte med høyere lønn og har forpliktet seg i arbeidskontrakten til å dekke full lønn under sykdom, må arbeidsgiveren selv betale mellomlegget.

En sykelønnsforsikring overtar deler av denne økonomiske risikoen ved lengre sykefravær. Forsikringen bidrar dermed til å beskytte bedriftens likviditet dersom nøkkelpersoner med høy lønn blir langtidssykmeldte.

Fritidsulykke og reiseforsikring (Frivillig)

Denne dekningen sikrer de ansatte på tjenestereiser, og kan ofte utvides til å gjelde på fritiden og under feriereiser for hele familien. En slik avtale dekker typisk:

  • Medisinsk invaliditet som følge av ulykker utenfor arbeidstiden.
  • Avbestilling samt forsinket fly eller bagasje.
  • Reiseulykker og akutt sykdom på reise i inn- og utland.
  • Rettshjelp og ansvarsdekning utenfor Norge.

Finn den beste personforsikringen for bedrift på Bytt.no

Prisene og vilkårene på personalforsikringer varierer betydelig mellom de ulike forsikringsselskapene. Siden selskapene vurderer bransjerisiko og sammensetning av ansatte ulikt, kan prisforskjellene utgjøre store summer på årsbasis.

Det mest effektive grepet for å kutte kostnader uten å gå på akkord med de ansattes trygghet, er å la flere forsikringsselskaper regne på bedriftens totale behov samtidig.

Bruk skjemaet her på siden for å spesifisere hvilke dekninger dere trenger til de ansatte. Når selskapene vet at de konkurrerer om bedriften din, strekker de seg langt for å gi sine beste betingelser.

Du kan også gå direkte til vår anbudstjeneste for å hente inn uforpliktende tilbud på bedriftsforsikringer fra flere selskaper samtidig, og se hvor mye virksomheten kan spare.

Kilder og metode 🔎

Opplysningene og vilkårene i denne artikkelen ble sist verifisert og oppdatert i november 2026. Grunnlagsdataene baserer seg blant annet på satser fra NAV og rettsavgjørelser fra Norges Høyesterett.

Artikkelen etablerer sitt metodiske fundament ved å innhente lovfestede krav, rettskilder og reguleringer fra offentlige instanser som Skatteetaten, supplert med gjeldende vilkår og tidsgarantier fra forsikringsselskaper som If Skadeforsikring. Disse eksterne rammebetingelsene struktureres deretter opp mot Bytt.no sitt eget analyseapparat, som inkluderer redaksjonelle analyser av helseforsikring for bedrift og verifiserte tilbakemeldinger fra kundeerfaringer med If Skadeforsikring. Sammenstillingen av offentlige standarder og proprietære markedsdata danner det analytiske grunnlaget for artikkelens vurderinger av dekning og kostnadsrisiko i bedriftsmarkedet.

Ofte stilte spørsmål om personalforsikring for bedrift

Få svar på hva som er lovpålagt, hvordan dekningen fungerer på hjemmekontor, og hvordan bedriften sikrer gode betingelser.
Hvilke personalforsikringer er lovpålagt for en bedrift?

Yrkesskadeforsikring er den eneste lovpålagte personforsikringen for arbeidsgivere i privat sektor. Den dekker skader og yrkessykdommer som oppstår i arbeid, i arbeidstiden og på arbeidsstedet. Husk også at arbeidsgivere fra 1. januar 2026 har plikt til å benytte digital skademelding til NAV ved yrkesskader.

Gjelder den lovpålagte yrkesskadeforsikringen på hjemmekontor?

Ja, men med viktige begrensninger. Høyesterettsdom HR-2024-1571-A fastslår at ulykker som inntreffer i pauser på hjemmekontor normalt faller utenfor den lovpålagte dekningen. Dersom bedriften ønsker at ansatte skal være dekket også ved uhell i pauser eller utenom ren arbeidstid, må ordningen utvides med en frivillig fritidsulykkeforsikring.

Hva skiller yrkesskadeforsikring fra helseforsikring?

Yrkesskadeforsikring gir økonomisk erstatning ved tap av inntekt, varig mén eller død som følge av skader og sykdommer påført i arbeidet. En helseforsikring for bedrift er en frivillig tilleggsforsikring som sikrer ansatte rask utredning og operasjon i privat helsevesen ved generell sykdom og skade, slik at sykefraværet reduseres.

Hvorfor bør bedriften hente inn tilbud fra flere forsikringsselskaper?

Priser og vilkår varierer betydelig fra selskap til selskap basert på hvordan de vurderer bransjerisiko og personalets sammensetning. Hos Bytt.no kan du enkelt hente inn uforpliktende tilbud på bedriftsforsikringer slik at relevante selskaper konkurrerer om å gi bedriften din de beste vilkårene.

Utforsk alle bedriftsforsikringer

Usikker på hva din bedrift trenger? Utforsk hele marked for bedriftsforsikring og få tilbud fra flere forsikringsselskaper.

Bilforsikringer bedrift

Prisforskjellene på bilforsikring varierer stort, og bedriftsmarkedet er intet unntak. Les mer om hvilke type bilforsikring til bedrift som finnes og lær mer om forskjellene.

Bilforsikring bedrift

Ansvarsforsikringer

Gode ansvarsforsikringer holder driften i gang, selv om det oppstår vanskelige tvister eller alvorlige dataangrep. Les mer og finn riktig ansvarsforsikring til din bedrift.

Ansvarsforsikring bedrift

Helseforsikringer

Unngå lange sykemeldinger med en god helseforsikring for din bedrift. Få raskere medisinsk behandling for dine ansatte og hold sykefraværet nede.

Helseforsikring bedrift

Landbruksforsikringer

Lønner det seg å gå for enkeltforsikringer, eller å forsikre hele landbruket under samme forsikring? Lær mer om de ulike typene landbruksforsikring.

Landbruksforsikring

Eiendomsforsikringer

Sikre dine arbeidslokaler med eiendomsforsikring for bedrift. Les mer om de ulike eiendomsforsikringene og få flere tilbud på dine lokaler.

Eiendomsforsikringer bedrift

Transportforsikringer

En god transportforsikring for din bedrift er både viktig og i enkelte tilfeller helt nødvendig. Les mer om de ulike typene transportforsikring.

Transportforsikring
NYLIG OMTALTE FORSIKRINGSSELSKAPER
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR