Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 1. november

Felles sparekonto: Unngå «disponent-fellen» som kan koste deg halvparten av pengene

Felles sparekonto: Unngå «disponent-fellen» som kan koste deg halvparten av pengene

Sist oppdatert

Mange par tror de eier felleskontoen sammen, men juridisk sett tilhører pengene ofte kun én av dere. Slik sikrer dere både rentene og eierskapet.

Uten en skriftlig samboeravtale som spesifiserer eierbrøk og kontonummer, risikerer disponenten å stå uten rettigheter til felles sparepenger ved brudd eller dødsfall.
Kort oppsummert 📝
  • Felleskontoer har kun én eier: Norske banker tilbyr i praksis ikke delt juridisk eierskap, noe som betyr at partneren kun registreres som disponent uten formell eiendomsrett til innskuddet.
  • Stor risiko ved brudd og dødsfall: Kontoeieren kan når som helst ensidig fjerne disponentens tilgang, og ved dødsfall sperres kontoen automatisk inntil det foreligger en skifteattest.
  • Krev en skriftlig samboeravtale: For å sikre verdiene og unngå skjev skattemessig fordeling må ugifte par dokumentere kontonummer og eierbrøk i en samboeravtale, samt korrigere skattemeldingen manuelt.
  • Finn beste rente på bufferkontoen: Når avtalen er på plass, kan dere på Bytt.no sammenligne de beste høyrentekontoene for å sikre at fellespengene vokser best mulig.

Sannheten om «felles» bankkonto

Når par skal opprette en felles bufferkonto, ser de fleste kun etter banken med best rente og enklest nettbank. Det er en god start, men mange overser en kritisk juridisk detalj som kan få store økonomiske konsekvenser.

Norske banker tilbyr i praksis ikke felleskontoer med delt juridisk eierskap for privatpersoner. Bankenes systemer er bygget opp slik at én person står som formell kontoeier, mens partneren kun får tilgang som disponent.

Dette høres kanskje ut som en ubetydelig formalitet i hverdagen, men forskjellen er dramatisk når livet tar en uventet vending.

En disponent har ingen juridisk eiendomsrett til innskuddet overfor banken, men kun en administrativ bruksfullmakt som kontoeieren når som helst ensidig kan trekke tilbake.

Hva skjer når krisen treffer?

De fleste glemmer å sjekke de juridiske vilkårene for felleskontoen før de står midt i en livskrise. Konsekvensene av bankenes eierstruktur slår inn umiddelbart i to spesifikke situasjoner:

  • Ved samlivsbrudd: Kontoeieren kan når som helst, og helt på egen hånd, trekke tilbake disponentens fullmakt og fjerne tilgangen til kontoen i nettbanken. For å unngå slike konflikter er det verdt å sette seg inn i hvilke spareformer du beholder selv ved et eventuelt samlivsbrudd.
  • Ved dødsfall: Hvis kontoeieren dør, sperres kontoen og nettbanktilgangen automatisk. Disponenten mister tilgangen til fellesmidlene umiddelbart, og kontoen forblir låst inntil en formell skifteattest foreligger.

Slik sikrer dere fellespengene

Dere trenger heldigvis ikke å velge mellom trygghet og god rente. Løsningen er å kombinere en god sparekonto med en skriftlig avtale som rydder tvil av veien.

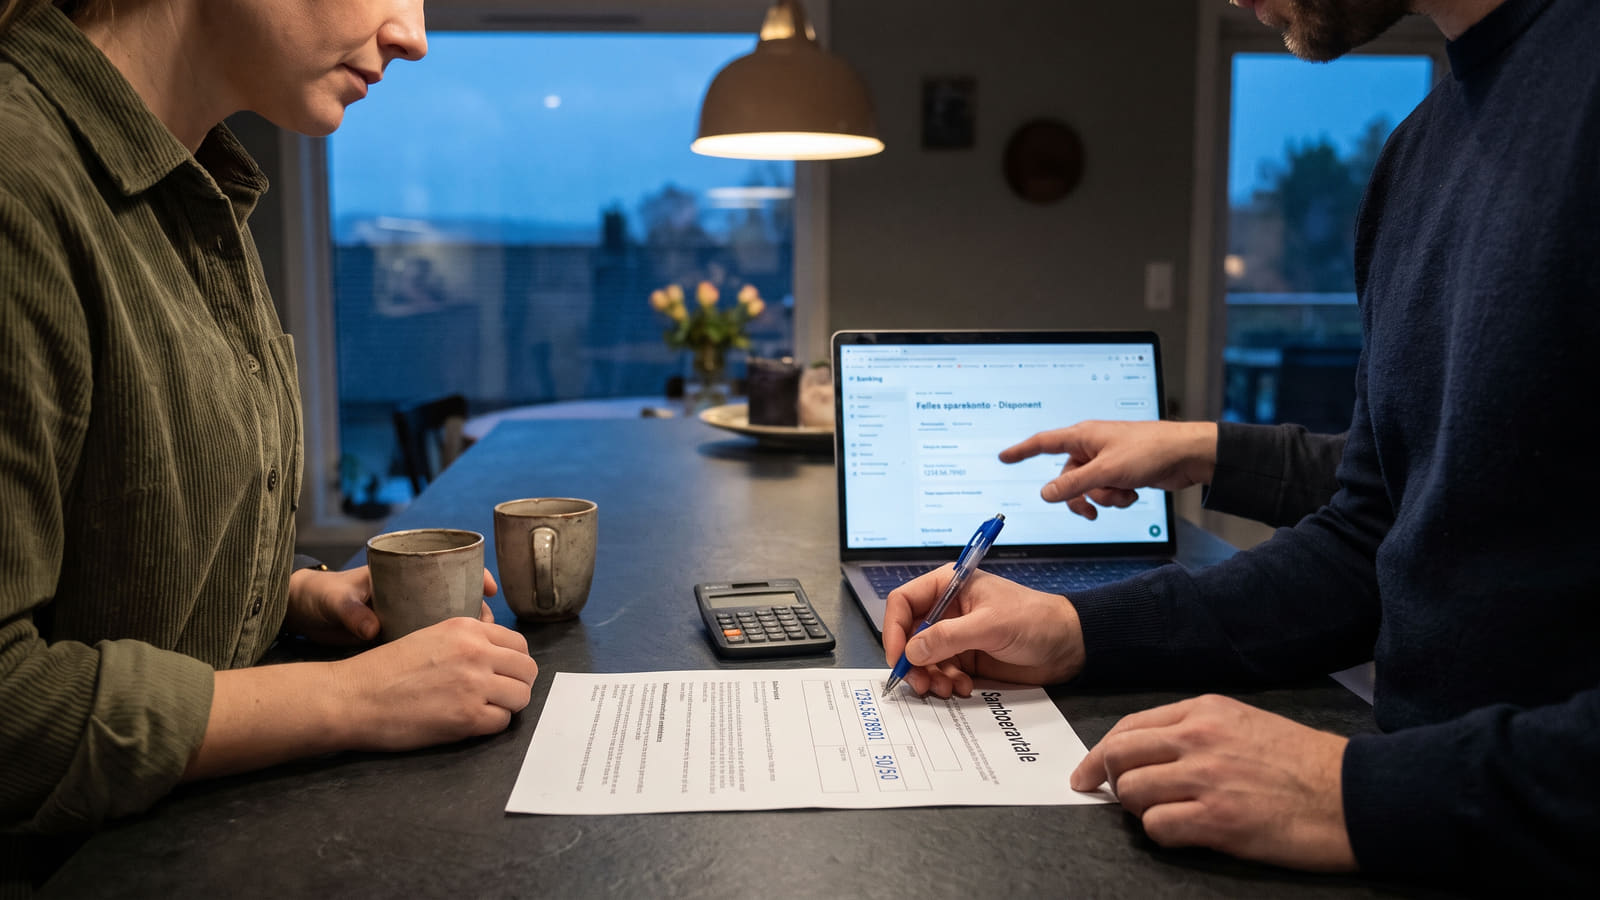
En skriftlig samboeravtale som spesifiserer kontonummer og eierbrøk, dokumenterer det privatrettslige sameiet mellom partene ved et eventuelt samlivsbrudd eller arveoppgjør.

For at avtalen skal knyttes tydelig til de riktige midlene, må den inneholde to spesifikke punkter:

  • Det nøyaktige kontonummeret avtalen gjelder for.
  • En spesifisert eierbrøk (for eksempel at innskuddet eies 50/50).

Skattefellen ugifte par glemmer

Et annet problem med at kontoen kun registreres på én person, er skattehåndteringen. Ektefeller kan fritt fordele kapitalposter som formue og renteinntekter i skattemeldingen, men for ugifte samboere er reglene strengere.

Bankene innrapporterer kun saldo og renteinntekter på den primære kontoeieren til skattemyndighetene. Dermed vil all formue og skattbar renteinntekt automatisk havne på denne personens skattemelding.

For at det skal bli riktig, må ugifte samboere gjøre manuelle korrigeringer i sine respektive skattemeldinger hvert eneste år basert på det reelle eierskapet.

Slik finner dere markedets beste rente

Når den privatrettslige avtalen er på plass, gjelder det å flytte sparepengene bort fra brukskontoen. Penger som blir stående på en vanlig brukskonto med lav eller ingen rente, taper seg raskt i verdi. Se gjerne vår veiledning om hvor mye du bør ha på brukskonto for å finne den ideelle balansen mellom likviditet og sparerente.

Det er ofte utfordrerbankene som tilbyr de beste betingelsene på sparekontoer uten bindingstid:

På Bytt.no kan dere enkelt sammenligne de beste høyrentekontoene for å se hvilken bank som gir mest igjen for fellespengene.

Viktig unntak hos enkelte nisjebanker

Før dere flytter fellesbufferen til banken med høyest rente, må dere sjekke bankens vilkår for disponenter. Enkelte utfordrerbanker med høy innskuddsrente, herunder Svea Bank, tillater nemlig ikke disponenter på sparekontoen.

Velger dere en slik bank, krever det at kontoen forvaltes utelukkende av én part i det daglige. Da blir en tydelig samboeravtale enda viktigere for å dokumentere hvem som faktisk eier pengene.

Ønsker dere full oversikt over betingelser hos alle norske banker, kan dere sjekke vår oppdaterte renteoversikt for sparekonto.

Rettferdig fordeling av sparingen

Hvordan dere fyller opp felleskontoen er ofte en kilde til diskusjon i hverdagen. Er det egentlig rettferdig å sette inn like mye hver måned hvis den ene tjener betydelig mer enn den andre?

En modell som mange par opplever som rettferdig, er en forholdsmessig fordeling. Her bidrar dere til felleskontoen basert på eget inntektsnivå.

Slik regner dere det ut i praksis:

  1. Legg sammen begges netto månedslønn.
  2. Del din egen inntekt på den totale summen.
  3. Gang tallet med 100 for å finne din prosentandel.

Tjener du for eksempel 43 % av husholdningens totale inntekt, bidrar du med 43 % av innskuddene til fellesutgifter og sparing. Husk at eierbrøken i samboeravtalen bør reflektere det dere faktisk blir enige om, slik at begge parter er sikret.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i oktober 2026 med gjeldende skatteregler og bankvilkår for felles sparing. Fremstillingen bygger blant annet på veiledninger og forskrifter fra Skatteetaten samt etablerte kontovilkår fra aktører som SpareBank 1 og DNB.

De formelle rammene for kontodisposisjon, dødsboskifte og skattemessig rapportering er kartlagt med utgangspunkt i regelverk fra Skatteetaten og publiserte retningslinjer fra finansforetak som Nordea og BN Bank. Disse eksterne juridiske forutsetningene danner grunnlaget som Bytt.no strukturerer mot markedets kommersielle tilbud ved hjelp av vår kontinuerlige renteoversikt for sparekonto. Sammenstillingen gir et helhetlig, analytisk bilde av hvordan regulatoriske begrensninger og rentevilkår samvirker ved etablering av felles sparemidler.

Ofte stilte spørsmål om felles sparekonto

Få raske svar på de viktigste juridiske og skattemessige fellene ved felleskonto, og hvordan dere sikrer sparepengene best mulig.
Hva er den juridiske forskjellen på kontoeier og disponent?

Kontoeieren har det formelle eierskapet til innskuddet overfor banken. En disponent har kun en administrativ bruksfullmakt. Det innebærer at kontoeieren når som helst kan fjerne disponentens tilgang til kontoen helt ensidig, for eksempel ved et samlivsbrudd.

Hva skjer med felleskontoen hvis kontoeieren dør?

Dersom kontoeieren dør, sperrer banken kontoen og nettbanktilgangen automatisk. Disponenten mister tilgangen til fellesmidlene umiddelbart, og kontoen forblir sperret inntil en formell skifteattest foreligger.

Hvordan sikrer vi pengene juridisk som samboere?

Dere bør opprette en skriftlig samboeravtale som spesifiserer det nøyaktige kontonummeret og en avtalt eierbrøk (for eksempel 50/50). Avtalen dokumenterer det privatrettslige sameiet mellom partene ved et eventuelt samlivsbrudd eller arveoppgjør.

Hvordan fordeles skatt på felleskontoen for samboere?

Bankene rapporterer kun saldo og renteinntekter på den primære kontoeieren til skattemyndighetene. Mens ektefeller fritt kan fordele disse postene, må ugifte samboere gjøre manuelle korrigeringer i sine respektive skattemeldinger hvert år basert på reelt eierskap.

Tillater alle banker med høy rente at partneren er disponent?

Nei. Enkelte banker med høy innskuddsrente, blant annet Svea Bank, tillater ikke disponenter på sparekontoen. Da må én person forvalte kontoen alene, og en skriftlig avtale blir ekstra viktig. På Bytt.no kan dere sammenligne de beste høyrentekontoene for å sjekke renter og kontoens vilkår.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente november 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Collector Sparekonto
Collector (Norion Bank AB)
Eff. rente
4,76 %
eff. rente
Avkastning
4 760 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR