Strenge lovkrav til tunge kjøretøy
Å forsikre bedriftens traktorer og motoriserte arbeidsmaskiner handler ikke lenger bare om å beskytte egne verdier. Bilansvarsloven stiller i dag absolutte krav til ansvarsforsikring. Dette gjelder uavhengig av om maskinen kun brukes på et lukket, privat område.
Regelverket er krystallklart på når forsikringsplikten inntreffer:
"Bilansvarsloven krever ansvarsforsikring for motorkjøretøy med konstruksjonshastighet over 25 km/t, eller som veier over 25 kg kombinert med konstruksjonshastighet over 14 km/t."
Dersom maskinen din treffer disse grensene, er ansvarsforsikring lovpålagt. Denne dekker rettshjelp og skader påført andre personer, kjøretøy eller bygninger. Utover maskinparken bør du også ha oversikt over alle forsikringene din bedrift må ha etter loven.
Erstatningsgrensen for tingskade under bilansvarsforsikringen er i dag på inntil 100 millioner kroner per skadehendelse. Personskader har ubegrenset dekning.
For mange virksomheter med en større maskinpark, er det ofte fornuftig å samle alt under en komplett landbruksforsikring. Slik sikrer du at hele driften er dekket på ett og samme sted.
Hvilken dekningsgrad trenger bedriften?
Mens ansvarsforsikringen dekker skader du påfører andre, må du aktivt ta stilling til om bedriften kan bære det økonomiske tapet dersom selve traktoren blir totalskadd.
Forsikringsnivåene deles inn i tre hovedkategorier:
- Ansvarsforsikring: Det lovpålagte minimumet. Dekker skader på andre og rettshjelp, men gir null erstatning for skader på din egen traktor.
- Delkasko: Inkluderer ansvarsdekning, og utvides til å dekke brann, tyveri, hærverk, glasskader og fastmontert utstyr som GPS.
- Kasko og Maskinskade: Den mest omfattende dekningen. Dekker skader på eget kjøretøy ved kollisjon eller utforkjøring. For traktorer utvides kaskoforsikringen nesten alltid med en egen maskinskadedekning mot plutselige mekaniske havarier.
Myten om alder og driftstimer
En seiglivet myte i landbruket er at maskinskadedekningen automatisk forsvinner når traktoren er 6 år gammel eller har passert 6 000 driftstimer. Dette stemmer ikke lenger.
Maskinskadedekning opphører ikke nødvendigvis ved disse grensene. Hos enkelte selskaper kan den beholdes vesentlig lenger. Gjensidige tillater for eksempel at du beholder dekningen i opptil 15 år.
Du må imidlertid være oppmerksom på at selskapene opererer med strenge trappetrinnsmodeller. Bedriften må ta en større del av regningen selv ved et motorhavari, ettersom egenandelen øker i takt med maskinens driftstimer. På Bytt.no kan du lese erfaringer fra Gjensidige sine bedriftskunder for å se hvordan skadeoppgjøret fungerer i praksis.
Nye trusler: GPS-tyveri og brannsikring
Risikobildet for landbruksmaskiner har endret seg drastisk de siste årene. Organiserte kriminelle utfører nå målrettede tyverier av avansert GPS-utstyr.
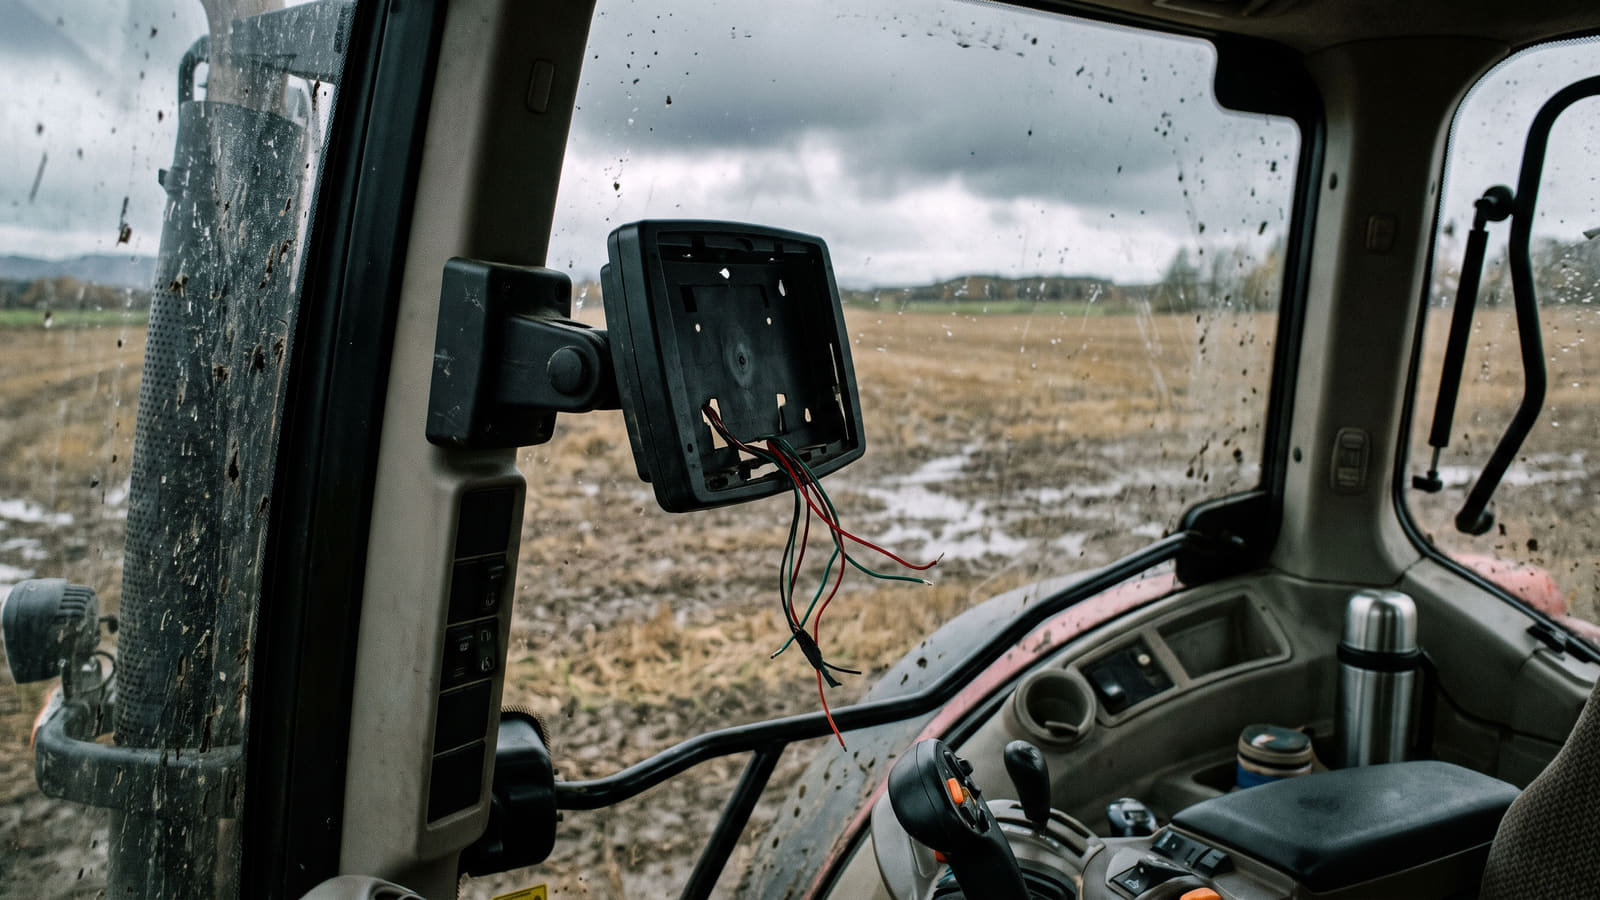
Mange bønder frykter at de må demontere GPS-skjermen hver gang de forlater traktoren for at forsikringen skal gjelde. Dette er heldigvis ikke et formelt krav hos alle aktører. Sikkerhetsforskriftene hos Gjensidige krever for eksempel ikke rutinemessig demontering av fastmontert GPS-skjerm.
Tyveridekningen gjelder forutsatt at du følger disse grunnleggende sikkerhetsforskriftene:
- Maskinen skal være låst når den forlates.
- Nøklene skal være fjernet fra kjøretøyet.
- Fastmontert utstyr skal være montert slik at det krever verktøy eller nøkkel for å kunne fjernes.
Brannsikring og 2G-slukkingen
Brann utgjør en massiv trussel i landbruket, og utfasingen av 2G-nettet har skapt forvirring rundt kravene til brannvarsling. Telia faset ut sitt 2G-nett trinnvis fram til 2. desember 2025. Telenor stenger på sin side sitt 2G-nett 31. desember 2027.
For selve traktoren, treskeren eller pressen er reglene heldigvis enkle. Sikkerhetsforskriftene for arbeidsmaskiner stiller kun krav om tilpasset og lett tilgjengelig brannslukkingsutstyr, som et godkjent håndslokkeapparat. Det kreves ikke fastmontert, mobilbasert brannalarmoverføring i selve kjøretøyet.
Traktoren og digitale trusler
De fleste glemmer at moderne traktorer i praksis er rullende datamaskiner. Hva skjer hvis traktorens styresystem blir rammet av digitale problemer?
Standard maskinskadeforsikring for traktor omfatter fysiske og mekaniske skader, men dekker normalt ikke hacking, datavirus eller rene programvarefeil.
Slik finner du riktig pris på traktorforsikringen
Forsikringspremier på tunge arbeidsmaskiner varierer stort mellom de ulike selskapene. Siden dekningsgrad, fradragsregler og sikkerhetskrav er i kontinuerlig endring, er det sjelden lønnsomt å la forsikringene løpe uendret år etter år.
Mange bedrifter går i den klassiske lojalitetsfellen, da det er en kjent sak at samlerabatten på forsikring gradvis taper seg mot årlige prisstigninger. For å sikre at bedriften ikke betaler overpris, bør du la forsikringsselskapene konkurrere om kundeforholdet ditt.
På Bytt.no kan du enkelt få uforpliktende tilbud på bedriftsforsikringer. Ved å fylle ut ett enkelt skjema, varsles flere selskaper om at du er på jakt etter en bedre avtale. Dette tvinger aktørene til å strekke seg på både pris og vilkår for å kapre bedriften din som kunde.