
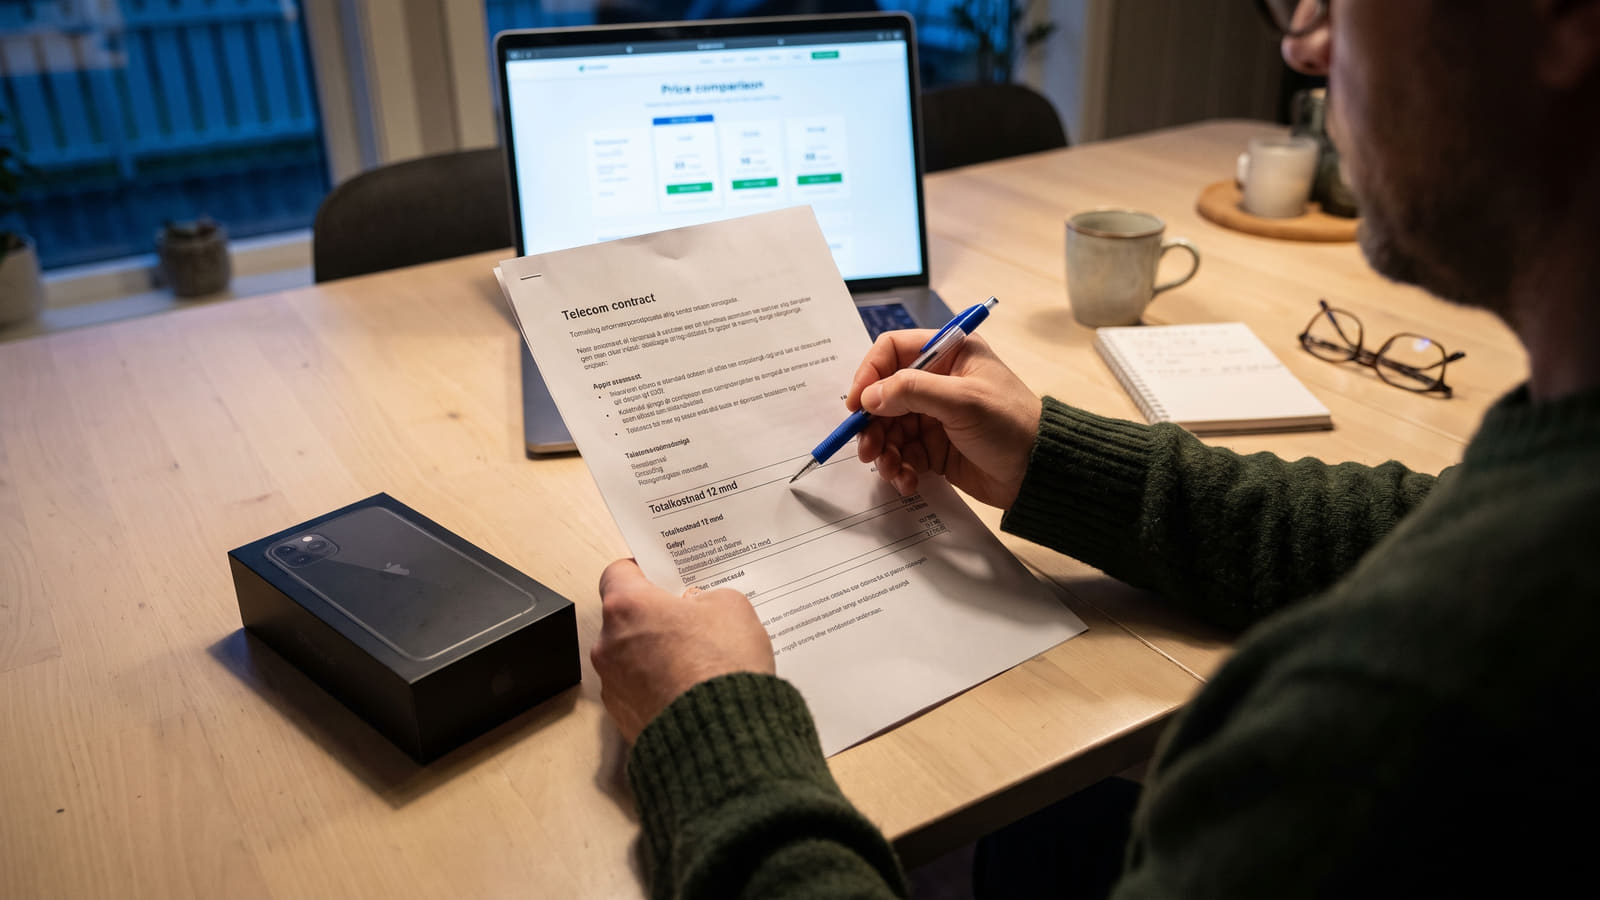
Den store illusjonen om billige mobiler
Det er lett å la seg blende av en lav inngangspris når den nyeste toppmodellen fra Apple eller Samsung lanseres. Betingelsen er ofte enkel: Du må binde deg til et spesifikt mobilabonnement i ett år.
For mange virker dette som en god avtale der og da. Velger du å slå til på et slikt pakketilbud, er det imidlertid viktig å huske at skinnet ofte bedrar.
Når du kjøper en subsidiert telefon med bindingstid, betaler du i realiteten ned telefonen gjennom en kunstig høy månedspris på selve abonnementet. Forbrukerrådet er krystallklare i sin dom over denne praksisen:
"Forbrukerrådet anbefaler å unngå avtaler som inkluderer telefon, da disse sjelden er økonomisk fordelaktige sammenlignet med kontantkjøp og billig abonnement."
Prisbevisste forbrukere kan spare store summer i løpet av et par år ved å kjøpe telefonen kontant, fremfor å benytte operatørenes dyreste pakketilbud.
Slik tar du 12-måneders testen
For å avsløre om tilbudet faktisk er billig, må du se på totalkostnaden. Norsk lov krever at telekomaktørene oppgir en minste totalpris i markedsføringen sin for å hindre at kunder villedes.
Denne prisen skal inkludere selve telefonen, alle faste månedsavgifter og eventuelle etableringsgebyrer i hele avtaleperioden. Før du drar kortet, bør du alltid sette opp dette enkle regnestykket:
- Alternativ A (Med avtale): Sjekk operatørens oppgitte minste totalpris for telefon og abonnement over 12 måneder.
- Alternativ B (Uten avtale): Finn ut hva telefonen koster i fri handel (kontantkjøp), og legg til prisen av et billig lavprisabonnement i 12 måneder.
I nesten samtlige tilfeller vil Alternativ B knuse operatørenes pakketilbud. Kjøper du telefonen uten binding, står du fritt til å velge markedets billigste aktører for selve databruken – men pass på at du ikke betaler for mer mobildata enn du har reelt behov for i hverdagen.
Sannheten om nedbetaling og bindingstid
Et vanlig motargument mot å kjøpe telefonen frittstående, er at de færreste ønsker å betale store summer kontant over disk. Heldigvis trenger du ikke lenger binde deg til et dyrt abonnement for å dele opp betalingen.
Ekomloven slår fast at maksimal bindingstid på selve mobilabonnementet er 12 måneder for privatpersoner.
For at en bindingstid skal være lovlig, må du som kunde motta en reell økonomisk fordel, for eksempel en rabattert telefon. Loven tillater imidlertid at du inngår separate avtaler om avdragsbetaling for selve telefonen som strekker seg over 24 eller 36 måneder. Du kan altså bytte mobiloperatør etter det første året, selv om du fortsetter å betale ned på telefonen.
Gebyrfellene du må unngå hos operatørene
De store operatørene tilbyr i dag rene avbetalingsløsninger som markedsføres med 0 % rente. Konkrete regnestykker viser likevel at du kan tape store summer på å kjøpe mobil på avbetaling dersom du ikke passer på. Selv om renten er null, må du styre unna de skjulte fakturagebyrene for at det faktisk skal lønne seg:
- Telia Delbetaling: Løsningen er gebyrfri (0 kr) dersom du velger eFaktura eller AvtaleGiro. Velger du derimot papirfaktura, belaster Telia et gebyr på 8,59 til 9,09 kroner per måned.
- Telenor Splitt: I utgangspunktet rente- og gebyrfritt over 24 eller 36 måneder. Pass på: Manuell betaling med Vipps i appen koster 10 kroner i gebyr, og kredittkort koster hele 39 kroner. Papirfaktura koster 6,50 kroner.
Finansiering direkte fra produsent og elektronikkjeder
Du er ikke lenger avhengig av teleoperatørene for å få rentefri finansiering.
Samsung Norge tilbyr i dag 6 til 12 måneders rentefri delbetaling med 0 % effektiv rente og 0 kroner i gebyrer via Klarna i sin nettbutikk. Apple Store Norge tilbyr derimot ingen permanent rentefri delbetalingsordning for privatkunder i sin nettbutikk.
Kjøper du hos elektronikkjedene må du være ekstra på vakt. Elkjøp tilbyr betalingsutsettelse via Avida Finans for 199 til 499 kroner i gebyr. Dersom beløpet ikke innfris innen fristen, går det over til en ordinær delbetaling med en representativ effektiv rente på hele 30,8 %.
Hva med brukte telefoner?
Det har blitt svært populært å kjøpe brukte, overhalte mobiltelefoner. Her må du imidlertid være forsiktig med finansieringsløsningene.
Selskaper som Swappie benytter Klarna for lengre nedbetalingsplaner (3 til 36 måneder). Velger du en slik delbetaling, er gjeldende nominell og effektiv rente 21,90 %. Kortere alternativer, som "Betal i 3 deler", er derimot rente- og gebyrfrie.
Konklusjonen: Slik sparer du mest
Dataene lyver ikke. Det mest økonomiske valget du kan ta, er å separere kjøp av telefon og kjøp av teletjenester.
Kjøp telefonen kontant, eller benytt deg av en gebyrfri nedbetalingsordning med eFaktura direkte fra produsent eller operatør. Deretter finner du et abonnement som gir deg nøyaktig den dataen du trenger, til lavest mulig pris.
For å finne den beste avtalen for ditt bruk, kan du enkelt sammenligne alle mobilabonnement i Norge på Bytt.no. Er du usikker på hvilken operatør som kan gi deg den beste totalpakken akkurat nå? La selskapene konkurrere om deg. Via Bytt.no kan du be om å få skreddersydde tilbud på mobilabonnement direkte fra operatørene, helt gratis og uforpliktende.


