Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 28. september

Bankene får billigere lån – slik krever du din del av gevinsten

Bankene får billigere lån – slik krever du din del av gevinsten

Sist oppdatert

Nye kapitalkrav gir bankene lavere kostnader, men renten din kuttes ikke automatisk. Slik bruker du de nye reglene som brekkstang for å forhandle frem bankens beste rente.

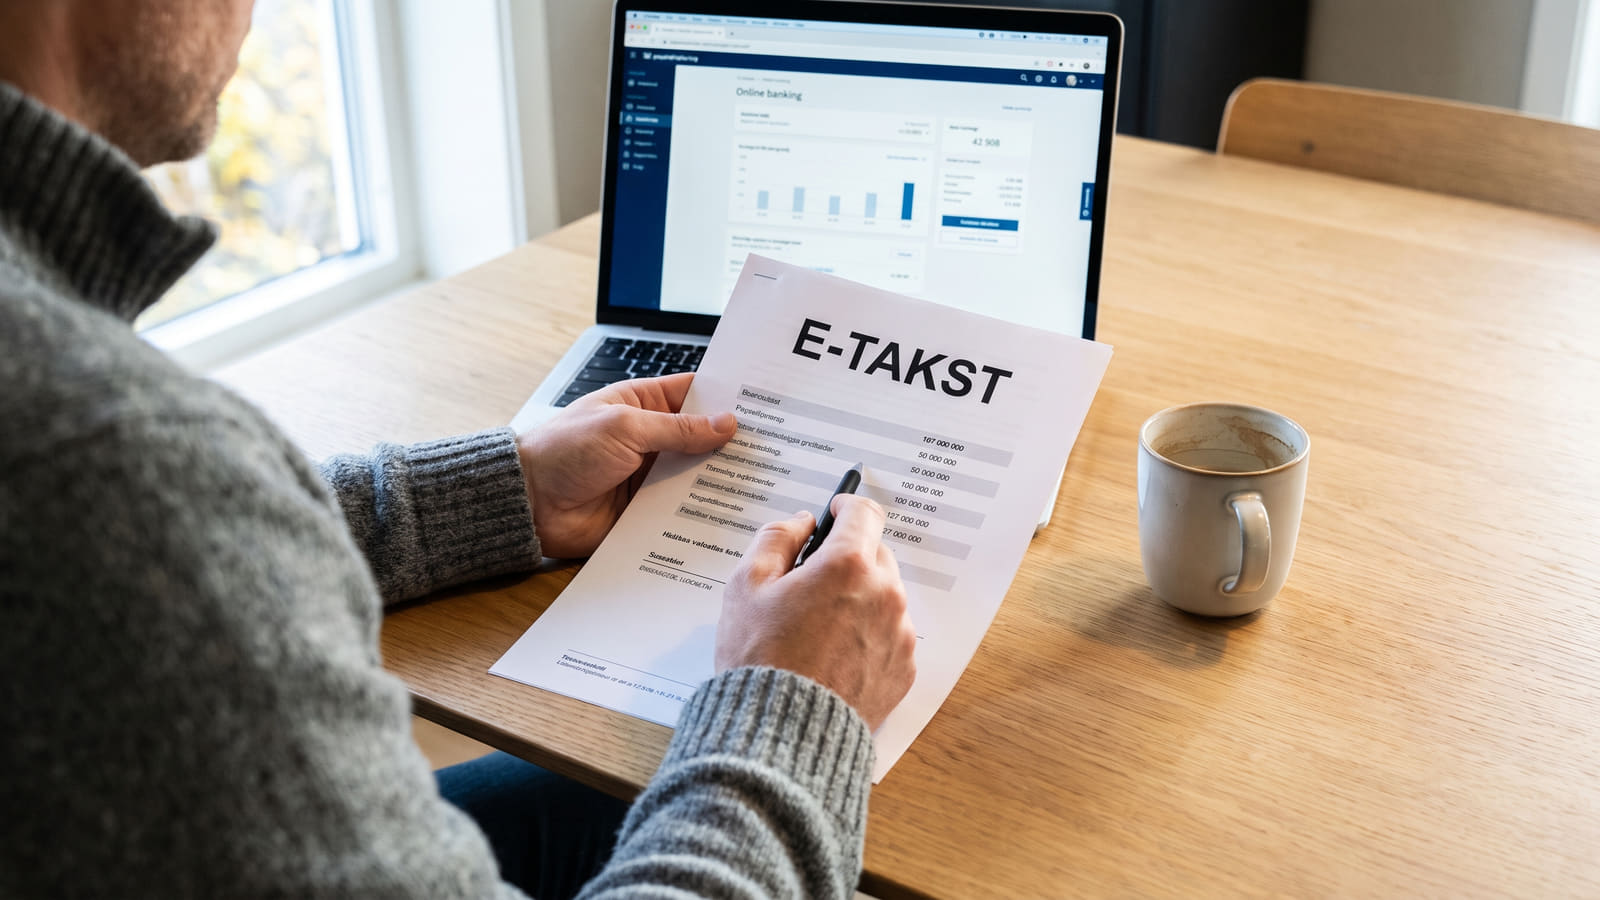
For å få bankens beste rente kreves det at du tar saken i egne hender. En fersk e-takst er det viktigste forhandlingskortet du har for å bevise lav belåningsgrad.
Kort oppsummert 📝
  • Bankene kutter ikke automatisk: De nye kapitalkravene (CRR3) gir mange banker lavere kostnader, men du må selv kreve din del av gevinsten for å få lavere boliglånsrente.
  • Størst gevinst under 55 % belåningsgrad: Risikovekten er redusert fra 35 % til 20 % for standardmetodebanker på lån innenfor 55 % av boligverdien, noe som gir deg et sterkt forhandlingskort.
  • Krev fersk e-takst for dokumentasjon: Bankene krever normalt en verdivurdering som ikke er eldre enn seks måneder for å legge lav belåningsgrad til grunn ved renteforhandling.
  • Bruk konkurrerende tilbud aktivt: Du oppnår best forhandlingsposisjon ved å hente inn uforpliktende lånetilbud fra flere banker og kreve at din nåværende bank matcher markedets beste rente.

Bankenes skjulte milliardgave

Våren 2025 trådte de nye kapitalkravene for norske banker (CRR3) i kraft. For mange banker betyr dette betydelig lavere finansieringskostnader.

Likevel er sjansen minimal for at du har fått en e-post fra banken din om at boliglånsrenten din er satt ned. Bankene beholder nemlig helst gevinsten selv.

De fleste glemmer å sjekke vilkårene sine jevnlig, og mange opplever at nye kunder får langt bedre betingelser enn de som har vært lojale i årevis. Det lønner seg derfor å avsløre bankens lojalitetsfelle før du starter samtalen.

Slik fungerer de nye kravene

Regelverket gjør de sikreste boliglånene langt billigere for bankene å finansiere. Risikovekten for disse lånene er barbert ned fra 35 % til 20 % for banker som benytter standardmetoden.

Dette gjelder spesifikt for den delen av lånet ditt som er innenfor 55 % av boligens verdi. Har du betalt ned mye på boligen, eller har boligverdien steget? Da har du plutselig blitt en langt mer lønnsom kunde for banken.

"Regelverket for CRR3 påvirker kun bankenes interne krav til kapital og har ingen direkte kobling til prisen kundene betaler for lånene sine."

Skal du ha din del av bankens økte økonomiske handlingsrom, må du ta saken i egne hender.

Hvem har det sterkeste forhandlingskortet?

Det er imidlertid en viktig hake i det nye regelverket. De største bankene (såkalte IRB-banker) fikk faktisk et økt risikovektgulv fra 20 % til 25 %.

Dette betyr at kapitalkravene for disse aktørene ble skjerpet sammenlignet med standardmetodebanker. Forhandlingskortet ditt er derfor aller sterkest mot de mindre og mellomstore bankene.

Uansett hvilken bank du har, er konkurransen i markedet beintøff. For å lykkes i forhandlingene, trenger du konkret dokumentasjon.

Din forhandlingsoppskrift i tre steg

Du kan ikke ringe banken og be om lavere rente basert på magefølelse. Følg denne oppskriften for å tvinge frem et rentekutt:

  1. Skaff fersk e-takst: Bankene krever normalt at en elektronisk verdivurdering (e-takst) ikke er eldre enn seks måneder for å kunne legges til grunn ved renteforhandling. Målet ditt er å bevise at lånet utgjør under 55 % av boligverdien, og med en ny e-takst som senker belåningsgraden har du det sterkeste kortet på hånden. Husk å vurdere kostnaden for å innhente e-taksten opp mot hvor mye du faktisk vil spare i renteutgifter.
  2. Kjenn prisnivået: Du må vite hva konkurrentene tar før du ringer rådgiveren din. De beste effektive boliglånsrentene for et lån på 3 millioner kroner innenfor 50–55 % belåningsgrad ligger nå rundt 4,90 % til 5,05 % i det åpne markedet.
  3. Sjekk markedet: For å finne ut nøyaktig hvor mye du betaler for mye, bør du sammenligne alle boliglånsrenter for å se dagens listepriser.

Det ultimate forhandlingskortet

Når du har dokumentert at belåningsgraden din er lav, er det på tide å konfrontere banken. Men det sterkeste argumentet du har, er ikke paragrafer om CRR3. Det er et konkret tilbud fra en annen bank.

Banken din vet at det er krevende å bytte bank. De regner med at du ikke orker.

Bevis at de tar feil ved å be om uforpliktende lånetilbud fra flere banker. Når du legger et skriftlig tilbud med en effektiv rente ned mot 4,90 % på bordet, endrer forhandlingsdynamikken seg umiddelbart.

Enten matcher banken din tilbudet og gir deg renten du fortjener, eller så flytter du lånet til en bank som verdsetter deg som kunde.

Kilder og metode 🔎

Informasjonen om kapitalkrav, risikovekter og rentebetingelser ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på regulatoriske rammeverk og markedsdata fra Regjeringen, Finanstilsynet og Konkurransetilsynet, samt prisoversikter fra aktører som Smarte Penger.

Artikkelens faktagrunnlag er etablert gjennom en gjennomgang av offisielle retningslinjer for CRR3 fra Regjeringen og Finanstilsynet, kombinert med etablerte bransjekrav for verdivurdering fra kilder som Krogsveen. Disse eksterne referansepunktene holdes opp mot Bytt.no sitt eget analysedatasett for oppdaterte boliglånsrenter, hvor prisvariasjoner og marginer på tvers av banksektoren kartlegges fortløpende. Sammenstillingen suppleres videre med våre redaksjonelle analyser av belåningsgrad og e-takst for å belyse hvordan endrede kapitalkrav påvirker kundenes faktiske forhandlingsposisjon i det norske lånemarkedet.

Ofte stilte spørsmål om rentekutt og kapitalkrav

Få svar på hvordan de nye kapitalkravene påvirker boliglånet ditt, og hva du må gjøre for å sikre deg lavere rente.
Hvorfor setter ikke banken automatisk ned renten min?

De nye kapitalkravene (CRR3) gir bankene lavere finansieringskostnader på sikre boliglån, men regelverket pålegger dem ikke å senke kundenes utlånsrenter. Bankene beholder normalt denne marginen selv med mindre du tar initiativ og krever bedre betingelser.

Hva må belåningsgraden min være for å få bankens beste rente?

Bankenes risikovekt ble kuttet for den delen av lånet som er innenfor 55 % av boligens verdi (for banker på standardmetoden). Har du nedbetalt lånet eller hatt verdiøkning som gjør at lånet utgjør under 55 % av markedsverdien, er du i den mest lønnsomme kundegruppen og har et svært sterkt forhandlingskort.

Hvor fersk må en e-takst være for at banken godtar den?

Bankene krever normalt at en elektronisk verdivurdering (e-takst) ikke er eldre enn seks måneder for å kunne legges til grunn ved renteforhandling eller refinansiering.

Hva er den mest effektive måten å presse banken på?

Det sterkeste forhandlingskortet er et konkret, skriftlig tilbud fra en konkurrent. På Bytt.no kan du sammenligne oppdaterte boliglånsrenter for å sjekke markedsprisen, eller hente inn uforpliktende lånetilbud fra flere banker for å legge press på din nåværende bank.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 28. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR