Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 28. september

Slik kutter du renten på hyttelånet ved å bruke boligen

Slik kutter du renten på hyttelånet ved å bruke boligen

Sist oppdatert

Mange betaler unødvendig mye for hyttelånet. Etter at reglene for belåningsgrad ble endret til 90 prosent, har du nå en gyllen mulighet til å bake hyttelånet inn i boligen og spare penger.

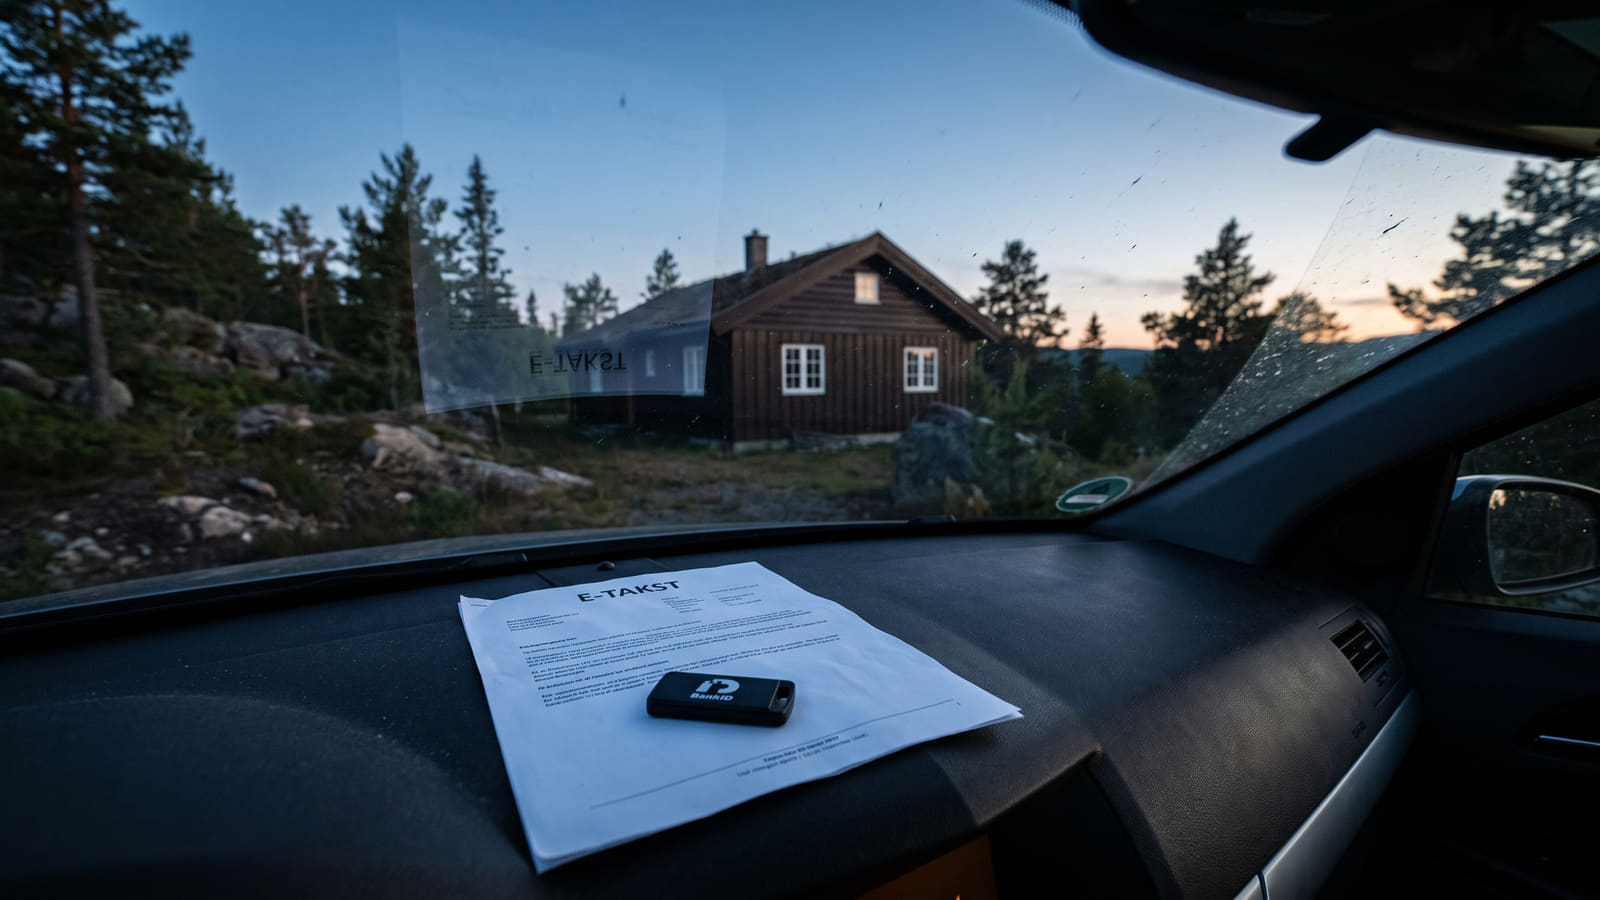
Ved å dokumentere økt verdi på primærboligen med en e-takst, kan mange hytteeiere flytte det dyre hyttelånet og spare titusenvis av kroner i året.
Kort oppsummert 📝
  • Kutt renten med boligen: Du kan spare store summer ved å flytte hyttelånet inn i boliglånet for å få bankens laveste rente. Med det nye kravet om kun 10 prosent egenkapital på bolig frigjøres sikkerhet som kan brukes til å refinansiere dyrere hyttegjeld.
  • Krav du må oppfylle: Din totale gjeld kan ikke overstige fem ganger brutto årsinntekt, og du må tåle en stresstest på 3 prosentpoengs renteøkning. Dersom samlet belåningsgrad overstiger 60 prosent, inntreffer krav om årlige avdrag på minst 2,5 prosent.
  • Husk gebyrer og dokumentasjon: Ved refinansiering må du regne med etableringsgebyrer på opptil 4 000 kroner og behov for en fersk e-takst. En e-takst regnes som gyldig dokumentasjon i seks måneder etter utstedelse i henhold til bransjestandard.
  • Sjekk dine muligheter i dag: På Bytt.no kan du enkelt sjekke boliglånet ditt og få uforpliktende tilbud fra flere banker som konkurrerer om å gi deg de beste betingelsene.

Er hyttelånet ditt en rentefelle?

Drømmen om hytte på fjellet eller ved sjøen er en del av den norske folkesjela, men finansieringen kan fort bli et mareritt for lommeboka. Mange hytteeiere sitter i dag med et eget lån på fritidsboligen som har langt dårligere betingelser enn det ordinære boliglånet.

Bankene vurderer ofte fritidsboliger som objekter med høyere risiko enn primærboliger. For et frittstående hyttelån krever storbankene normalt en egenkapital på 25 prosent. Dette resulterer gjerne i et dyrt risikopåslag på renten.

Mens de beste boliglånsrentene i markedet er presset ned av tøff konkurranse, opererer mange banker med standardpriser for hyttelån som ligger over et prosentpoeng høyere.

Løsningen for å kutte disse kostnadene ligger nærmere enn du tror: I din egen bolig.

Slik fungerer 90-prosentregelen i praksis

I henhold til gjeldende utlånsforskrift for 2026, er kravet til egenkapital for ordinære boliglån senket til 10 prosent. Dette frigjør enormt med «ledig sikkerhet» i mange norske hjem.

"Fra 1. januar 2025 ble kravet til egenkapital for boliglån redusert til 10 prosent, som betyr at maksimal belåningsgrad for nedbetalingslån nå er 90 prosent."

Et praktisk eksempel: Hvis boligen din er verdt 10 millioner kroner, kan du maksimalt låne 9 millioner kroner. Har du i dag et boliglån på 7 millioner, har du altså 2 millioner kroner i ledig sikkerhet. Disse pengene kan du bruke til å refinansiere det dyre hyttelånet – og dermed få boliglånsrente på hele beløpet. Samme metode kan også benyttes dersom du ønsker å bake kredittgjeld inn i boligen for å fjerne smålån med ekstremt høy rente.

Vil du vite om du kan få bedre rente ved å flytte lånet? På Bytt.no kan du enkelt sjekke boliglånet ditt og få uforpliktende tilbud fra flere banker som konkurrerer om deg.

Hvor mye kan du egentlig spare?

Det er lett å tenke at «lån er lån», men små renteforskjeller utgjør store summer over tid. Forskjellen på et billig boliglån og et dyrt hyttelån kan fort utgjøre over 20 000 kroner i året før skatt for et lån på to millioner kroner.

Husk også at skattefradraget for gjeldsrenter (alminnelig inntekt) er 22 prosent i 2026. For skattytere i tiltakssonen i Finnmark og Nord-Troms er satsen enda lavere, fastsatt til 18,5 prosent. For hver tusenlapp du betaler i renter, får du altså 220 kroner i redusert skatt. Det kan også være lurt å sette seg inn i hvor mye et rentehopp koster deg etter skatt for å sikre at budsjettet tåler fremtidige svingninger.

Ikke glem etableringsgebyrene

Når du utvider boliglånet og etablerer nytt pant, påløper det kostnader. Det statlige tinglysingsgebyret hos Kartverket er kun 545 kroner i 2026. Dette beløpet er det samme uavhengig av om tinglysingen gjøres elektronisk eller på papir.

Bankenes egne etableringsgebyrer er imidlertid langt høyere, og ligger ofte mellom 2 000 og 4 000 kroner. Du må regne inn disse engangskostnadene, men den månedlige rentebesparelsen vil som regel dekke dette inn på svært kort tid.

Slik går du frem (Steg-for-steg)

Å refinansiere hyttelånet inn i boliglånet er en prosess som krever at du har oversikt over verdiene dine.

  1. Sjekk verdien på boligen: Bestill en e-takst fra en eiendomsmegler. Bransjestandarden i 2026 tilsier at en e-takst er gyldig i nøyaktig 6 måneder. Husk at en ny e-takst ofte er nøkkelen til å knekke bankens priskode og kvalifisere for lavere renteklasser.
  2. Beregn belåningsgraden: Del din totale gjeld (bolig pluss hytte) på boligens verdi. Er tallet under 90 prosent, er du innenfor regelverket for ordinære lån.
  3. Søk om utvidelse: Kontakt banken for å øke boliglånet tilsvarende restgjelden på hytta, og bruk pengene til å innfri det dyre hyttelånet.
  4. Sjekk de nye kostnadene: Bruk en boliglånskalkulator for å se nøyaktig hvordan de nye månedlige avdragene vil påvirke økonomien din.

Pass på fellene i Utlånsforskriften

Selv om du har mye ledig sikkerhet i boligen, er det tre kritiske grenser i regelverket du må være klar over før du slår sammen lånene.

Gjeldsgrad og stresstest

Selv om du kan låne opptil 90 prosent av boligens verdi, stopper banken deg hvis inntekten din ikke strekker til. Din totale gjeld kan ikke overstige 5 ganger brutto årsinntekt. I tillegg må banken stressteste økonomien din. Du må tåle en renteøkning på 3 prosentpoeng, og banken skal uansett legge til grunn en minimumsrente på 7 prosent.

Krav om faste avdrag

Dersom den totale belåningsgraden din overstiger 60 prosent av boligens verdi, inntreffer et obligatorisk avdragskrav. Du må da betale årlige avdrag tilsvarende minst 2,5 prosent av det innvilgede lånebeløpet.

Strengere regler for rammelån

Mange ønsker å bake hyttelånet inn i et rammelån (fleksilån) for å ha full frihet til å styre avdragene selv. Her er reglene langt strengere. Et rammelån kan maksimalt innvilges opp til 60 prosent belåningsgrad. Skal du finansiere hytta via et rammelån i boligen, krever det altså at du har svært mye egenkapital i huset.

Hva om du ikke har ledig sikkerhet?

Ikke alle har nok friverdi i boligen til å bake inn hele hyttelånet. Da er det desto viktigere å sørge for at det separate hyttelånet er så billig som mulig.

Det er store forskjeller mellom bankene på hvor høyt «hyttetillegg» de legger på renten. Enkelte banker har en policy om lik rente for bolig og hytte, mens andre straffer hytteeiere hardt. Dersom du må ha et eget lån på fritidsboligen, bør du alltid sammenligne markedet for å finne banken som gir deg de beste vilkårene.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i juli 2026 for å sikre nøyaktighet rundt gjeldende utlånsregler, skattesatser og gebyrer. Artikkelen bygger blant annet på juridiske rammeverk og data fra Regjeringen.no og Finanstilsynet.no.

Grunnlaget for analysen er hentet fra offisielle kilder og regulatoriske myndigheter, deriblant Kartverket.no for tinglysingssatser og Sticos.no for gjeldende skatteregler, samt markedsinformasjon fra aktører som Nordea.no. Disse eksterne datapunktene danner basisen som videre bearbeides gjennom Bytt.no sitt eget analytiske rammeverk for personlig økonomi. Ved å integrere dybdegående redaksjonell forskning på e-takst og analyser av renteendringers effekt, settes de regulatoriske kravene inn i en praktisk kontekst for norske forbrukere. Metodikken sikrer at sammenstillingen av lånetyper og sparepotensial reflekterer både gjeldende lovverk og faktiske markedsforhold uten påvirkning fra kommersielle interesser.

Ofte stilte spørsmål om refinansiering av hyttelån

Her finner du svar på de vanligste spørsmålene om hvordan du kan kutte renten ved å flytte hyttelånet over i boligen.
Hvor mye egenkapital kreves for å bake hyttelånet inn i boligen?

Du må ha minst 10 % egenkapital i boligen din. Maksimal belåningsgrad for ordinære boliglån er 90 %. Så lenge din totale gjeld (både bolig og hytte) er innenfor 90 % av boligens verdi, kan du flytte lånet for å få bankens beste rente.

Kan jeg flytte hyttelånet til et rammelån?

Ja, men det krever mer sikkerhet i boligen. Maksimal belåningsgrad for rammelån (fleksilån) er 60 %. Hvis den samlede gjelden din overstiger 60 % av boligens verdi, må du bruke et ordinært nedbetalingslån i stedet.

Hvilke krav stilles til inntekt og betjeningsevne?

Din totale gjeld kan ikke overstige 5 ganger brutto årsinntekt. Banken må også stressteste økonomien din for å se om du tåler en renteøkning på 3 prosentpoeng, med en minimumsrente på 7 %.

Hvor lenge er en e-takst gyldig?

En e-takst er gyldig i 6 måneder. Dette er bransjestandarden for å sikre at boligverdien reflekterer det aktuelle markedet. Hos Bytt.no kan du sjekke boliglånet ditt og få uforpliktende tilbud for å se om en ny verdivurdering kan gi deg lavere rente.

Må jeg betale avdrag på det nye lånet?

Hvis den totale belåningsgraden din er over 60 % av boligens verdi, krever utlånsforskriften at du betaler minst 2,5 % i årlige avdrag. Er belåningen under 60 %, står du ofte friere til å velge avdragsfrihet.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 28. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR