Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 14. september

Ekstremvær sprenger forsikringsprisene: Sjekk om boligen din egentlig er dekket

Ekstremvær øker forsikringsprisen: Er boligen din dekket?

Sist oppdatert

Boligforsikringen har skutt i været, og klimarelaterte vannskader koster nå mer enn tradisjonelle naturskader. Slik sikrer du at du har riktig dekning, og slik kutter du regningen.

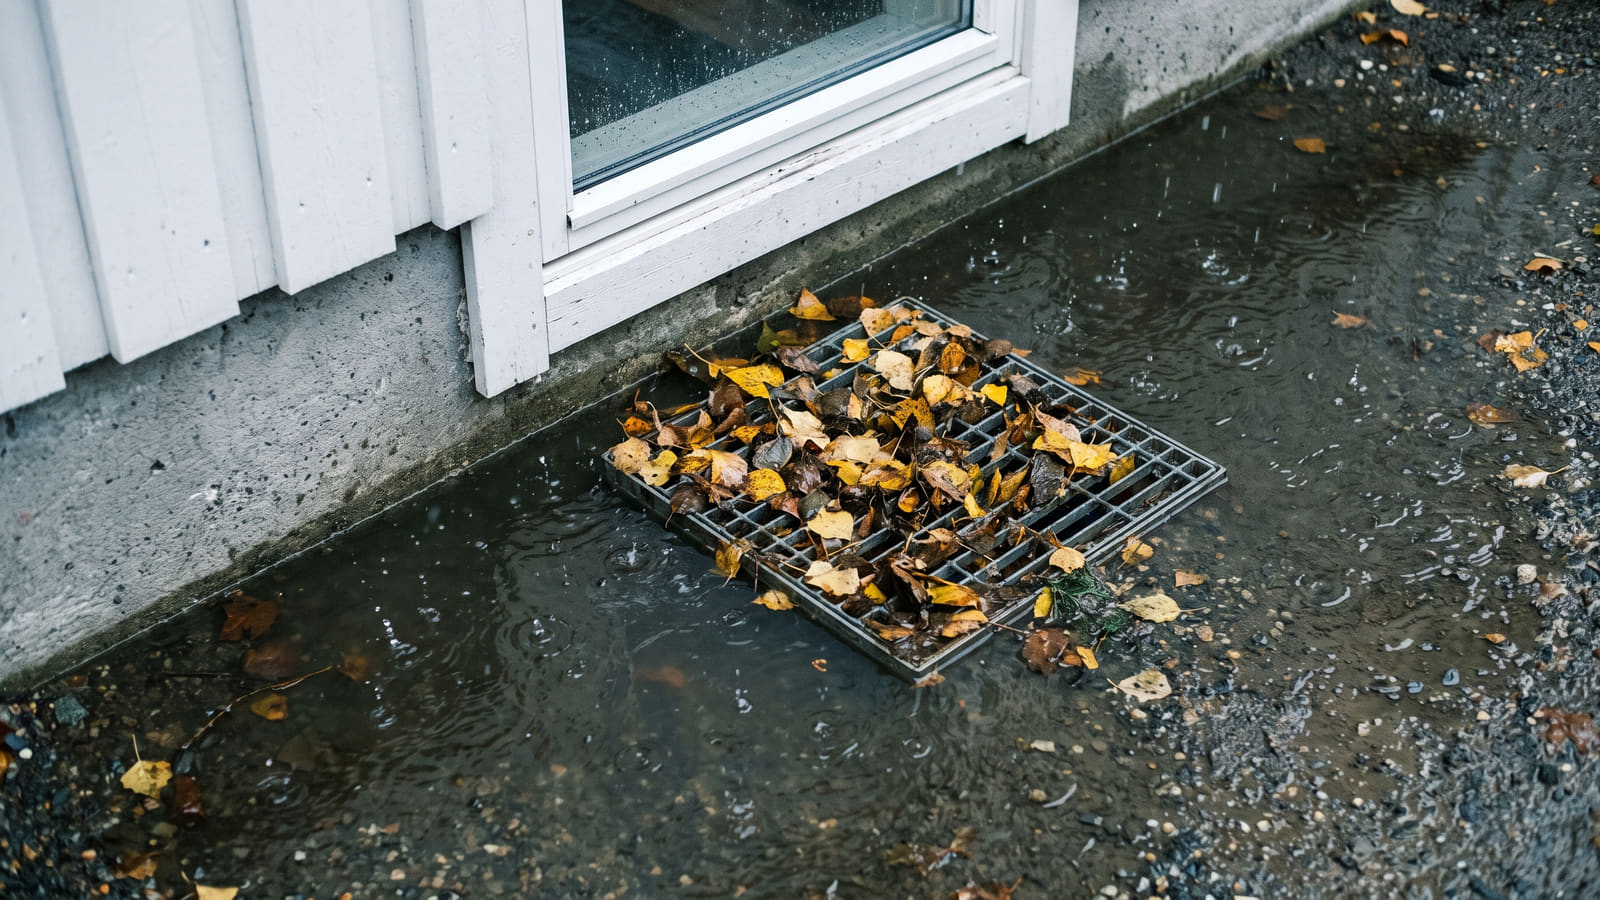
Kraftige regnskyll og tette sluk fører ofte til at vann trenger inn i kjelleren. Mange boligeiere får sjokk når de oppdager at standardforsikringen ikke dekker slike skader.
Kort oppsummert 📝
  • Krever utvidet dekning: Vannskader fra overvann og nedbør dekkes normalt ikke av standardforsikringer, men krever en utvidet husforsikring som «Super» eller «Topp».
  • Viktig skille på naturskader: Norsk Naturskadepool dekker kun naturulykker som storm og flom fra oversvømte vassdrag, og ikke direkte skader fra overvann.
  • Unngå avkorting: Manglende vedlikehold av takrenner, sluk eller drenering kan føre til at forsikringsselskapet reduserer erstatningsutbetalingen din.
  • Sammenlign tilbud årlig: På Bytt.no kan du sammenligne tilbud på husforsikring for å sikre at boligen har riktig dekning til lavest mulig pris.

Regnsjokket som tømmer lommeboken

Det koster stadig mer å eie en trygg bolig i Norge. Prisen på boligforsikring har økt kraftig, med en oppgang på ca. 60 % fra 2016 til 2024 i faste priser.

Årsaken er brutal og enkel: Hyppigere ekstremvær, økte skadeutbetalinger og en kraftig vekst i bygge- og reparasjonskostnader driver premiene til værs. Mange boligeiere betaler tusenvis av kroner ekstra i året, men lever likevel med en falsk trygghet.

Når kjelleren først fylles med vann etter et voldsomt regnskyll, oppdager mange at standardforsikringen deres overhodet ikke dekker skadene.

Forskjellen på naturskade og overvann

Det er en farlig, men vanlig misforståelse at all flom og vanninntrenging behandles likt av forsikringsselskapene. Regelverket skiller knallhardt mellom vannet som kommer fra en elv, og vannet som faller fra himmelen.

Norsk Naturskadepool dekker naturulykker som flom fra oversvømte vassdrag, storm og skred. Her gjelder en felles, lovfestet egenandel på 8 000 kroner for 2025/2026.

Problemet? Naturskadeordningen dekker ikke direkte skader fra nedbør eller overvann.

Faktum er at værrelaterte vannskader, som overvann, vanninntrenging og tilbakeslag fra avløp, nå utgjør større samlede erstatningsutbetalinger enn de tradisjonelle naturskadene under naturskadeloven.

Sjekk vilkårene dine umiddelbart

For at du skal få erstatning når overvann og nedbør trenger inn i bygningen utenfra – gjennom terreng, grunnmur eller et utett tak – kreves det normalt en utvidet husforsikring, ofte kalt «Super», «Topp» eller «Pluss».

Standardpoliser dekker i hovedsak kun innvendige rørbrudd eller tilbakeslag fra avløp. Har du kun standarddekning når ekstremværet treffer, risikerer du å måtte ta hele millionregningen selv.

Din adresse bestemmer prisen

Mens naturskadedekningen har en felles, lovbestemt promillesats for alle som har brannforsikring, er historien en helt annen for overvann.

Forsikringsselskapene priser overvann og private vannskader individuelt. De beregner prisen din basert på boligens spesifikke risikoprofil og geografi. Ligger boligen din utsatt til, straffes du med høyere månedlige premier.

Analyser viser at rundt 13 prosent av norske boliger, som tilsvarer 11,5 prosent av de totale boligverdiene, ligger i områder med forhøyet risiko for flom og overvann.

Slik kartlegger du din egen klimarisiko

Du trenger ikke vente på at forsikringsselskapet skal fortelle deg om risikoen. Du kan selv sjekke hvor utsatt eiendommen din er:

  • NVEs aktsomhetskart og NVE Atlas: Her kan du kartlegge flomrisiko. Fra juni 2025 inkluderer kartet også bekker og innsjøer med nedbørsfelt under 1 km².
  • Kartverkets «Se havnivå i kart»: Sjekk klimarisiko for stormflo langs kyst og terreng.
  • Kommunale arealplaner: Se etter hensynssone for flomfare (ofte markert som H320).

Vedlikeholdsfellen: Unngå avkorting

Selv med den dyreste og beste forsikringen, har du et strengt personlig ansvar som boligeier.

Manglende rensing av takrenner og sluk, eller mangelfullt vedlikehold av drenering og eldre tak, kan føre til brutal avkorting i forsikringsoppgjøret. Er du uforsiktig, reduserer selskapet utbetalingen.

På den andre siden belønnes de som tar grep. Enkelte forsikringsselskaper tilbyr nå redusert eller nullstilt egenandel ved skade dersom du etablerer forebyggende overvannstiltak. Dette kan være installasjon av fordrøyningsmagasin, infiltrasjonsgrøfter eller grønne tak.

Slik tar du tilbake kontrollen over bokostnadene

Når forsikringsselskapene priser klimarisiko individuelt, betyr det at prisforskjellene mellom selskapene er enorme. Du bør årlig sammenligne tilbud på husforsikring for å sikre at du har utvidet dekning (Super eller Topp) til markedets laveste pris.

Men når forsikringspremien din har økt med ca. 60 %, er du nødt til å se på helheten i boligbudsjettet og kutte kostnader andre steder for å beskytte privatøkonomien din. Den mest effektive måten å nøytralisere de økte forsikringsutgiftene på, er å ta et oppgjør med banken din.

Ved å sjekke hvor mye du kan spare på boliglånet, kan du motta uforpliktende tilbud fra billigere banker. En marginal rentenedgang på boliglånet frigjør raskt nok kapital til å dekke hele prisøkningen på den utvidede husforsikringen din – og mer til.

Kilder og metode 🔎

Opplysningene om forsikringspriser, dekningsvilkår og klimarisiko ble sist verifisert og oppdatert i september 2026. Datagrunnlaget bygger blant annet på statistikk og analyser fra Norges Bank og Finans Norge, samt kartleggingsdata fra NVE.

Artikkelens faktagrunnlag er utarbeidet ved å innhente erstatningsstatistikk, risikomodeller og vilkår fra offentlige instanser og bransjeaktører, deriblant Kartverket og forsikringsselskapet Fremtind. Disse eksterne referansepunktene gir den offisielle oversikten over skillet mellom naturskadeordningen og private vannskadedekninger. Bytt.no sammenstiller denne informasjonen gjennom egne analyser av forsikringsvilkår og skadedekning for å belyse faktiske forskjeller i forbrukernes rettigheter og priseksponering i markedet.

Ofte stilte spørsmål om ekstremvær og boligforsikring

Få raske svar på hva forsikringen din faktisk dekker ved vannskader, og hvordan du unngår kostbare feller.
Hva er forskjellen på en naturskade og en overvannsskade?

Norsk Naturskadepool dekker naturulykker som flom fra oversvømte vassdrag, storm og skred (med en lovfestet egenandel på 8 000 kroner for 2025/2026). Skader som skyldes kraftig nedbør og overvann dekkes derimot ikke av naturskadeordningen, men håndteres av den private husforsikringen din.

Dekker en standard husforsikring vanninntrenging utenfra?

Nei, en standardpolise dekker i hovedsak kun innvendige rørbrudd eller tilbakeslag fra avløp. Skader fra overvann og nedbør som trenger inn gjennom terreng, grunnmur eller utette tak krever normalt en utvidet husforsikring (ofte kalt «Super», «Topp» eller «Pluss»).

Hvorfor risikerer jeg avkorting i erstatningen etter en vannskade?

Forsikringsselskapet kan redusere utbetalingen dersom skaden skyldes dårlig vedlikehold eller uforsiktighet. Typiske årsaker til avkorting er tette takrenner, manglende rensing av sluk, eller mangelfullt vedlikehold av drenering og eldre tak.

Hvordan kan jeg kutte bokostnadene når forsikringspremien øker?

Siden forsikringsselskapene priser klimarisiko ulikt, bør du jevnlig sammenligne tilbud på husforsikring for å sikre god dekning til riktig pris. I tillegg kan du hos Bytt.no sjekke hvor mye du kan spare på boliglånet og motta uforpliktende lånetilbud. En liten rentenedgang kan frigjøre nok midler til å dekke prisøkningen på forsikringen.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 14. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR