Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 28. september

Slik sjekker du om låneagenten er autorisert av Finanstilsynet

Slik sjekker du om låneagenten er autorisert av Finanstilsynet

Sist oppdatert

Frykter du å bli lurt av useriøse låneformidlere? Her lærer du hvordan du sjekker om agenten er lovlig godkjent, og hvilke rettigheter som beskytter deg mot svindel.

For å unngå lånesvindel bør du alltid sjekke om låneagenten faktisk har tillatelse. Et raskt søk i Finanstilsynets virksomhetsregister gir deg svaret på om aktøren er lovlig.
Kort oppsummert 📝
  • Sjekk alltid Virksomhetsregisteret: Kontroller at låneformidleren har gyldig tillatelse som finansagent- eller finansmeglerforetak hos Finanstilsynet før du aksepterer et tilbud.
  • Låneagenter skal aldri ta betalt: Etter finansavtaleloven har agenter strengt forbud mot å kreve godtgjørelse fra deg som forbruker, og banken bærer det fulle ansvaret for agentens rådgivning.
  • Avslør svindelforsøk: Seriøse aktører ber aldri om forhåndsbetaling, deling av BankID-passord eller overføring til fiktive «sikre kontoer».
  • Få tilbud uten mellomledd: På Bytt.no kan du trygt sjekke boliglånet ditt og få uforpliktende tilbud direkte fra konkurrerende banker.

Unngå lånesvindel når du jakter på bedre rente

Når rentene er høye og marginene i privatøkonomien strammes inn, er det fristende å takke ja til aktører som lover deg gull og grønne skoger i form av billigere boliglån. Dessverre finnes det useriøse låneformidlere og rene svindlere som utnytter denne situasjonen.

For å skille trygge aktører fra svindlere, har norske myndigheter innført strenge regler. Fra og med 1. juli 2023 krever lov om låneformidling at alle finansagentforetak og finansmeglerforetak har formell tillatelse eller er registrert hos Finanstilsynet for å kunne formidle lån til forbrukere.

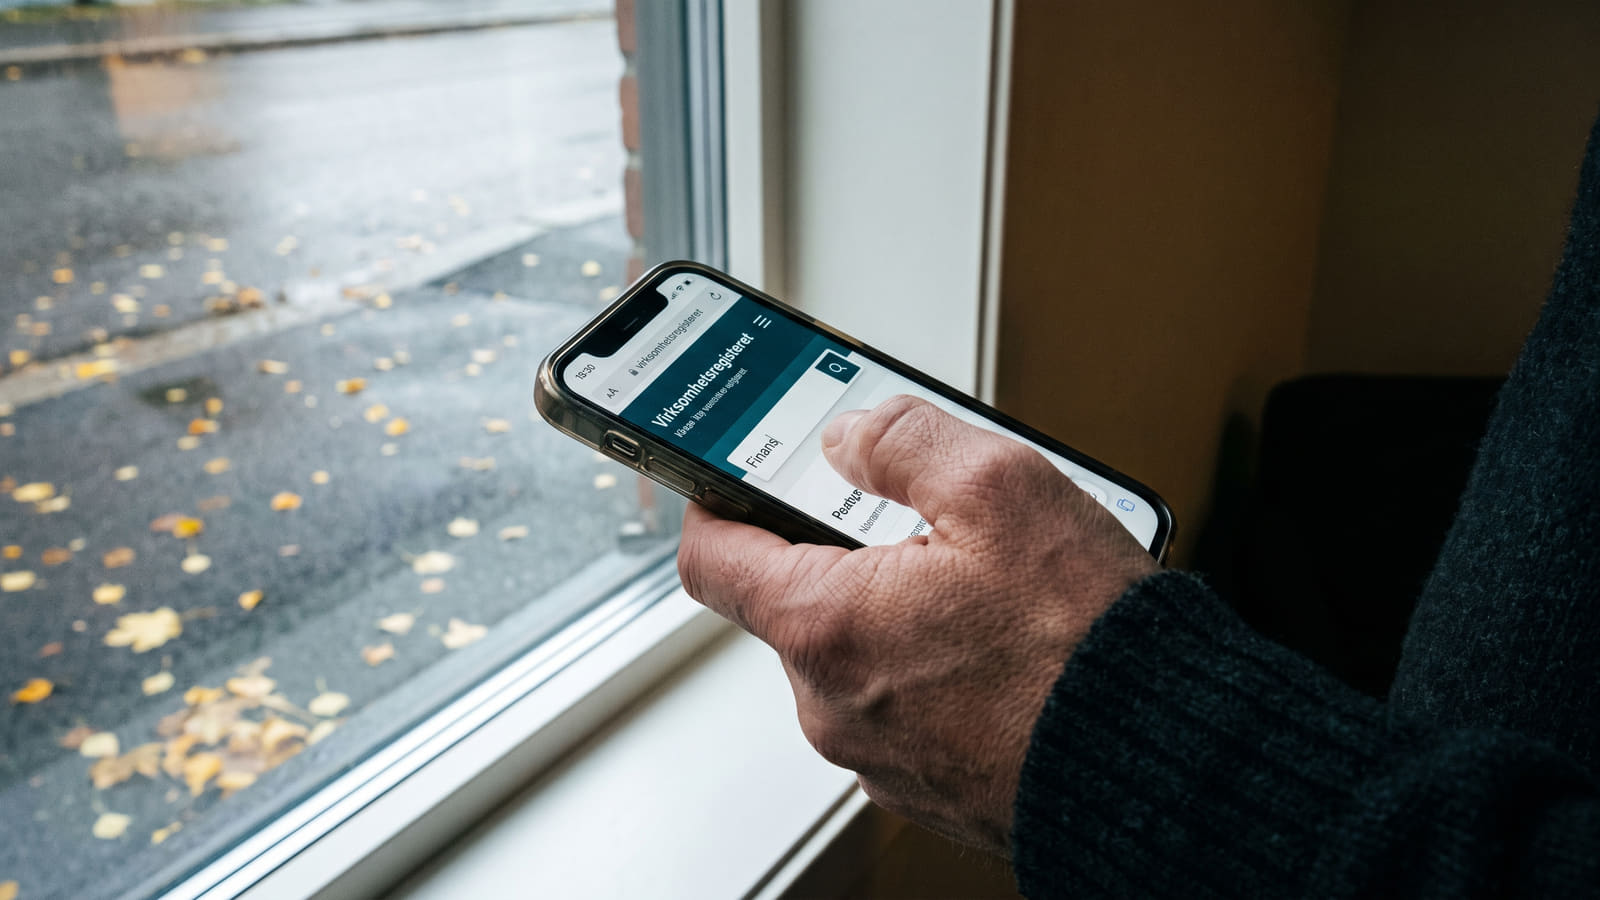
Slik søker du i Virksomhetsregisteret

Det første du alltid bør gjøre før du aksepterer et tilbud fra en ukjent aktør, er å verifisere at de faktisk har lov til å drive med finansformidling i Norge. Dette gjør du via Finanstilsynets offisielle oversikt.

Fremgangsmåten er enkel:

  1. Gå til Finanstilsynets nettsider og finn Virksomhetsregisteret.
  2. Tast inn foretakets navn eller organisasjonsnummer i søkefeltet.
  3. Sjekk hvilken rolle foretaket er registrert med.

Du skal se etter en av følgende spesifikke tillatelser: Finansagentforetak, Finansmeglerforetak eller Aksessorisk låneformidler. Finner du ikke selskapet her, bør varsellampene blinke umiddelbart.

Røde flagg og nye svindelmetoder

Selv om et selskap utgir seg for å være profesjonelt, er det visse handlinger som avslører at du har med svindlere å gjøre. Svindelmetodene blir stadig mer sofistikerte.

Finanstilsynet og politiet advarer nå sterkt mot uregulerte lånegrupper på sosiale medier, telefoni-spoofing (hvor svindleren ser ut til å ringe fra et ekte banknummer), og fiktive krav om innbetaling til en "sikker konto".

Vær spesielt oppmerksom på disse klassiske fellene:

  • Krav om forhåndsbetaling: Ingen seriøse aktører krever at du betaler et gebyr eller en "låneforsikring" før lånet utbetales.
  • Deling av BankID: Legitime banker og formidlere vil aldri be deg om å oppgi BankID-passord eller koder via telefon, SMS eller e-post.
  • Falske trygghetskontoer: Krav om å overføre penger til en såkalt "sikker konto" for å frigjøre lånet, er ren svindel.

Loven forbyr agenter å ta betalt av deg

Det er lett å tenke at en rådgiver som hjelper deg med å forhandle frem et lån skal ha betalt for jobben, men loven sier noe helt annet.

I henhold til finansavtaleloven § 3-58 og låneformidlingsloven har en finansagent absolutt forbud mot å kreve betaling eller godtgjørelse direkte fra deg som forbruker.

Agenten fungerer som långiverens representant, og skal utelukkende motta sin betaling fra banken de jobber for. Krever aktøren penger av deg for å formidle et boliglån, bryter de loven. I stedet for å stole på usikre aktører kan du ofte forhandle ned boliglånsrenten selv direkte med banken.

Banken tar regningen – og det fulle ansvaret

Hva skjer egentlig hvis låneagenten gir deg feil rådgivning eller bryter loven? Du er langt bedre beskyttet enn mange tror.

Oppdragsgiveren, altså banken eller finansforetaket, hefter og er fullt ut ansvarlig for feil, forsømmelser og handlinger finansagenten utfører på deres vegne under låneformidlingen. De svarer for agentens feil som om banken selv hadde utført dem. Du kan med andre ord rette et eventuelt erstatningskrav direkte mot banken.

Ta kontrollen selv: Sammenlign boliglån uten mellomledd

Selv om det finnes mange seriøse finansagenter, er det ingenting i veien for å gjøre jobben selv – helt uten fordyrende mellomledd. Ved å ta saken i egne hender får du full transparens og oversikt over hele markedet.

På Bytt.no kan du trygt sammenligne alle boliglånsrenter fra samtlige banker i Norge. Oversikten oppdateres daglig med data fra Finansportalen, slik at du alltid ser hvem som faktisk er billigst, uten skjulte agendaer.

Vil du se hvor mye du kan kutte i månedlige kostnader akkurat nå? Bruk vår tjeneste for å sjekke boliglånet ditt og få uforpliktende tilbud direkte fra bankene som ønsker deg som kunde. Det er helt gratis, og du slipper å bekymre deg for useriøse mellomledd.

Kilder og metode 🔎

Informasjonen og de juridiske rammene ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på regulatoriske krav og veiledere fra Finanstilsynet samt lovarbeider fra Regjeringen.

Gjennomgangen av kravene til autorisasjon av låneformidlere og ansvarsforhold i lånemarkedet baserer seg på gjeldende regelverk fra myndighetsorganer som Finanstilsynet og offisielle dokumenter fra Regjeringen. Bytt.no strukturerer disse juridiske rammene sammen med egne faglige analyser, herunder proprietære undersøkelser om avsløring av svindelmetoder og sikkerhetsrisikoer. Denne metodikken etablerer en helhetlig og uavhengig oversikt over hvilke rettigheter og sikkerhetskrav som gjelder ved bruk av finansielle mellomledd.

Ofte stilte spørsmål om autorisasjon av låneagenter

Få raske svar på hvordan du sjekker om en låneformidler er lovlig registrert, hvilke rettigheter du har, og hvordan du unngår svindel.
Hvor sjekker jeg om en låneagent er godkjent?

Du kan sjekke foretaket i Finanstilsynets Virksomhetsregister ved å søke på foretakets navn eller organisasjonsnummer. Se etter at selskapet er registrert med en gyldig rolle som Finansagentforetak, Finansmeglerforetak eller Aksessorisk låneformidler.

Kan en finansagent kreve betaling fra meg?

Nei. Etter finansavtaleloven § 3-58 og låneformidlingsloven har finansagenter et strengt forbud mot å kreve betaling eller godtgjørelse direkte fra forbrukeren. Agenten skal utelukkende motta betaling fra banken de formidler lånet for.

Hvem er ansvarlig dersom låneagenten gjør en feil?

Banken eller finansforetaket som er oppdragsgiver hefter og er fullt ut ansvarlig for feil, forsømmelser og handlinger finansagenten utfører på deres vegne under låneformidlingen. Du kan derfor rette et eventuelt krav direkte mot banken.

Hva er de tydeligste tegnene på lånesvindel?

De klareste faresignalene er krav om forhåndsbetaling av gebyrer eller fiktiv låneforsikring, krav om overføring til en såkalt sikker konto, og henvendelser som ber deg oppgi BankID-koder eller passord. Seriøse banker og formidlere ber aldri om BankID eller forhåndsbetaling.

Hvordan kan jeg finne beste rente uten å bruke en agent?

Hos Bytt.no kan du selv sammenligne alle boliglånsrenter i markedet basert på oppdaterte data fra Finansportalen, eller sjekke boliglånet ditt og få uforpliktende tilbud direkte fra konkurrerende banker helt gratis.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 28. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR