Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 4. oktober

Oppussing av kjøkken? Dette må du vite før du øker boliglånet

Oppussing av kjøkken? Dette må du vite før du øker boliglånet

Sist oppdatert

Skal du bake oppussingen inn i boliglånet, må du forholde deg til bankens krav om e-takst og 90-prosentregelen. Slik unngår du at gebyrene spiser opp gevinsten.

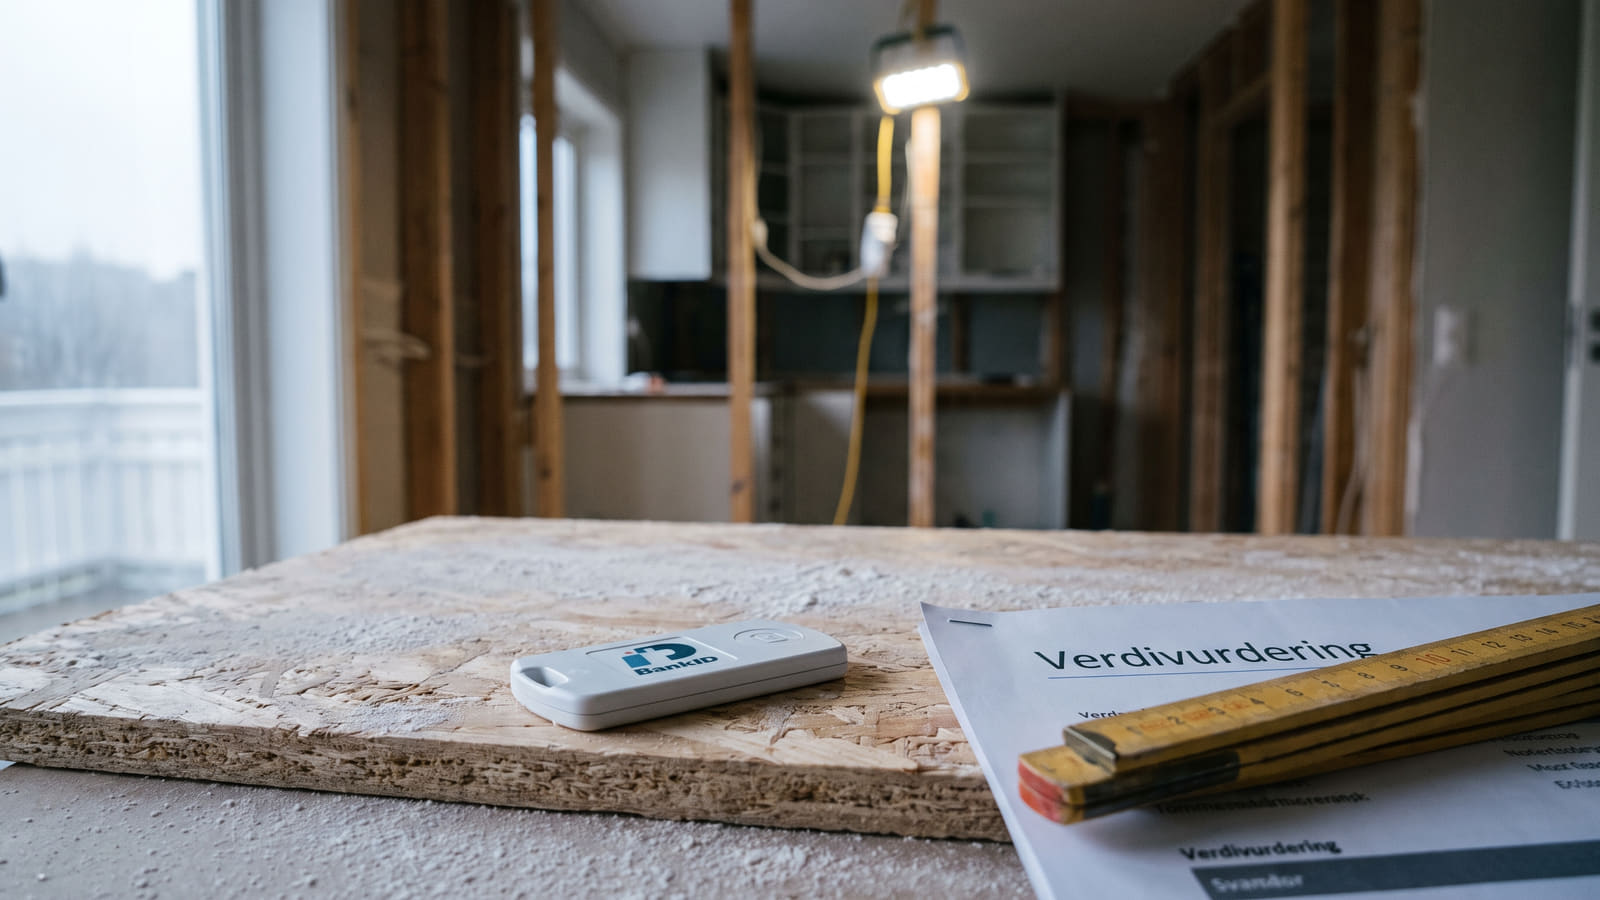
Før du kan bake det nye kjøkkenet inn i boliglånet, krever banken oppdatert verdivurdering. Pass også på at gebyrene ikke spiser opp oppussingsbudsjettet.
Kort oppsummert 📝
  • Rimeligere finansiering: Å øke boliglånet gir langt lavere rente enn usikrede forbrukslån, men krever at banken godkjenner en oppdatert verdivurdering av boligen.
  • Strenge krav til belåningsgrad: Utlånsforskriften setter en øvre grense på 90 prosent belåning for nedbetalingslån, mens en belåningsgrad under 60 prosent åpner for rammelån og bankenes laveste rentetrinn.
  • Unngå gebyrer og løpetidsfellen: Etablerings- og depotgebyrer kan bli uforholdsmessig høye ved små lånebeløp, og du bør øke terminbeløpet slik at oppussingen ikke nedbetales over et kvart århundre.
  • Undersøk dine lånemuligheter: På Bytt.no kan du sjekke boliglånet ditt og få uforpliktende tilbud for å finne ut om du har ledig sikkerhet.

Krav til verdivurdering og belåningsgrad

Mange huseiere ser på boligen som en sparebøsse som kan åpnes når kjøkkenet skal fornyes. Det er ofte en fornuftig strategi, siden boliglånsrenten er langt lavere enn renten på usikrede forbrukslån.

Før du bestiller håndverkere, må du imidlertid vite at banken krever oppdatert dokumentasjon på boligens verdi før de i det hele tatt vurderer å øke lånet ditt. I tillegg er det strenge statlige krav som regulerer nøyaktig hvor mye du får lov til å låne, men en ny e-takst kan bidra til å dokumentere den reelle verdien og gi et bedre utgangspunkt.

Utlånsforskriften setter en øvre grense for belåningsgrad på 90 prosent for nedbetalingslån med pant i bolig.

Har du allerede lån helt opp til pipen, vil banken si nei til økning uansett hvor mye det nye kjøkkenet vil øke verdien i fremtiden. For å finne ut om du har ledig sikkerhet og få et bedre tilbud, kan du sjekke boliglånet ditt og få uforpliktende tilbud via Bytt.no.

Gebyrene som spiser av oppussingsbudsjettet

Selv om du har ledig sikkerhet i boligen, er det ikke gratis å "låse opp" pengene. De fleste store banker tar seg godt betalt for papirarbeidet ved en låneøkning.

For små lånebeløp – for eksempel 50 000 til 100 000 kroner for å oppgradere et kjøkken – kan disse gebyrene utgjøre en uforholdsmessig stor andel av den totale kostnaden. I tillegg kommer statens tinglysingsgebyr på 545 kroner dersom låneøkningen krever etablering eller forhøyelse av tinglyst pantedokument.

Her er eksempler på hva det koster å endre lånet hos noen av de største aktørene:

  • DNB: Krever fra 2 190 kroner i etableringsgebyr og 1 000 kroner i depotgebyr ved låneøkning.
  • Sbanken-konseptet: Skiller seg positivt ut ved å verken kreve etableringsgebyr eller depotgebyr ved opplåning.

Skal du låne et mindre beløp, kan valg av bank være helt avgjørende for totalkostnaden. Du kan sammenligne alle boliglån i Norge for å finne bankene med de laveste gebyrene.

Slik får du lavere rente etter oppussingen

Det er lett å tenke at låneøkningen kun er en utgift, men riktig håndtert kan oppussingen faktisk senke rentekostnadene dine på sikt. Når kjøkkenet er ferdigstilt og boligstandarden er hevet, vil boligens markedsverdi normalt øke.

Dersom boligverdien har økt, vil belåningsgraden din (gjelden i forhold til verdien) synke. En belåningsgrad på under 60 prosent er en sentral terskel for å oppnå bankenes laveste rentetrinn, men har du boliglån under 60 prosent må du ofte følge med selv for å unngå bankens lojalitetsstraff.

For rammelån (fleksilån) setter Utlånsforskriften faktisk en maksimal belåningsgrad på nettopp 60 prosent. Kommer du under denne grensen, åpner det seg helt nye muligheter for fleksibel finansiering.

Slik går du frem for å sikre rentegevinsten:

  1. Finansier oppussingen innenfor grensen på 90 prosent.
  2. Gjennomfør arbeidet og innhent ny, dokumentert verdivurdering av boligen.
  3. Kontakt banken for å reforhandle renten basert på den nye, lavere belåningsgraden.

Vil du se nøyaktig hvordan en lavere rente påvirker din månedskostnad? Bruk vår boliglånskalkulator for å beregne besparelsen.

Ikke gå i «løpetidsfellen»

Selv om det er økonomisk smart å bruke boliglånet fremfor dyre forbrukslån, er det én klassisk felle du må unngå: nedbetalingstiden.

Hvis du baker 200 000 kroner til nytt kjøkken inn i et boliglån med 25 års gjenværende løpetid, betaler du renter på disse pengene i et kvart århundre. Da blir kjøkkenet svært dyrt til slutt.

Løsningen er enkel. Du må be banken om å øke det månedlige terminbeløpet ditt, slik at selve oppussingsdelen av lånet betales ned raskere. Slik får du den lave boliglånsrenten, uten å dra med deg gjelden inn i pensjonisttilværelsen.

Kilder og metode 🔎

Artikkelens opplysninger om utlånsregler, gebyrer og lånebetingelser ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på regulatoriske rammer fra Regjeringen og Finanstilsynet.

Analysen av kostnader og rammer ved låneøkning tar utgangspunkt i gjeldende krav fra Utlånsforskriften, samt pris- og gebyrlister fra ledende bankaktører som DNB, Nordea og Sbanken. Disse eksterne markedsdataene er videre systematisert mot Bytt.no sin uavhengige database for boliglån for å kartlegge gebyrstrukturer og vilkårsforskjeller på tvers av markedet. Videre er vår egen boliglånskalkulator anvendt for å beregne hvordan justert belåningsgrad og løpetid påvirker de faktiske rentekostnadene over tid. Denne metodiske tilnærmingen sikrer en etterprøvbar og objektiv vurdering av de økonomiske konsekvensene ved å øke boliglånet.

Ofte stilte spørsmål om å øke boliglånet til oppussing

Få raske svar på reglene for belåningsgrad, gebyrer ved låneøkning og hvordan du unngår unødvendige rentekostnader.
Hvor mye kan jeg øke boliglånet med til oppussing?

Hvor mye du kan låne avhenger av boligens verdi og din nåværende gjeld. Utlånsforskriften setter en øvre grense for belåningsgrad på 90 prosent for nedbetalingslån med pant i bolig. Har du allerede lån helt opp til denne grensen, kan ikke banken innvilge låneøkning før boligen eventuelt har steget i verdi.

Hvilke gebyrer må jeg betale for å øke lånet?

Gebyrer varierer mye mellom bankene. Noen banker krever både etableringsgebyr og depotgebyr på til sammen flere tusen kroner, mens andre ikke tar gebyrer for opplåning. Hvis låneøkningen krever etablering eller forhøyelse av et tinglyst pantedokument, tilkommer i tillegg statens tinglysingsgebyr på 545 kroner. Hos Bytt.no kan du sammenligne boliglån for å finne bankene med de laveste gebyrene.

Hvordan kan oppussing gi meg lavere rente på sikt?

Når oppussingen er ferdig og boligens markedsverdi øker, vil belåningsgraden din synke. En belåningsgrad på under 60 prosent er en sentral terskel for å oppnå bankenes laveste rentetrinn eller få tilgang til rammelån. For å få lavere rente må du innhente en ny verdivurdering og be banken om å justere rentebetingelsene dine.

Hva er «løpetidsfellen» når man baker oppussing inn i boliglånet?

Løpetidsfellen oppstår dersom du baker oppussingskostnaden inn i et boliglån med lang nedbetalingstid (for eksempel 25 år) uten å øke de månedlige avdragene. Da betaler du renter på oppussingen over flere tiår, noe som gjør totalkostnaden svært høy. Løsningen er å be banken øke terminbeløpet slik at oppussingsbeløpet nedbetales over kortere tid.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån søndag 4. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR