Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert torsdag 19. november

Pensjonsfellen: Slik avslører du de skjulte gebyrene som spiser opp sparepengene dine

Pensjonsfellen: Slik avslører du de skjulte gebyrene som spiser opp sparepengene dine

Sist oppdatert

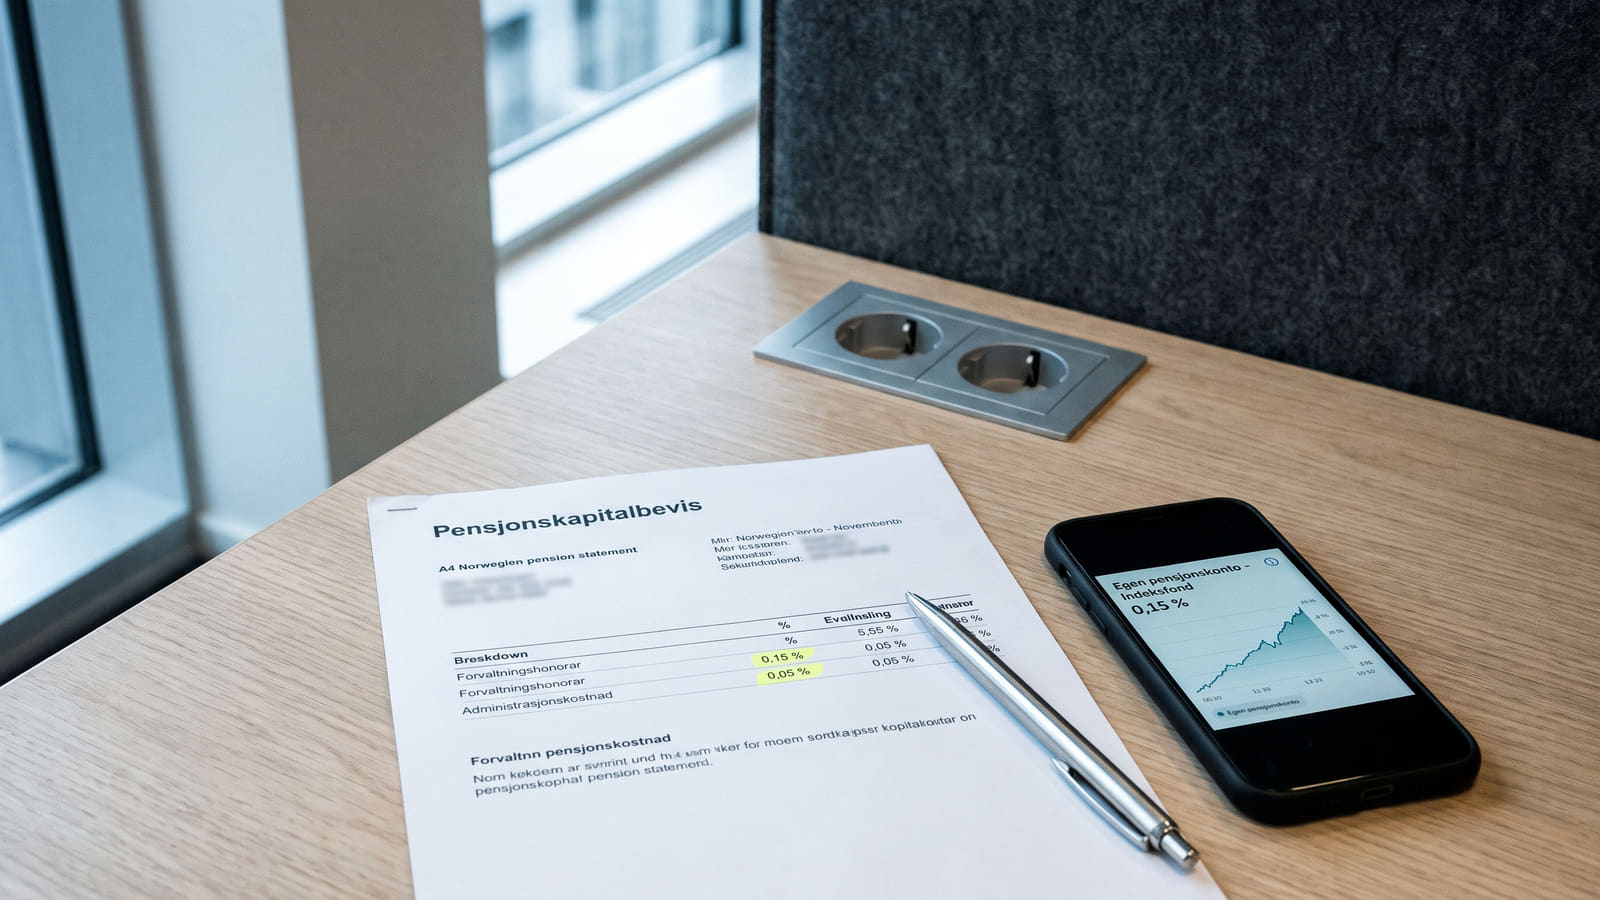
Høye gebyrer kan redusere pensjonen din betydelig. Vi forklarer forskjellen på administrasjons- og forvaltningsgebyr, og hvordan du bruker retten til selvvalgt pensjonskonto for å ta kontroll over egen sparing.

Små prosentforskjeller i forvaltnings- og administrasjonsgebyrer på pensjonskontoen og gamle pensjonskapitalbevis kan spise opp store deler av fremtidig pensjon.
Kort oppsummert 📝
  • Gebyrene avgjør pensjonen: Små prosentforskjeller i forvaltnings- og administrasjonsgebyrer utgjør enorme summer over tid, og globale indeksfond koster helt ned i 0,15–0,19 % mot opptil 2 % for dyre, aktive fond.
  • Lovfestet rett til å bytte: Som arbeidstaker i privat sektor kan du fritt flytte Egen pensjonskonto og pensjonskapitalbevis til en selvvalgt leverandør med lavere kostnader.
  • Kompensasjon fra arbeidsgiver: Arbeidsgiver plikter etter loven å kompensere forvaltningskostnaden fra bedriftens standardavtale, og en eventuell positiv differanse tilfaller din egen pensjonskonto som ekstra sparing.
  • Sjekk erfaringer før du bytter: På Bytt.no kan du lese erfaringer og omtaler av norske banker for å finne ut hvilke aktører som tilbyr de beste digitale løsningene og ryddig kundeservice.

Gebyrene som stjeler fremtiden din

Føler du at pensjonen din krymper før du i det hele tatt har fått den utbetalt? Du er ikke alene.

Mange arbeidstakere taper store summer i unødvendige kostnader fordi de blir værende i arbeidsgivers standardavtale uten å sjekke vilkårene. De fleste glemmer å sjekke pensjonsavtalen sin i en travel hverdag, og stoler blindt på at pensjonsselskapene tar vare på pengene deres.

Små prosentforskjeller i årlige gebyrer utgjør enorme summer over et langt arbeidsliv på grunn av rentes-rente-effekten. Heldigvis har du lovfestet rett til å ta grep om dine egne pensjonspenger.

Detektivarbeidet: Slik leser du avtalen

For å forstå nøyaktig hva du betaler, må du skille mellom to begreper som bransjen ofte presenterer hver for seg: administrasjonskostnad og forvaltningshonorar.

Aktørene skiller mellom disse i prislistene sine, men for deg som kunde er det den samlede kostnaden som avgjør hvor mye du sitter igjen med som pensjonist.

1. Administrasjonskostnad (Plattformhonorar)

Dette er prisen for selve driften av pensjonsavtalen din, lovpålagt rapportering og tilgang til den tekniske plattformen. Tilsvarende gebyrer finnes også i vanlig fondssparing, og du kan lese mer om hvordan bankens skjulte plattformavgift kan redusere avkastningen din. Hvordan dette gebyret slår ut for pensjonen, avhenger av om avtalen din er aktiv eller passiv:

  • Aktiv Egen pensjonskonto (EPK): Ved en aktiv pensjonskonto krever ledende selvvalgte aktører 0 kroner i administrasjonsgebyr. Merk at dersom du velger en selvvalgt avtale som har administrative gebyrer, må disse etter loven dekkes av deg som arbeidstaker.
  • Passive avtaler (Pensjonskapitalbevis): Har du eldre pensjonskapitalbevis stående utenfor en aktiv pensjonskonto, kan administrasjonskostnadene spise av sparepengene dine. For eksempel tar Storebrand et årlig administrasjonsgebyr på 1 prosent av saldoen for ordinære pensjonskapitalbevis, oppad begrenset til 400 kroner i året.

2. Forvaltningshonorar

Dette er prisen for å forvalte pengene i de fondene eller pensjonsprofilene du har valgt. Det er her de største prisforskjellene i markedet ligger.

  • Indeksfond: Dette er de rimeligste alternativene for langsiktig sparing. Hos utfordrere som Kron og Nordnet tilbys globale indeksfond for selvvalgt pensjonskonto med en samlet årlig kostnad på 0,15 % til 0,19 %.
  • Pensjonsprofiler og aktive fond: Her er kostnadene betydelig høyere. Forvaltningskostnader for pensjonsprofiler tilbys fra 0,59 % hos Storebrand, mens forvaltning av andre aktive fond varierer mellom 0,5 % og 2 %.

Ved å flytte pensjonen fra dyre, aktivt forvaltede fond til rimelige indeksfond, sikrer du at en langt større andel av den løpende avkastningen forblir på din egen konto. Har du tilsvarende fondsplasseringer privat, kan du se vår veiledning om å bytte fra dyre aktive fond til indeksfond uten å gå i skattefellen.

Fripoliser: Unntaket du må kjenne til

Har du tidligere jobbet i en bedrift med ytelsespensjon? Da har du sannsynligvis en fripolise.

Fripoliser inngår ikke automatisk i ordningen for Egen pensjonskonto, og holdes normalt utenfor fordi de inneholder en garantert rente. For å få høyere forventet avkastning på disse pengene, må du selv ta et aktivt valg.

Regelverket åpner for at du kan omdanne avtalen til en fripolise med investeringsvalg:

  • Du gir da avkall på den garanterte renten fra selskapet.
  • Du overtar selv det økonomiske ansvaret for kostnader knyttet til administrasjon og forvaltning.
  • Til gjengjeld får du mulighet til å velge en høyere aksjeandel og beholder hele avkastningen selv.

Viktig regelendring: Lovendringer vedtatt i april 2026, som trådte i kraft fra 1. juli 2026, tillater bruk av lånt egenkapital i forvaltningen av fripoliser. Dette grepet legger til rette for at pensjonsleverandørene kan holde en høyere aksjeandel i forvaltningen av garanterte produkter.

Din rett til selvvalgt leverandør

Som arbeidstaker med innskuddspensjon i privat sektor har du en lovfestet rett til selvvalgt leverandør for Egen pensjonskonto (EPK).

Dette betyr at du ikke er tvunget til å bruke pensjonsselskapet arbeidsgiveren din har valgt til forvaltningen. Du står fritt til å samle både nåværende pensjonsopptjening og tidligere pensjonskapitalbevis hos en aktør med lavere forvaltningsgebyrer.

Du taper ikke penger på å bytte

En seiglivet myte er at man mister økonomiske goder fra arbeidsgiver dersom man flytter pensjonen til en annen leverandør. Dette stemmer ikke.

Arbeidsgiver plikter etter loven å betale en standardkompensasjon tilsvarende forvaltningskostnaden i bedriftens standardløsning når du velger en selvvalgt EPK-leverandør.

Slik fungerer ordningen i praksis:

  1. Arbeidsgiver betaler en kompensasjon som tilsvarer hva forvaltningen av pensjonen din ville kostet i bedriftens egen standardavtale.
  2. Beløpet overføres til din selvvalgte pensjonskonto for å dekke forvaltningskostnadene der.
  3. Velger du en leverandør med lavere forvaltningskostnader enn arbeidsgivers standardløsning, tilfaller den positive differansen din egen pensjonskonto som ekstra pensjonssparing.

Slik finner du riktig leverandør

Lave forvaltningsgebyrer er avgjørende for sluttresultatet, men brukervennlighet og god oversikt betyr også mye når du skal følge opp livssparingen din. Det hjelper lite med lave priser dersom plattformen er uoversiktlig når du skal justere aksjeandelen.

Før du bestemmer deg for hvor du vil plassere sparepengene dine, er det lurt å undersøke hva andre kunder mener. På Bytt.no kan du lese verifiserte erfaringer og omtaler av norske banker for å se hvilke aktører som faktisk leverer gode digitale løsninger og ryddig kundeservice.

Ikke glem de vanlige sparepengene

Når du har tatt grep om pensjonsgebyrene, bør du også ta en rask sjekk av den øvrige sparingen din. Har du bufferpenger eller annen oppspart kapital stående på en ordinær brukskonto med lav rente, taper pengene kjøpekraft over tid.

På Bytt.no kan du enkelt sammenligne markedets beste sparekontoer på tvers av norske banker. Enten du trenger en fleksibel høyrentekonto, forutsigbar fastrente eller gode vilkår på BSU, finner du oppdaterte renter slik at også de vanlige sparepengene dine jobber best mulig for deg.

Kilder og metode 🔎

Innholdet ble sist ettergått og oppdatert i november 2026 med gjeldende gebyrsatser, lovverk og markedsvilkår for pensjonssparing. Kildegrunnlaget bygger blant annet på regulatoriske rammeverk og markedsdata fra Regjeringen, Rettsregel.no og Forbrukerrådet.

Kartleggingen tar utgangspunkt i offisielle lovvedtak for innskuddspensjon og fripoliser formidlet via Stortinget og Finans Norge, kombinert med publiserte pris- og kostnadsstrukturer fra pensjonsleverandører som Storebrand og Kron. For å vurdere de helhetlige kostnadskonsekvensene for forbrukerne, bearbeides disse eksterne opplysningene gjennom Bytt.no sitt analyseapparat, hvor gebyrene sammenstilles opp mot bredere markedsoversikter for spareprodukter. Datagrunnlaget suppleres deretter med Bytt.no sin database over verifiserte kundeerfaringer i bank- og finanssektoren for å vurdere selskapenes digitale grensesnitt og operative kundeoppfølging. Denne systematiske tilnærmingen danner et nøytralt og etterprøvbart grunnlag for artikkelens faglige konklusjoner.

Ofte stilte spørsmål om gebyrer og pensjonskonto

Få raske svar på hvordan gebyrene påvirker pensjonssparingen din, hva som skjer når du bytter leverandør, og hvilke regler som gjelder for avtalen din.
Mister jeg penger fra arbeidsgiver hvis jeg bytter pensjonsleverandør?

Nei, du mister ingen oppsparte midler eller tilskudd fra arbeidsgiver. Etter loven plikter arbeidsgiver å betale en standardkompensasjon som tilsvarer forvaltningskostnaden i bedriftens standardavtale. Bytter du til en selvvalgt leverandør med lavere forvaltningshonorar, blir differansen overført direkte til din egen pensjonskonto som ekstra sparing.

Hva er forskjellen mellom administrasjonskostnad og forvaltningshonorar?

Administrasjonskostnaden dekker teknisk drift, plattform og lovpålagt rapportering, mens forvaltningshonoraret er prisen for å forvalte pengene i fondene du velger.

  • Administrasjonskostnad: For aktiv Egen pensjonskonto (EPK) krever ledende selvvalgte aktører 0 kroner. For passive pensjonskapitalbevis utenfor EPK kan det påløpe gebyrer; for eksempel tar Storebrand 1 prosent av saldoen årlig (oppad begrenset til 400 kroner).
  • Forvaltningshonorar: Globale indeksfond koster typisk mellom 0,15 % og 0,19 % årlig hos aktører som Kron og Nordnet, mens forvaltning av aktive fond og pensjonsprofiler gjerne varierer fra 0,59 % opp mot 2 %.
Kan jeg flytte fripoliser inn i Egen pensjonskonto?

Nei, fripoliser inngår ikke automatisk i Egen pensjonskonto fordi de har en garantert rente. Du kan velge å omdanne avtalen til en fripolise med investeringsvalg for å få mulighet til høyere aksjeandel, men da gir du samtidig avkall på rentegarantien og må dekke administrasjons- og forvaltningskostnadene selv. Fra 1. juli 2026 tillater også regelverket bruk av lånt egenkapital i forvaltningen av garanterte fripoliser, noe som åpner for høyere aksjeandel uten at garantien oppgis.

Hva bør jeg sjekke før jeg bytter til en selvvalgt pensjonskonto?

Sjekk først og fremst det samlede forvaltningshonoraret på fondene du ønsker å spare i, samt at leverandøren har 0 kroner i administrasjonsgebyr på aktiv EPK. Brukervennlighet og oversikt er også avgjørende når du skal følge opp sparingen din over tid. På Bytt.no kan du lese verifiserte erfaringer og omtaler av norske banker for å se hvordan andre kunder opplever aktørenes digitale løsninger og kundeservice.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente november 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Pluss - 2 gebyrfrie uttak
INSTABANK ASA
Eff. rente
4,96 %
eff. rente
Avkastning
4 960 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
PULS
SpareBank 1 Hallingdal Valdres
Eff. rente
4,81 %
eff. rente
Avkastning
4 810 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR