Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 20. oktober

Slik unngår du lojalitetsstraffen: Flytt kun sparekontoen og få langt høyere rente

Få bedre rente: Slik flytter du kun sparekontoen | Bytt.no

Sist oppdatert

Mange voksne og pensjonister taper tusenvis av kroner på å la sparepengene stå i storbanken. Se hvor enkelt og trygt du kan flytte kun sparekontoen til en bank med topprente.

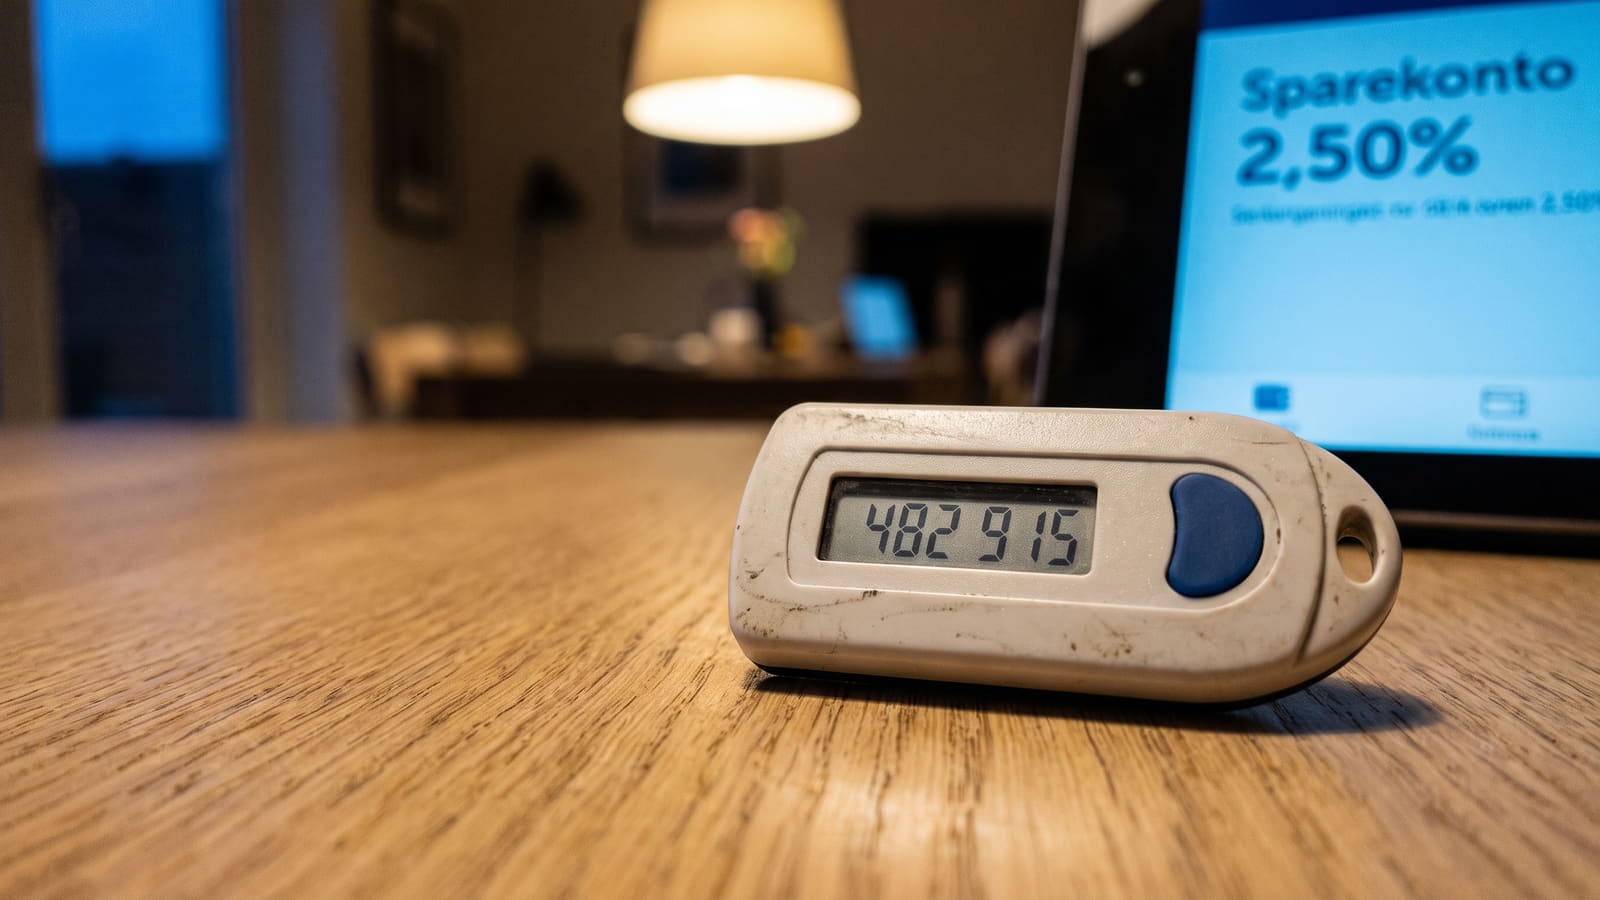
Det tar bare noen minutter med kodebrikken for å sjekke hva banken din faktisk gir deg i innskuddsrente. Mange nordmenn taper tusenvis på å la pengene stå til under 3 prosent.
Kort oppsummert 📝
  • Betydelig høyere rente: Mens tradisjonelle storbanker ofte gir 2,50–2,70 prosent, kan du oppnå opp mot 4,70 prosent innskuddsrente i andre banker.
  • Du slipper fullt bankbytte: Det er helt gebyrfritt å åpne en ren sparekonto i en ny bank, og du beholder lønnskonto, lån og BankID der du har dem i dag.
  • Se opp for uttaksbegrensninger: Enkelte kontoer begrenser antall uttak i året og krever gebyrer på 250 kroner eller 0,5–2,0 prosent av beløpet ved ekstra uttak.
  • Finn beste rente: På Bytt.no kan du sammenligne markedets beste høyrentekontoer på Bytt.no og enkelt se hvor mye du kan tjene på å flytte sparepengene.

Lojalitetsstraffen spiser opp sparepengene dine

Du logger inn i nettbanken, ser at sparepengene står trygt på konto, og puster lettet ut. Men sannheten er at lojaliteten din til storbanken sannsynligvis koster deg dyrt.

Standard sparekontoer i de tradisjonelle storbankene gir ofte bare rundt 2,50–2,70 prosent i rente. Til sammenligning tilbyr de ledende sparekontoene i markedet opp mot 4,65–4,70 prosent med helt fri tilgang til pengene. Forskjellen utgjør mange tusen kroner i tapte renteinntekter hvert eneste år.

Mange voksne og seniorer blir også tilbudt egne aldersbestemte kontoer. Et typisk eksempel er Nordeas Sparekonto 60+, som gir inntil 4,50 prosent rente, men som begrenser deg til 12 årlige uttak. Se hva kundene mener om vilkårene i Nordea sine erfaringer på Bytt.no. Realiteten er at helt åpne nisjebanker ofte tilbyr høyere rente – med fullstendig frie uttak.

Slik avslører du din egen bank

Det første du må gjøre er å finne ut hva banken din faktisk betaler deg. Du finner din nøyaktige innskuddsrente ved å sjekke kontodetaljer eller renteinformasjon i mobil- eller nettbanken din. Du kan også finne den på din siste månedlige kontoutskrift.

Er tallet lavere enn fire prosent? Da er det på høy tid å ta grep.

For å se hva du egentlig burde hatt, kan du sjekke markedets beste høyrentekontoer på Bytt.no. Her får du umiddelbart oversikt over bankene som belønner deg, fremfor å straffe lojaliteten din.

Myten om at "alt må flyttes"

Den desidert største barrieren for å få bedre rente, er frykten for papirarbeid. Mange tror feilaktig at de må bytte bankkort, flytte lønnskontoen, bytte BankID og endre alle faste oppdrag. Dette stemmer ikke.

  • Behold hverdagsbanken: Du kan opprette en separat sparekonto i en helt ny bank uten å flytte verken lønnskonto, dagligbank eller eventuelle lån.
  • Det koster ingenting: Å opprette en ny sparekonto og overføre penger via nettbanken din er helt gebyrfritt.
  • Du mister ingenting: Opptjente renter i den gamle banken din går ikke tapt når du flytter pengene. De utbetales som normalt.

Hvem gir egentlig best rente nå?

Det er sjelden banken med filial på hjørnet som gir deg best betingelser. I dag er det nisjebanker som Norion Bank (Collector), Svea Bank og Bank2 som presser prisene. Disse tilbyr blant markedets aller beste flytende renter på 4,59–4,70 prosent – helt uten bindingstid og med frie uttak.

Ønsker du å se hele bredden i markedet, kan du bruke Bytt.no sin komplette renteoversikt for sparekontoer for å filtrere frem det som passer deg best.

Trygt, gebyrfritt og ukomplisert

Før du flytter sparepengene, er det kun én kritisk felle du må unngå: Uttaksbegrensninger.

Undersøk alltid om din nåværende eller fremtidige sparekonto har begrensninger på antall uttak. Ekstra uttak utover det tillatte kan utløse straffegebyrer på for eksempel 250 kroner eller 0,5–2,0 prosent av uttaksbeløpet. Velg derfor en konto med betingelser som matcher ditt faktiske behov for tilgang til pengene, og se hvordan du unngår gebyrsjokket på sparekontoen dersom du trenger en fleksibel bufferkonto.

Er det utrygt å bruke en bank du knapt har hørt om? Nei.

Alle innskudd i norske banker er dekket av Bankenes sikringsfond med inntil 2 millioner kroner. Velger du en utenlandsk filial i EU/EØS, er pengene dine dekket av hjemlandets garantiordning, som tilsvarer 100 000 euro. Faktum er at pengene dine er like trygge i en ukjent bank som i din nåværende storbank, forutsatt at garantivilkårene er oppfylt.

Det er ingen grunn til å subsidiere storbankenes overskudd med dine sparepenger. Gå til Bytt.no sin hovedside for sparekonto, finn banken som gir deg høyest rente, og flytt pengene dine med noen få tastetrykk i dag.

Kilder og metode 🔎

Informasjonen om innskuddsrenter, uttaksgebyrer og flyttevilkår for sparekonto ble sist verifisert og oppdatert i oktober 2026. Grunnlagsdataene bygger blant annet på offentlig tilgjengelige satser og retningslinjer fra Forbrukerrådet, DNB og Nordea.

Artikkelens faktagrunnlag hviler på en innhenting av offisielle rentebetingelser, gebyrstrukturer og lovpålagte garantiordninger fra primærkilder og finansinstitusjoner som blant annet DNB, Nordea, SpareBank 1 og Forbrukerrådet. Disse eksterne basisopplysningene bearbeides og sammenstilles ved hjelp av Bytt.no sin egen renteoversikt for sparekontoer, som løpende sporer og indekserer avkastningsnivåer på tvers av norske og internasjonale aktører. Dataene kryssjekkes i tillegg mot innsikter fra vår egen redaksjonelle kartlegging av sparefeller og uttaksbegrensninger. Dette analytiske rammeverket sikrer en uavhengig og metodisk vurdering av de reelle nettofordelene ved å separere sparemidler fra dagligbankforhold.

Ofte stilte spørsmål om å flytte sparekontoen

Her finner du svar på de vanligste spørsmålene om hvordan du trygt og enkelt bytter sparekonto for å få bedre rente.
Må jeg bytte dagligbank for å få bedre sparerente?

Nei, du trenger ikke å flytte verken lønnskonto, BankID eller lån for å få bedre sparerente. Du kan enkelt opprette en separat sparekonto i en helt ny bank og overføre sparepengene dit via nettbanken din. Det er helt gebyrfritt, og opptjente renter i den gamle banken går ikke tapt.

Hva er den viktigste fellen man må unngå ved valg av sparekonto?

Den vanligste fellen er uttaksbegrensninger. Enkelte kontoer setter en grense for hvor mange gebyrfrie uttak du kan gjøre per år. Gjør du uttak utover denne grensen, risikerer du straffegebyrer på for eksempel 250 kroner eller 0,5–2,0 prosent av uttaksbeløpet. Sjekk derfor alltid vilkårene nøye før du flytter pengene.

Er det trygt å spare i mindre nisjebanker eller utenlandske filialer?

Ja, innskuddene dine er godt sikret. Penger i norske banker er dekket av Bankenes sikringsfond med inntil 2 millioner kroner. Velger du en utenlandsk bankfilial fra et EU/EØS-land, er sparepengene dine dekket av hjemlandets garantiordning med et beløp tilsvarende 100 000 euro.

Hvordan sjekker jeg hva banken min faktisk gir i rente nå?

Du finner din nøyaktige rente ved å logge inn i mobil- eller nettbanken og sjekke kontodetaljene for sparekontoen din, eller ved å se på siste månedlige kontoutskrift. På Bytt.no kan du sammenligne markedets beste høyrentekontoer for å se hva du kan tjene på å flytte pengene til en bank med topprente.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente oktober 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 6 måneder
Sparebanken Øst
Eff. rente
4,75 %
eff. rente
Avkastning
4 750 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR