Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 15. november

Se alle forsikringene din bedrift må ha

Se alle forsikringene din bedrift må ha

Sist oppdatert

Dine ansatte skal ikke være redde for å bli skadet mens de jobber for deg. Med gode forsikringer kan de ansatte føle seg trygge og utføre bedre arbeid

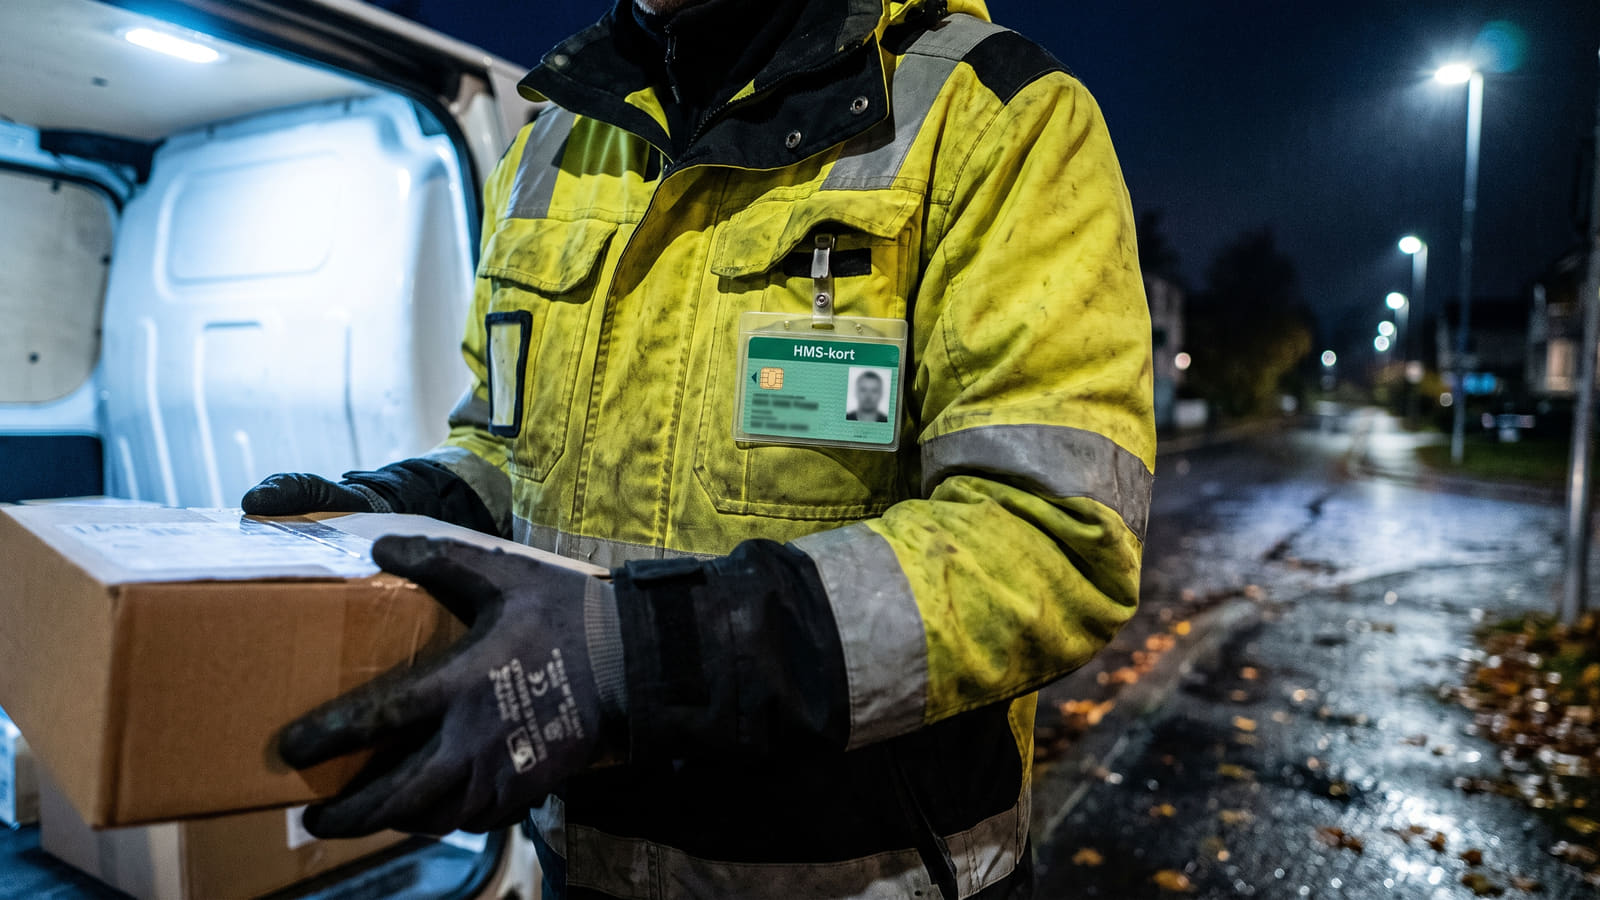
Fra 2026 er det strenge krav til synlig HMS-kort i varebiltransporten. Å kjenne til hvilke forsikringer og krav som er lovpålagt, er avgjørende for å drive lovlig i Norge.
Kort oppsummert 📝
  • Lovpålagte krav for arbeidsgivere: Alle bedrifter med ansatte på lønningslisten plikter ved lov å tegne yrkesskadeforsikring og obligatorisk tjenestepensjon (OTP) med innskuddsfritak.
  • Viktige satser og vilkår: Yrkesskadeforsikringen må dekke inntil 30 G for tapt fremtidig inntekt og 15 G ved dødsfall, mens OTP krever minst 2 prosent sparing for ansatte fra 13 år.
  • Fallgruve ved varetransport: Transportørens erstatningsansvar etter vegfraktloven er begrenset til 17 SDR per kilo, noe som gjør en egen transportforsikring nødvendig ved frakt av verdifullt gods.
  • Få konkurransedyktige tilbud: På Bytt.no kan du få uforpliktende tilbud på bedriftsforsikring fra flere selskaper samtidig for å oppnå bedre betingelser og lavere pris.

Hvilke forsikringer er lovpålagt for bedrifter?

Det hersker ofte forvirring blant bedriftseiere og gründere om hvilke forsikringer virksomheten faktisk må ha, og hvilke den bør ha. Regelverket skiller tydelig mellom generelle krav som gjelder for alle bedrifter med ansatte, og bransjespesifikke krav.

For å drive lovlig i Norge med ansatte på lønningslisten, er det to overordnede ordninger du som arbeidsgiver er pliktig til å ha på plass.

1. Yrkesskadeforsikring (Obligatorisk for alle)

Dine ansattes sikkerhet er ditt ansvar. Yrkesskadeforsikringsloven pålegger alle arbeidsgivere å tegne en forsikring som dekker de ansatte mot yrkesskade og yrkessykdom. Denne sikrer at ansatte ikke blir stående økonomisk ansvarlige dersom uhellet er ute på arbeidsplassen. Mange virksomheter velger i tillegg å utvide dekningen med en helhetlig personalforsikring som også fanger opp fritidsulykker og helseplager.

Etter forskrift om standardisert erstatning ved yrkesskade, er forsikringen lovpålagt å dekke følgende:

  • Ménerstatning: Ved varig medisinsk invaliditet er maksimal grunnerstatning inntil 5,5 G.
  • Tap av fremtidig inntekt: Erstatningen kan utgjøre opptil 30 G.
  • Erstatning ved dødsfall: Gjenlevende ektefelle eller samboer har krav på en erstatning på 15 G.
  • Merutgifter: Nødvendige utgifter til behandling som ikke dekkes av det offentlige.

2. Obligatorisk tjenestepensjon (OTP)

Selv om OTP primært er en pensjonsordning, inneholder den et obligatorisk forsikringselement i form av innskuddsfritak ved uførhet. Dette sikrer at pensjonssparingen fortsetter selv om den ansatte skulle bli arbeidsufør.

Kravet til selve sparingen er krystallklart:

  • Det kreves minimum 2 prosent sparing av lønn.
  • Ordningen omfatter alle ansatte fra fylte 13 år.
  • Kravet gjelder for alle ansatte som har en lønnsutbetaling over gjeldende rapporteringsgrense.

Bransjespesifikke lovkrav og reguleringer

En utbredt myte er at yrkesskadeforsikring er den eneste lovpålagte forsikringen i Norge. Dette stemmer ikke. For å få og beholde autorisasjon, krever særlovgivningen at flere yrkesgrupper stiller med tunge ansvarsforsikringer eller garantier. Dersom virksomheten benytter egne varebiler eller firmabiler i den daglige driften, er det likeledes kritisk å ha en tilpasset bilforsikring for bedrift i orden.

For transportbransjen har det også kommet nye, strenge reguleringer som treffer mange småbedrifter direkte:

Fra 1. januar 2026 er det innført påbud om synlig HMS-kort for sjåfører og medhjelpere i virksomheter som transporterer andres varer med bil med tillatt totalvekt på høyst 3 500 kg (4 250 kg for elbil).

Kritiske forsikringer bedriften bør ha

Selv om du oppfyller lovens minstekrav, vil en naken bedrift være ekstremt sårbar for uforutsette hendelser. Avhengig av drift og risiko, er det spesielt tre forsikringer som i dag anses som forretningskritiske.

Cyberforsikring

Trusselbildet mot norske små og mellomstore bedrifter er drastisk skjerpet. Et vellykket dataangrep kan lamme driften fullstendig og påføre selskapet massive økonomiske tap.

En cyberforsikring for bedrift dekker typisk kostnader ved datainnbrudd, hjelper bedriften med å gjenopprette systemer og dekker driftstap i perioden systemene er nede. Har bedriften god grunnsikring på plass, belønnes dette ofte med lavere forsikringspremie.

Sykeavbruddsforsikring

Hva skjer med bedriftens faste utgifter hvis daglig leder, en nøkkelperson eller du som selvstendig næringsdrivende blir langvarig syk?

Med en sykeavbruddsforsikring får bedriften dekket faste kostnader som husleie, strøm og renter. Den kan også dekke nødvendige utgifter til vikar, slik at driften holdes i gang mens nøkkelpersonen er borte.

Transportforsikring

Mange bedrifter stoler blindt på transportørens ansvar når de sender varer, men dette kan bli en dyr feil. Ved innenlands vegtransport er transportørens erstatningsansvar for tap eller forringelse av gods strengt begrenset etter vegfraktloven.

Erstatningen er begrenset til maksimalt 17 SDR (Special Drawing Rights) per kilo bruttovekt. Frakter du eksklusive varer, elektronikk eller merkeklær, vil erstatningen fra transportøren knapt dekke emballasjen. Med en egen transportforsikring får bedriften erstattet varens fulle verdi, uavhengig av vekt.

Slik finner du den beste bedriftsforsikringen

Forsikringsmarkedet for bedrifter er i kontinuerlig endring, og selskapene priser risiko ulikt. Enten du starter en ny bedrift og trenger de lovpålagte forsikringene, eller du ønsker å kutte kostnader på eksisterende avtaler, lønner det seg alltid å la selskapene konkurrere om deg.

På Bytt.no kan du enkelt få uforpliktende tilbud på bedriftsforsikring. Ved å fylle ut ett enkelt skjema, varsler vi forsikringsselskapene om at du er på jakt etter en ny avtale. Dette tvinger selskapene til å strekke seg på både pris og vilkår for å kapre bedriften din som kunde.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i oktober 2026 med gjeldende lovkrav og satser for næringslivsforsikringer. Grunnlaget bygger blant annet på data og veiledninger fra offentlige instanser som Altinn og Arbeidstilsynet.

Lovpålagte plikter, forskriftskrav og ansvarsbegrensninger er kartlagt ved å hente primærdata fra tilsynsmyndigheter som Arbeidstilsynet, skattemyndigheter via Skatteetaten, samt oppdaterte satser i standardvilkår fra aktører som Tryg og Store norske leksikon. Disse juridiske og regulatoriske rammene danner det standardiserte referansepunktet for vår informasjonsinnhenting. Dette eksterne rammeverket kobles videre sammen med Bytt.nos egne sammenligningsgrunnlag og produktanalyser innen personalforsikring og transportforsikring. På denne måten struktureres og belyses det samlede risikobildet for næringsdrivende gjennom en uavhengig og kontinuerlig oppdatert informasjonsmodell.

Ofte stilte spørsmål om bedriftsforsikring

Få raske svar på hvilke forsikringer bedriften din er lovpålagt å ha, og hvilke dekninger som sikrer driften ved uhell.
Hvilke forsikringer er lovpålagt for bedrifter med ansatte?

Alle virksomheter med ansatte på lønningslisten må ha yrkesskadeforsikring og obligatorisk tjenestepensjon (OTP). Yrkesskadeforsikringen sikrer ansatte ved skade eller sykdom påført i arbeid, mens OTP krever minimum 2 prosent sparing av lønn for ansatte fra fylte 13 år som har inntekt over rapporteringsgrensen.

Hvorfor holder det ikke alltid å stole på transportørens forsikring ved varefrakt?

Ved innenlands vegtransport er transportørens erstatningsansvar etter vegfraktloven begrenset til maksimalt 17 SDR per kilo bruttovekt. Frakter du varer med høy verdi og lav vekt, som elektronikk eller merkeklær, vil erstatningen fra fraktfører ofte være forsvinnende liten. Med en egen transportforsikring sikrer du varens reelle verdi.

Hva er forskjellen på yrkesskadeforsikring og personalforsikring?

Yrkesskadeforsikring er et lovpålagt minstekrav som kun dekker skader og sykdommer som oppstår på jobb og i arbeidstiden. En utvidet personalforsikring er valgfri, men dekker ulykker og helseplager som skjer på fritiden.

Hva hjelper en sykeavbruddsforsikring bedriften med?

En sykeavbruddsforsikring dekker faste løpende utgifter som husleie, strøm og renter dersom daglig leder, nøkkelpersoner eller en selvstendig næringsdrivende blir langvarig syk. Den kan også bidra til å dekke utgifter til vikar slik at den daglige driften opprettholdes.

Hvordan finner jeg best pris og dekning på forsikringer til bedriften?

Forsikringsselskapene vurderer næringsrisiko ulikt, og prisene varierer mye. På Bytt.no kan du enkelt få uforpliktende tilbud på bedriftsforsikring fra flere selskaper samtidig, slik at du kan sammenligne vilkår og forhandle frem lavere kostnader.

Bilforsikringer bedrift

Prisforskjellene på bilforsikring varierer stort, og bedriftsmarkedet er intet unntak. Les mer om hvilke type bilforsikring til bedrift som finnes og lær mer om forskjellene.

Bilforsikring bedrift

Ansvarsforsikringer

Gode ansvarsforsikringer holder driften i gang, selv om det oppstår vanskelige tvister eller alvorlige dataangrep. Les mer og finn riktig ansvarsforsikring til din bedrift.

Ansvarsforsikring bedrift

Helseforsikringer

Unngå lange sykemeldinger med en god helseforsikring for din bedrift. Få raskere medisinsk behandling for dine ansatte og hold sykefraværet nede.

Helseforsikring bedrift

Landbruksforsikringer

Lønner det seg å gå for enkeltforsikringer, eller å forsikre hele landbruket under samme forsikring? Lær mer om de ulike typene landbruksforsikring.

Landbruksforsikring

Personforsikringer

Gode personforsikringer for din bedrift er viktig for de ansattes trivsel og innsats i jobben. Lær mer om de ulike typene personforsikringer og finn riktig forsikring til din bedrift.

Personforsikring bedrift

Eiendomsforsikringer

Sikre dine arbeidslokaler med eiendomsforsikring for bedrift. Les mer om de ulike eiendomsforsikringene og få flere tilbud på dine lokaler.

Eiendomsforsikringer bedrift
Les flere artikler

Spar tid og penger for din bedrift

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi og har siden 2012 hjulpet flere hundre tusen brukere med å finne de beste og billigste forsikringene.

Enten din bedrift trenger nye forsikringer eller ønsker å bytte til noe bedre og billigere så kan vi hjelpe deg. Velg hvilke forsikringer du ønsker tilbud på, og motta skreddersydde tilbud fra ulike forsikringsselskaper. Tjenesten er gratis og helt uforpliktende.

NYLIGE OMTALTE FORSIKRINGSSELSKAPER
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR