Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 10. november

Prisvekst og bokostnader: Slik slår inflasjonen ut på husleie og boliglån nå

Prisvekst og bokostnader: Slik påvirkes husleie og boliglån

Sist oppdatert

Høy prisvekst biter seg fast og holder både husleier og boliglånsrenter oppe. Se reglene som beskytter deg som leietaker, og grepene som kutter renteutgiftene med tusenvis av kroner.

Høy prisvekst fører til økte bokostnader, men både leietakere og boligeiere har lovfestede rettigheter og grep som kan begrense utgiftshoppet.
Kort oppsummert 📝
  • Strenge regler for husleie: Utleier kan bare øke leien etter minst ett år, må gi minst én måneds skriftlig varsel, og økningen kan aldri overstige veksten i konsumprisindeksen (KPI).
  • Krav om to måneders varsel: Dersom banken setter opp boliglånsrenten din på egen hånd, har du krav på minst to måneders skriftlig varsel etter finansavtaleloven.
  • Stort sparepotensial på boliglånet: En rentereduksjon på 0,5 prosentpoeng gir omtrent 5 000 kroner i årlig besparelse før skatt for hver million du har i lån.
  • Slik kutter du renten: Hos Bytt.no kan du sjekke ditt boliglån og få uforpliktende tilbud fra flere banker samtidig for å presse ned rentekostnadene dine.

Inflasjonen holder boligutgiftene i et jerngrep

Følelsen av å åpne nettbanken eller e-posten og finne nok et varsel om økte boutgifter har blitt altfor kjent for norske husholdninger. Mens vi venter på de ferske inflasjonstallene for oktober, viser de siste tilgjengelige tallene fra SSB at tolvmånedersveksten i konsumprisindeksen (KPI) var 3,4 prosent i september 2026, mens kjerneinflasjonen (KPI-JAE) lå på 3,0 prosent.

Dette prispresset rammer deg direkte på to fronter: utleiere bruker tallene til å skru opp husleien, og Norges Bank tvinges til å holde styringsrenten oppe.

Heldigvis er du ikke maktesløs, verken i møte med utleier eller din egen bank.

Leietaker? Slik sjekker du om husleieøkningen er lovlig

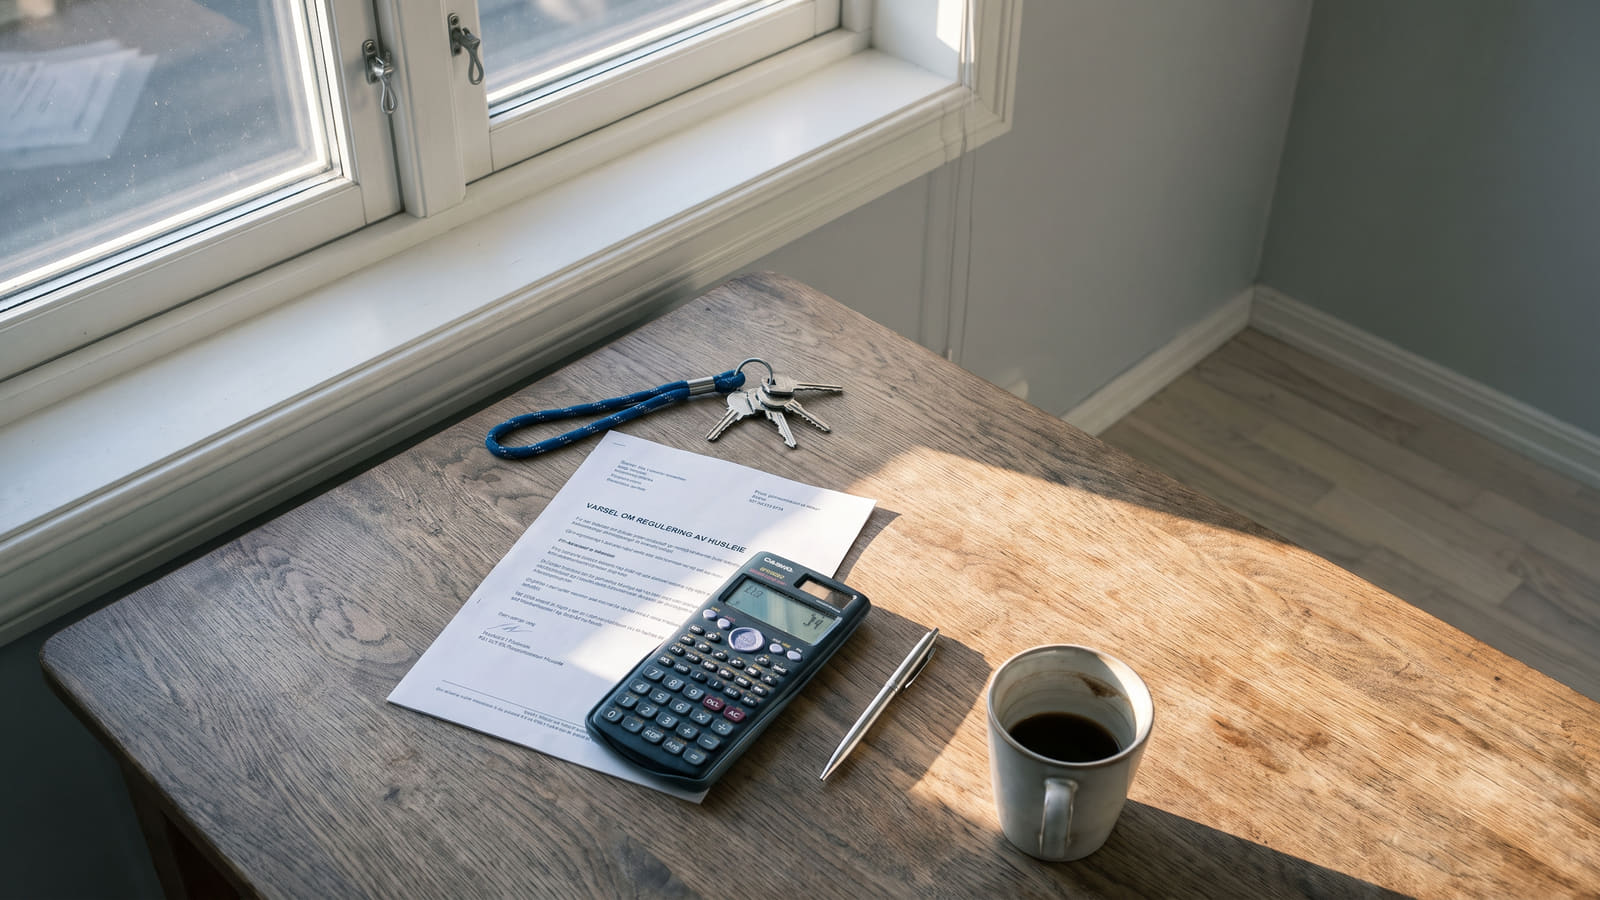
Mange utleiere varsler oppjustering av husleien så snart høstens inflasjonstall er klare, men de står ikke fritt til å diktere prisen. Husleieloven § 4-2 setter strenge rammer for indeksregulering, og du bør umiddelbart sjekke om varselet du har mottatt faktisk er gyldig.

For at utleier lovlig skal kunne skru opp prisen, må tre absolutte krav være oppfylt:

  • Tidsfrist: Leieforholdet må ha vart i minst ett år, eller det må ha gått minst ett år siden forrige gang leien ble regulert.
  • Varslingsplikt: Utleier må gi deg minst én måneds skriftlig varsel før endringen kan tre i kraft.
  • Maksimal økning: Leieøkningen kan aldri overstige den faktiske prosentvise endringen i konsumprisindeksen (KPI) siden forrige gang leien ble fastsatt.

Regnestykket du må kontrollere selv

Ikke stol blindt på utleiers kalkulator når det kommer et krav om høyere leie. Beregning av ny indeksregulert husleie gjøres alltid etter en fast formel der indeksen for måneden leien sist ble fastsatt sammenlignes med siste kjente månedstall fra SSB:

  • Ny husleie = nåværende husleie × (ny KPI / gammel KPI)

Husk også at loven går begge veier. Retten til indeksregulering er gjensidig, noe som betyr at dersom konsumprisindeksen skulle falle i en periode, har du som leietaker krav på en tilsvarende reduksjon i husleien.

Boligeier? Derfor drøyer rentekuttet fra Norges Bank

For deg som eier egen bolig, betyr en prisvekst på over tre prosent at det etterlengtede rentekuttet lar vente på seg. Den 4. november 2026 besluttet Norges Bank å holde styringsrenten uendret på 4,5 prosent.

Norges Bank vurderer at det trolig vil være behov for å holde styringsrenten oppe på 4,5 prosent en tid fremover for å tvinge prisveksten ned mot inflasjonsmålet på 2 prosent.

Når sentralbanken holder foten på bremsen, forblir også de flytende boliglånsrentene høye. Dersom din egen bank skulle finne på å sette opp renten ytterligere på egen hånd, er du likevel beskyttet av finansavtaleloven.

Loven fastslår at bankene plikter å gi deg minst to måneders skriftlig varsel før en ensidig renteøkning på boliglån kan tre i kraft, og det finnes klare regler for hvordan du bør reagere hvis du har fått varsel om renteheving fra banken.

Slik gir du deg selv et rentekutt i dag

Når Norges Bank nekter å kutte renten, må du ta saken i egne hender. Ifølge tall fra Forbrukerrådet sparer du omtrent 5 000 kroner i året før skatt for hver million du har i boliglån, dersom du oppnår en rentereduksjon på 0,5 prosentpoeng.

Har du et boliglån på 4 millioner kroner, utgjør et slikt rentekutt hele 20 000 kroner i årlige besparelser. Du kan enkelt teste hvordan en lavere rente påvirker ditt eget månedlige budsjett i vår boliglånskalkulator.

1. Sjekk om belåningsgraden din har falt

Bankene priser risiko, og jo mindre lån du har i forhold til boligens verdi, desto lavere rente kan du oppnå. Du kan sikre deg en betydelig bedre rente ved å innhente en ny verdivurdering (e-takst) fra megler.

Dersom verdistigning i markedet eller din egen nedbetaling bringer belåningsgraden din under viktige terskelgrenser som 75 prosent eller 60 prosent, stiller du med trumfkort i forhandlingene med banken – spesielt ved et boliglån under 60 prosent der bankene strekker seg ekstra langt for å unngå kundeflukt.

2. Sammenlign deg med markedets beste tilbud

Mange betaler i dag en unødvendig høy rente rett og slett fordi de har vært lojale mot den samme banken i årevis. Før du tar kontakt med rådgiveren din, bør du sjekke den oppdaterte renteoversikten for alle boliglån for å se hva de billigste bankene krever akkurat nå.

Er du under 34 år, er det spesielt viktig at du sjekker vilkårene for boliglån for unge og førstehjemslån, der bankene ofte kniver ekstra hardt om kundene. Ønsker du derimot full forutsigbarhet mot videre prisvekst, kan du vurdere å binde renten ved å sammenligne markedets beste fastrentelån.

3. La bankene konkurrere om lånet ditt

Den mest effektive måten å presse ned boliglånsrenten på, er å hente inn konkrete pristilbud fra konkurrentene. Når du legger et reelt tilbud fra en annen bank på bordet, tvinges din nåværende bank til å velge mellom å matche renten eller miste deg som kunde.

I stedet for å kontakte hver enkelt bank manuelt, kan du bruke vår gratistjeneste for å sjekke ditt boliglån og få uforpliktende tilbud fra flere banker samtidig. Da ser du raskt det nøyaktige sparepotensialet ditt, og kan kutte bokostnadene dine lenge før sentralbanken gjør det.

Kilder og metode 🔎

Fakta, lovkrav og rentenivåer ble sist verifisert og oppdatert i november 2026. Grunnlaget bygger blant annet på offisiell pris- og rentestatistikk fra Statistisk sentralbyrå og Norges Bank, samt forbrukerdata fra Forbrukerrådet.

Artikkelens juridiske og økonomiske referanser baserer seg på gjeldende bestemmelser i husleieloven og finansavtaleloven via fagkilder som Rettsregel, kombinert med offisielle beregningsmodeller fra Statistisk sentralbyrå og styringsrentedata fra Norges Bank. Disse eksterne kildene danner det faktiske rammeverket for hvordan konsumprisindeksen og sentralbankens rentebeslutninger regulerer privatøkonomiske avtaler. For å vurdere hvordan renteendringer slår ut i praksis for forbrukerne, kobles disse dataene mot Bytt.nos egne redaksjonelle analyser av bankenes rentevarsler og vilkår. Gjennom denne systematiske sammenstillingen belyses husholdningenes handlingsrom i møte med prisvekst på et nøytralt og etterprøvbart grunnlag.

Ofte stilte spørsmål om husleie, rente og prisvekst

Få raske svar på hvilke regler som gjelder for indeksregulering av husleie, og hvordan du kutter rentekostnadene på boliglånet.
Hvor mye kan utleier øke husleien med?

Utleier kan aldri øke leien mer enn den faktiske prosentvise endringen i konsumprisindeksen (KPI) siden forrige leiefastsetting.

I henhold til husleieloven § 4-2 må i tillegg to andre vilkår være oppfylt:

  • Leieforholdet må ha vart i minst ett år (eller minst ett år siden forrige regulering).
  • Du må få minst én måneds skriftlig varsel før økningen kan tre i kraft.

Retten til justering er også gjensidig: Skulle konsumprisindeksen falle, har du krav på at husleien settes tilsvarende ned.

Hvor lang varslingsfrist har banken før boliglånsrenten økes?

Etter finansavtaleloven plikter bankene å gi deg minst to måneders skriftlig varsel før en ensidig renteøkning på boliglånet kan tre i kraft overfor forbrukere. Dette gir deg tid til å vurdere vilkårene dine og sjekke om andre banker kan tilby lavere rente.

Hvor mye sparer jeg på å kutte boliglånsrenten?

For hver million kroner du har i lån, sparer du omtrent 5 000 kroner i året før skatt dersom du reduserer renten med 0,5 prosentpoeng. Har du et boliglån på 4 millioner kroner, utgjør det rundt 20 000 kroner i årlige besparelser.

Du kan teste hva ulike rentenivåer betyr for dine månedlige utgifter i vår boliglånskalkulator.

Hvordan kan jeg enklest forhandle ned renten på boliglånet mitt?

Du stiller sterkest ved å dokumentere at bankens risiko har falt, eller ved å vise til konkurrerende tilbud:

  • Sjekk belåningsgraden: Dersom boligens verdi har økt eller du har nedbetalt på lånet slik at belåningsgraden faller under viktige terskler som 75 eller 60 prosent, kan en ny e-takst kvalifisere deg for vesentlig lavere rente.
  • Sammenlign markedet: Sjekk Bytt.no sin oppdaterte renteoversikt for boliglån for å se hva markedets rimeligste banker tilbyr.
  • Hent inn tilbud: Hos Bytt.no kan du sjekke boliglånet ditt og motta uforpliktende lånetilbud fra flere konkurrerende banker samtidig, noe som gir deg et sterkt forhandlingskort overfor din nåværende bank.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån tirsdag 10. november 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Boliglån inntil 60 % belåningsgrad
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Ikke samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i november 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i november 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR