Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 14. september

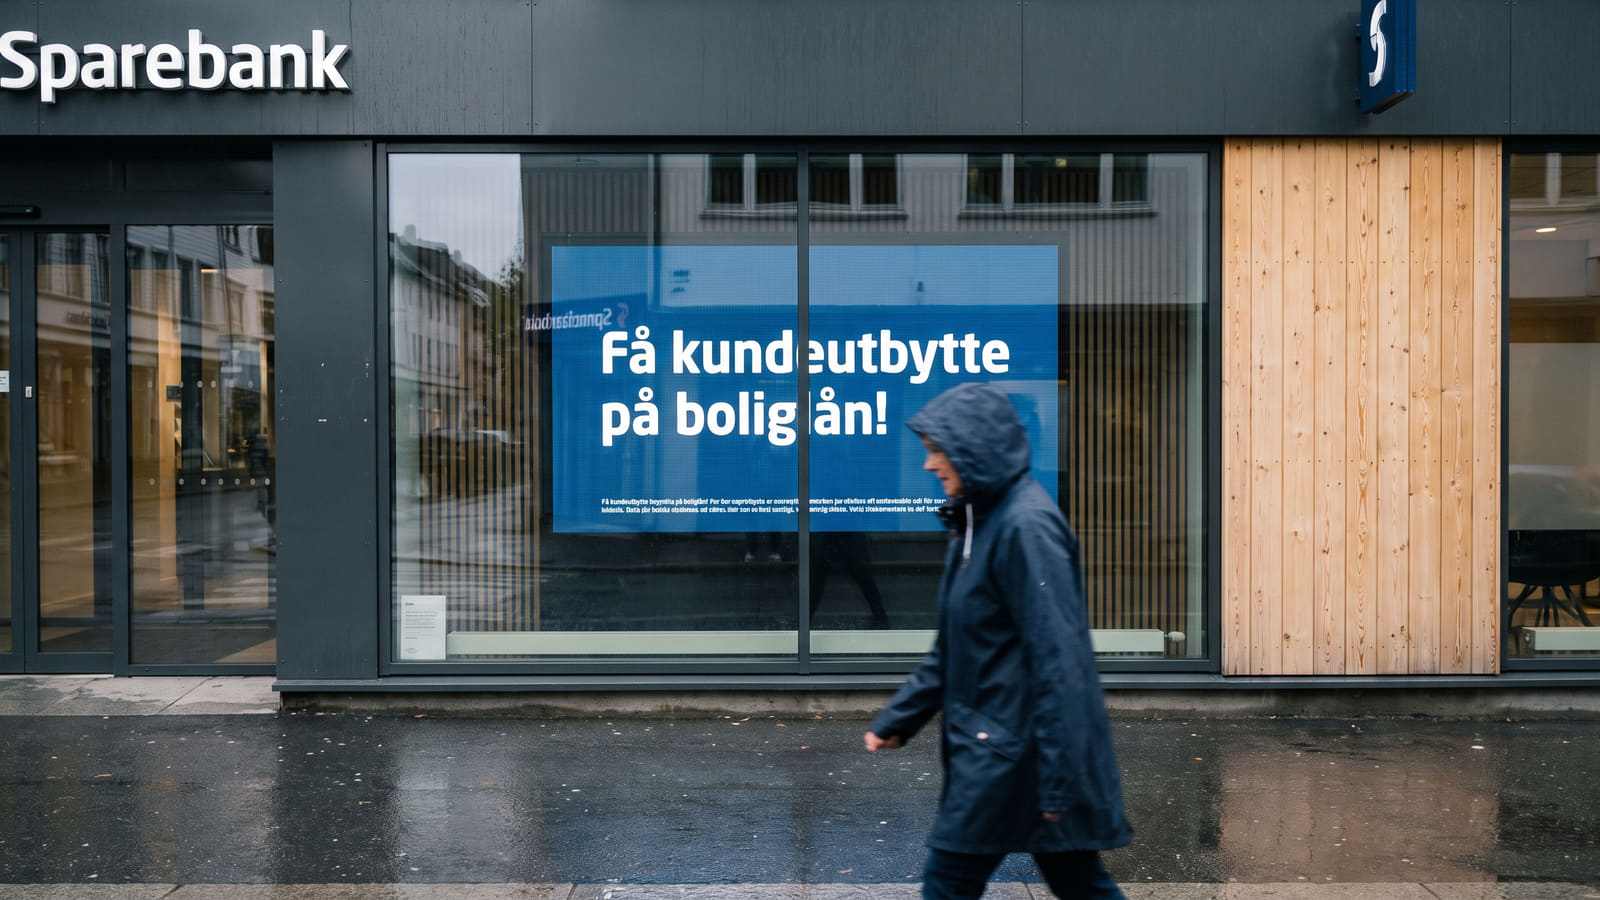
Kundeutbytte på boliglån: Lønnsom bonus eller dyr tåkelegging?

Kundeutbytte på boliglån: Lønner det seg egentlig? | Bytt.no

Sist oppdatert

Mange sparebanker lokker med kundeutbytte, men spiser en høyere rente opp hele gevinsten? Slik avslører du om bankens bonus faktisk gir deg et billigere boliglån.

Bankenes markedsføring av kundeutbytte kan virke forlokkende, men skjuler ofte en høyere boliglånsrente. Det lønner seg alltid å regne på den faktiske totalprisen.
Kort oppsummert 📝
  • Usikker gevinst: Kundeutbytte har historisk tilsvart et rentekutt på 0,15 til 0,44 prosentpoeng, men gevinsten spises fort opp dersom bankens rente er for høy.
  • Skatt og lånetak: Utbyttet beskattes med 22 prosent som kapitalinntekt, og mange sparebanker setter et tak på 2 millioner kroner per person (4 millioner for par).
  • Ingen garanti: Utbetalingen er en usikker overskuddsdisponering som kan bortfalle, og Sparebankutvalget har foreslått å avvikle ordningen.
  • Sammenlign effektiv rente: Hos Bytt.no kan du sjekke en komplette og oppdaterte renteoversikten for boliglån for å se hva du faktisk kan spare hos konkurrerende banker.

Illusjonen av gratis penger

Du åpner nettbanken og ser at boliglånsrenten din er høyere enn hos konkurrentene. Men banken din beroliger deg med at du får "kundeutbytte" til neste år. Det høres ut som en god avtale å få penger rett inn på konto, men markedsføringen tåkelegger ofte den reelle prislappen på lånet ditt.

Flere aktører, inkludert Sparebanken Norge (inkludert Bulder), SpareBank 1 Østlandet og Fana Sparebank (inkludert Himla), har tilbudt slike utbytteordninger.

Spørsmålet du må stille deg er enkelt: Betaler du i realiteten inn din egen bonus gjennom en kunstig høy rente?

Det virkelige regnestykket

For å vite om du faktisk tjener på å bli værende, må du strippe bort bankens salgsargumenter og se på de harde tallene.

Historisk sett har kundeutbyttet tilsvart en rentereduksjon på mellom 0,15 og 0,44 prosentpoeng på det kvalifiserende lånebeløpet. Dette høres kanskje ut som et greit avslag, men tre kritiske faktorer spiser opp gevinsten:

  • Skattesmellen: Kundeutbytte er ikke skattefritt. Det utbetales som skattepliktig kapitalinntekt og straffes med 22 prosent skatt.
  • Lånetaket: Mange sparebanker setter et tak på hvor mye av lånet ditt som gir utbytte. Ofte går grensen ved 2 millioner kroner per person, eller 4 millioner kroner for par. Har du et større lån enn dette, vannes den prosentvise rentefordelen kraftig ut.
  • Engangskostnader: Vurderer du å bytte bank, må du alltid ta hensyn til tinglysingsgebyr og etableringsgebyr i totalkalkylen for å se om byttet lønner seg.

Bruk Bytt.no sin boliglånskalkulator for å beregne hva boliglånet ditt faktisk koster deg hver måned, slik at du har et nøyaktig utgangspunkt før du trekker fra et eventuelt utbytte etter skatt.

Risikoen: Bonusen som kan forsvinne

Det farligste du kan gjøre som forbruker, er å budsjettere med kundeutbyttet som en garantert rabatt. Det er det nemlig ikke.

I henhold til finansforetaksloven er kundeutbytte en ren overskuddsdisponering, ingen avtalefestet renterabatt. Hvis banken leverer svakere resultater, eller myndighetene øker kapitalkravene, kan utbetalingen reduseres eller falle helt bort. Du sitter da igjen med en dyrere rente og null i bonus.

Fremtiden for hele ordningen henger også i en tynn tråd. Sparebankutvalget (NOU 2024: 22) og Finanstilsynet har allerede foreslått å avvikle sparebankenes adgang til å utbetale kundeutbytte. Målet er å rydde opp i et uoversiktlig marked og styrke bankenes kapitalstruktur.

Slik sikrer du markedets laveste pris

Du bør aldri akseptere en høyere effektiv rente i dag basert på et håp om utbytte i morgen. Fasiten finner du ved å sammenligne din nåværende effektive rente – fratrukket utbyttefordelen etter skatt – mot de beste tilbudene i markedet.

For å finne ut hvor mye du overbetaler akkurat nå, kan du sjekke den komplette og oppdaterte renteoversikten for boliglån. Her ser du umiddelbart hvilke banker som priser seg aggressivt uten å gjemme kostnadene bak fremtidige bonuser.

Når du kjenner markedets beste priser, har du to valg: Krev at banken din matcher tilbudet ved å forhandle ned boliglånsrenten, eller flytt lånet til en billigere aktør.

Gjør det enkelt for deg selv og sjekk ditt lån for å motta uforpliktende lånetilbud. Da lar du bankene krige om å gi deg den laveste, garanterte renten – helt uten forvirrende bonusordninger.

Kilder og metode 🔎

Informasjonen om boliglånsrenter, kundeutbytte og gjeldende regelverk ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på veiledning og data fra Finanstilsynet, Forbrukerrådet og Smarte Penger.

Datagrunnlaget er innhentet ved å kartlegge sparebankenes offisielle utbyttemodeller, gjeldende skatteregler for kapitalinntekt samt offentlige utredninger fra tilsynsmyndigheter og forbrukerorganer som Norsk Familieøkonomi. Disse eksterne referansepunktene danner rammeverket for hvordan renteeffekter, beløpsgrenser og etableringskostnader må vektes mot hverandre. Gjennom Bytt.no sine egne analyser av utbytteberegninger og redaksjonelle sammenstillinger av boliglånsbetingelser struktureres dataene for å belyse den reelle nettoeffekten for låntakere.

Ofte stilte spørsmål om kundeutbytte

Få raske svar på hvordan kundeutbytte fungerer, hva det faktisk er verdt etter skatt, og hvordan du vurderer det opp mot lavere boliglånsrente.
Er kundeutbytte på boliglån skattefritt?

Nei, kundeutbytte er skattepliktig kapitalinntekt med en skattesats på 22 prosent. Du må derfor trekke fra skatten for å finne den faktiske nettogevinsten du sitter igjen med på lånet ditt.

Hvor mye utgjør kundeutbyttet vanligvis i rentekutt?

Historisk har kundeutbytte tilsvart et rentekutt på mellom 0,15 og 0,44 prosentpoeng på den delen av lånet som kvalifiserer. Mange sparebanker har et tak på kvalifiserende lånebeløp, ofte 2 millioner kroner per person eller 4 millioner kroner for par. Har du lån utover dette taket, blir den reelle rentefordelen lavere.

Er kundeutbyttet en garantert årlig rabatt?

Nei, kundeutbytte er formelt en overskuddsdisponering og ingen bindende renterabatt. Hvis banken leverer svakere resultater eller må møte strengere kapitalkrav, kan utbetalingen reduseres eller utebli helt. Sparebankutvalget (NOU 2024: 22) og Finanstilsynet har dessuten foreslått å avvikle ordningen helt.

Hvordan finner jeg ut om det lønner seg å bytte bank?

Regn ut din nåværende effektive rente fratrukket utbyttefordelen etter skatt, og sammenlign dette med de beste tilbudene i markedet. Husk også å ta hensyn til engangskostnader som tinglysingsgebyr og etableringsgebyr. På Bytt.no kan du sjekke boliglånet ditt for å motta uforpliktende lånetilbud og se om andre banker kan gi deg en bedre, fast rentefordel.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 14. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR