Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 2. november

Slik kutter du gebyrene og øker avkastningen på egen pensjonskonto

Egen pensjonskonto: Slik kutter du gebyrer og øker avkastningen

Sist oppdatert

Høye gebyrer og tidlig nedtrapping av aksjer kan koste deg dyrt. Se hvordan du tar grep om egen pensjonskonto med lavere kostnader og riktig aksjeandel.

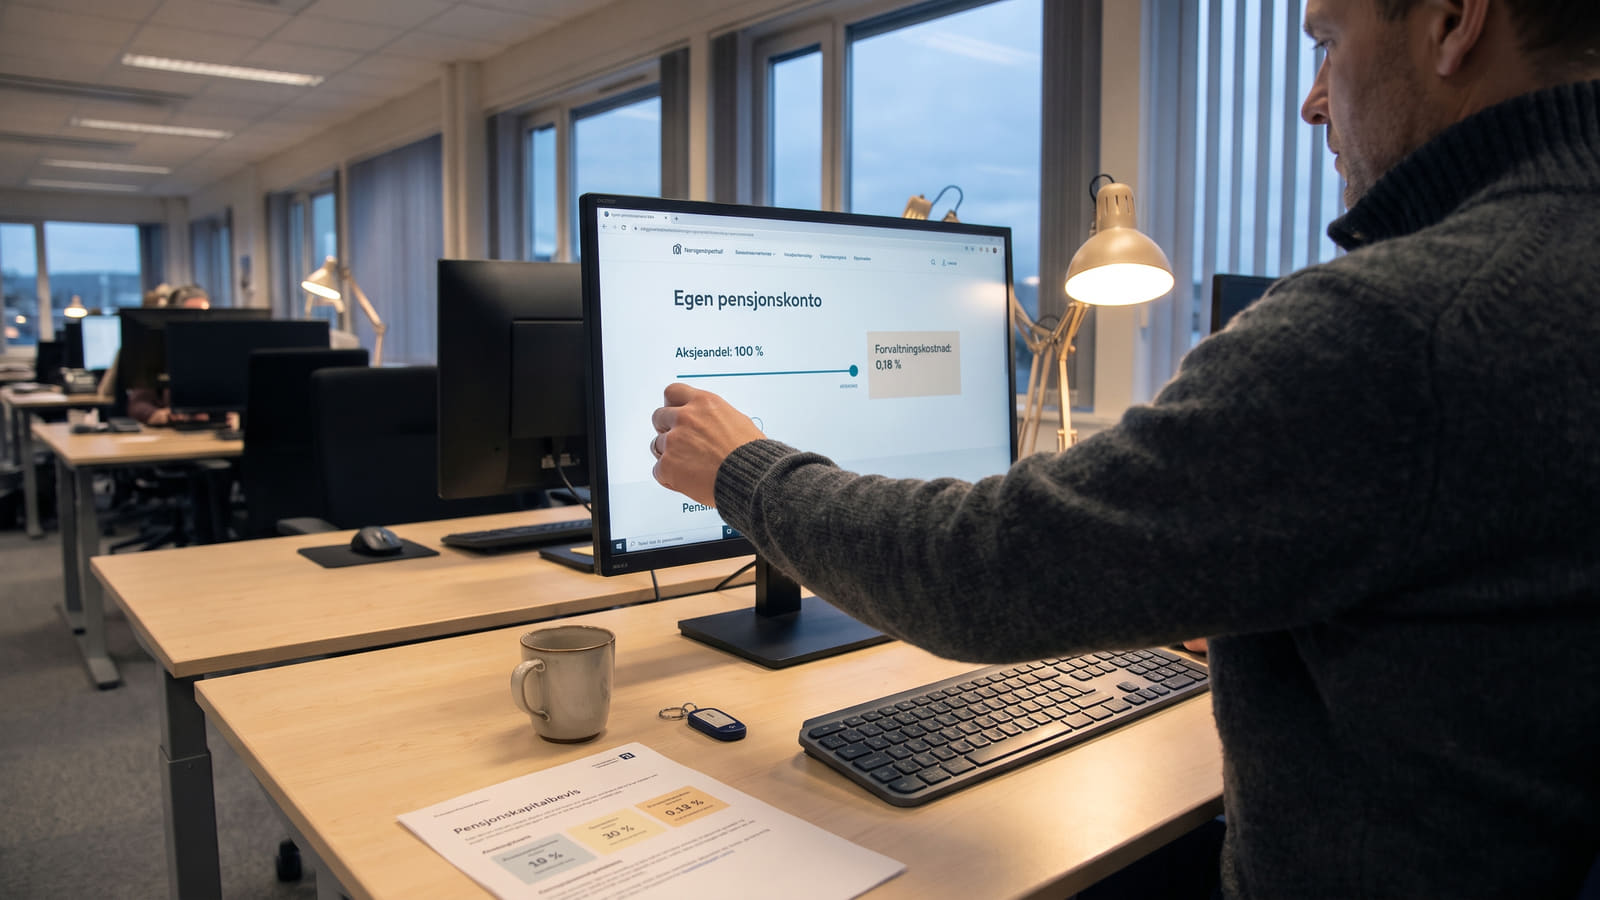
Ved å ta aktive grep om egen pensjonskonto, som å kutte forvaltningsgebyrene og øke aksjeandelen, kan ansatte i privat sektor sikre seg betydelig høyere pensjon.
Kort oppsummert 📝
  • Kutt unødvendige gebyrer: Du kan redusere årlige forvaltningskostnader ned mot 0,15–0,20 % ved å velge globale indeksfond fremfor standardprofiler som kan koste opp mot 2 %.
  • Få ekstra pensjonssparing: Bytter du til en rimeligere leverandør enn arbeidsgivers standardavtale, plikter arbeidsgiver å utbetale prisforskjellen direkte til pensjonskontoen din som ekstra sparing.
  • Unngå for tidlig nedtrapping: Enkelte pensjonsleverandører reduserer aksjeandelen allerede ved 47 år, selv om 100 % aksjer frem til 55 år gir vesentlig høyere forventet avkastning over tid.
  • Optimaliser den øvrige sparingen: På Bytt.no kan du sammenligne vilkår og finne beste sparekonto på Bytt.no slik at også bufferpengene dine får markedets beste rente.

Den skjulte kostnaden ved å sitte stille

Du logger inn i pensjonsportalen en sjelden gang og ser at saldoen vokser, men bak kulissene kan en passiv standardavtale tappe deg for enorme summer over tid.

De billigste globale indeksfondene på en selvvalgt egen pensjonskonto tilbys med årlige forvaltningskostnader ned mot 0,15 % til 0,20 % uten faste kronegebyrer, mens aktive fond og standardprofiler kan koste opp mot 2 % årlig.

Over et langt arbeidsliv vil dette gebyrgapet utgjøre en dramatisk forskjell på hva du faktisk sitter igjen med som pensjonist, og det kan lønne seg å lære mer om hvordan du unngår skjulte gebyrer på egen pensjonskonto.

Ved å ta tre konkrete grep i dag, sikrer du at pengene jobber for deg i stedet for å forsvinne i unødvendige kostnader.

Slik fungerer gebyrreglene – og ditt økonomiske smutthull

Mange ansatte i privat sektor tror at arbeidsgiver betaler alt som har med pensjonskontoen å gjøre, men reglene skiller tydelig mellom nåtid og fortid.

Arbeidsgiver dekker riktignok administrasjons- og forvaltningskostnadene for den løpende pensjonsopptjeningen i din nåværende jobb.

For tidligere opptjente pensjonskapitalbevis fra gamle arbeidsforhold er det derimot du selv som må dekke forvaltningskostnaden, og uten aktive grep betaler du prisen arbeidsgiveren din har forhandlet frem.

Få prisforskjellen rett inn på kontoen

Her ligger et av de mest lukrative grepene du kan ta i norsk privatøkonomi, nemlig reglene for standardkompensasjon.

Flytter du pensjonen til en selvvalgt leverandør som har lavere forvaltningsgebyr enn arbeidsgivers standardavtale, plikter arbeidsgiver etter forskriften å godskrive hele differansen direkte på pensjonskontoen din som ekstra sparing.

Når du bytter til en rimeligere tilbyder, oppnår du tre umiddelbare fordeler:

  • Du kutter kostnadene som trekkes direkte fra dine tidligere opptjente pensjonskapitalbevis.
  • Du beholder mellomlegget fra arbeidsgivers kompensasjon på den løpende opptjeningen som ren ekstrasparing.
  • Du unngår faste kronegebyrer ved å velge de rimeligste globale indeksfondene.

Aksjeandelen: Trappes pensjonen din ned i 40-årene?

Gavepakken fra lave gebyrer må kombineres med riktig risiko for at rentes-rente-effekten skal gi full uttelling.

Standard pensjonsprofiler hos arbeidsgiver starter ofte med 70–80 % aksjer, noe som i utgangspunktet bremser veksten sammenlignet med en ren aksjeportefølje.

Enda mer kritisk er det at enkelte tradisjonelle leverandører starter automatisk nedtrapping mot rentepapirer allerede i 40-årene eller ved 47 år, lenge før du nærmer deg pensjonsalder.

Hva du taper på tidlig nedtrapping

Å bli flyttet over i rentefond når du fortsatt har 20 år igjen i arbeidslivet, reduserer den forventede veksten på sparepengene dine betraktelig.

Finans Norges bransjeavtale for pensjonskalkulatorer legger til grunn en langsiktig forventet realavkastning etter inflasjon på rundt 4,4–4,5 % for aksjer, mot kun 1,5–2,1 % for renter og obligasjoner.

Utfordrere i pensjonsmarkedet har tatt konsekvensen av dette og tilbyr spareprofiler som beholder 100 % aksjeandel frem til 55 år, eller inntil ti år før uttak.

Dermed unngår du en altfor tidlig overgang til rentepapirer med lavere forventet avkastning i den fasen av livet hvor pensjonssaldoen din gjerne er på sitt høyeste. Når tiden etter hvert nærmer seg uttak, er det lurt å vite hvordan man best kan kombinere aksjefond og renter til pensjon for å redusere risikoen kontrollert.

Balanser risikoen med riktig sparerente utenom pensjonen

Når du øker aksjeandelen til 100 % på egen pensjonskonto, tar du et smart, langsiktig grep, men det betyr også at pensjonsverdiene vil svinge mer i takt med børsen.

For å sove godt om natten med full aksjeandel på pensjonen, bør resten av din kortsiktige privatøkonomi stå støtt på en trygg og forutsigbar plattform.

Like lite som du bør godta en dyr standardavtale på pensjon, bør du la bufferkapitalen og de frie sparepengene dine stå til lav rente i en tradisjonell storbank.

Slik optimaliserer du den øvrige sparingen din på få minutter:

  1. Sikre bufferen din ved å finne en fleksibel høyrentekonto med markedets beste rente og frie uttak.
  2. Har du penger du vet skal stå urørt i noen år, kan du låse avkastningen risikofritt på en fastrentekonto med forutsigbar bindingstid.
  3. Sjekk vår daglig oppdaterte renteoversikt for alle sparekontoer for å se hvilke nisjebanker som gir mest igjen for innskuddet ditt akkurat nå.

Hva bør du gjøre nå?

Er du i 30-, 40- eller tidlig i 50-årene, bør du umiddelbart sjekke hva du betaler i forvaltningsgebyr på pensjonskapitalbevisene dine, og vurdere å flytte til et globalt indeksfond med kostnader ned mot 0,15 % til 0,20 %.

Juster samtidig aksjeandelen slik at du ikke rammes av automatisk nedtrapping allerede ved 47 år, men heller utnytter den forventede realavkastningen på 4,4–4,5 % i aksjemarkedet frem til du nærmer deg 55 år.

Vil du sikre at også de øvrige sparepengene dine vokser raskest mulig uten børsrisiko, kan du enkelt sammenligne vilkår og finne beste sparekonto på Bytt.no før du bestemmer deg.

Kilder og metode 🔎

Informasjonen om gebyrer, avkastningsforutsetninger og regelverk for egen pensjonskonto ble sist verifisert og oppdatert i november 2026. Grunnlagsdataene baserer seg blant annet på offentlige retningslinjer og markedsoversikter fra Finans Norge og NHO.

Artikkelens faktagrunnlag bygger på gjeldende regelverk for standardkompensasjon og forvaltningssatser innhentet fra et bredt utvalg pensjonsleverandører, deriblant Storebrand og Kron, kombinert med bransjeavtalen for avkastningsprognoser fra Finans Norge. Disse eksterne referansepunktene er videre analysert gjennom Bytt.nos egne beregningsmodeller, som trekker veksler på våre dybdeundersøkelser av kostnadskonsekvenser ved passiv pensjonsforvaltning samt redaksjonelle analyser av langsiktig avkastningspotensial ved full aksjeandel. Sammenstillingen gir et uavhengig og kvantitativt bilde av hvordan gebyrstrukturer og porteføljesammensetning påvirker samlet pensjonssaldo over tid.

Ofte stilte spørsmål om egen pensjonskonto

Få raske svar på hvordan standardkompensasjon fungerer, hvem som betaler gebyrene, og hvorfor aksjeandelen påvirker pensjonen din.
Hva er standardkompensasjon på egen pensjonskonto?

Hvis du flytter pensjonskontoen til en selvvalgt leverandør med lavere forvaltningsgebyr enn arbeidsgiverens avtale, plikter arbeidsgiver etter forskriften å godskrive hele prisforskjellen direkte på pensjonskontoen din som ekstra sparing.

Hvem betaler gebyrene for tidligere opptjente pensjonskapitalbevis?

Du må selv dekke forvaltningskostnadene for pensjonskapitalbevis fra tidligere arbeidsforhold. Arbeidsgiveren dekker kun administrasjon og forvaltning for den løpende sparingen i din nåværende jobb. Ved å bytte til billige indeksfond med kostnader ned mot 0,15 % til 0,20 % kutter du gebyrene som trekkes fra dine oppsparte midler.

Hvorfor bør man passe seg for automatisk nedtrapping av aksjer?

Enkelte tradisjonelle pensjonsprofiler starter automatisk nedtrapping til rentepapirer allerede ved 47 år eller i 40-årene. Finans Norges bransjeavtale legger til grunn en langsiktig forventet realavkastning på 4,4–4,5 % for aksjer, mot 1,5–2,1 % for renter. Å trappe ned 20 år før pensjonsalder kan dermed bremse formuesveksten betydelig sammenlignet med å beholde 100 % aksjer frem mot 55 år.

Hvordan bør jeg plassere sparepenger utenfor pensjonen hvis jeg har 100 % aksjer?

Når pensjonen svinger med børsen, bør bufferpenger og kortsiktig sparing stå trygt til best mulig rente. Hos Bytt.no kan du sammenligne og finne en høyrentekonto med markedets beste rente med frie uttak, eller sjekke vår oppdaterte renteoversikt for alle sparekontoer.

FLEKSIBEL SPARING

En høyrentekonto gir deg gode renter, og mulighet til spontane uttak og sparing.

MER OM HØYRENTEKONTO

FASTRENTEINNSKUDD

En fastrentekonto gir deg en trygg og sikker avkastning på sparepengene.

LANGSIKTIG SPARING?

BOLIGSPARING FOR UNGDOM

BSU kontoene kommer med en rekke fordeler, men hva gjør denne sparingen til den beste?

BSU REGLER

Topp 10 sparekonto beste rente november 2026

Innskudd på 100 000 kroner, alder 40 år (Endre)

Omtaler
Eff. rente
Avkastning
Valg
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto
Gode priser på sparing, boliglån og dagligbank
Norsk bank med app og nettbank
Månedlig kapitalisering av renter
Eff. rente
4,70 %
eff. rente
Avkastning
4 698 kr
avkastning 1 år
Annonse
Detaljer
Plasseringskonto - 31 dager
INSTABANK ASA
Eff. rente
5,03 %
eff. rente
Avkastning
5 030 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31 dager
Heder Bank ASA
Eff. rente
5,02 %
eff. rente
Avkastning
5 022 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Innskudd med binding 12 måneder
Sparebanken Øst
Eff. rente
5,00 %
eff. rente
Avkastning
5 000 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Sparekonto Pluss
Lea Bank AB NUF
Eff. rente
4,92 %
eff. rente
Avkastning
4 919 kr
avkastning 1 år
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Høyrentekonto med 31 dagers binding
Penni fra Eika digitalbank
Eff. rente
4,91 %
eff. rente
Avkastning
4 907 kr
avkastning 1 år
Samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt november

Basert på gode omtaler er dette en kundefavoritt i november.

Klikk for detaljer.

Lea Høyrentekonto
Lea Bank AB NUF
Eff. rente
4,82 %
eff. rente
Avkastning
4 820 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto Langsiktig
OBOS-banken AS
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Sparekonto 31
Bank Norwegian (NOBA Bank Group AB (publ) NUF)
Eff. rente
4,80 %
eff. rente
Avkastning
4 800 kr
avkastning 1 år
Ikke samarbeid
Detaljer
Collector Sparekonto
Collector (Norion Bank AB)
Eff. rente
4,76 %
eff. rente
Avkastning
4 760 kr
avkastning 1 år
Ikke samarbeid
Detaljer
NYLIGE OMTALTER INNEN BANK & LÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR