Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 28. september

Fasiten er klar: Dette bør du gjøre med studielånet nå

Fasiten er klar: Dette bør du gjøre med studielånet nå

Sist oppdatert

Vinduet for å binde renten i Lånekassen er nå åpent. Den flytende renten er nå betydelig lavere enn fastrenten. Her er rådene for deg med både studie- og boliggjeld.

Ekspertene er klare: Det lønner seg sjelden å binde renten på studielånet. Har du både studie- og boliggjeld, bør du prioritere å betale ned på det dyreste lånet først.
Kort oppsummert 📝
  • Behold flytende rente: Fastrentene i Lånekassen (4,946–5,233 %) ligger langt over den flytende renten på 4,602 %, og rentebinding bør kun vurderes hvis du har et akutt behov for forutsigbarhet.
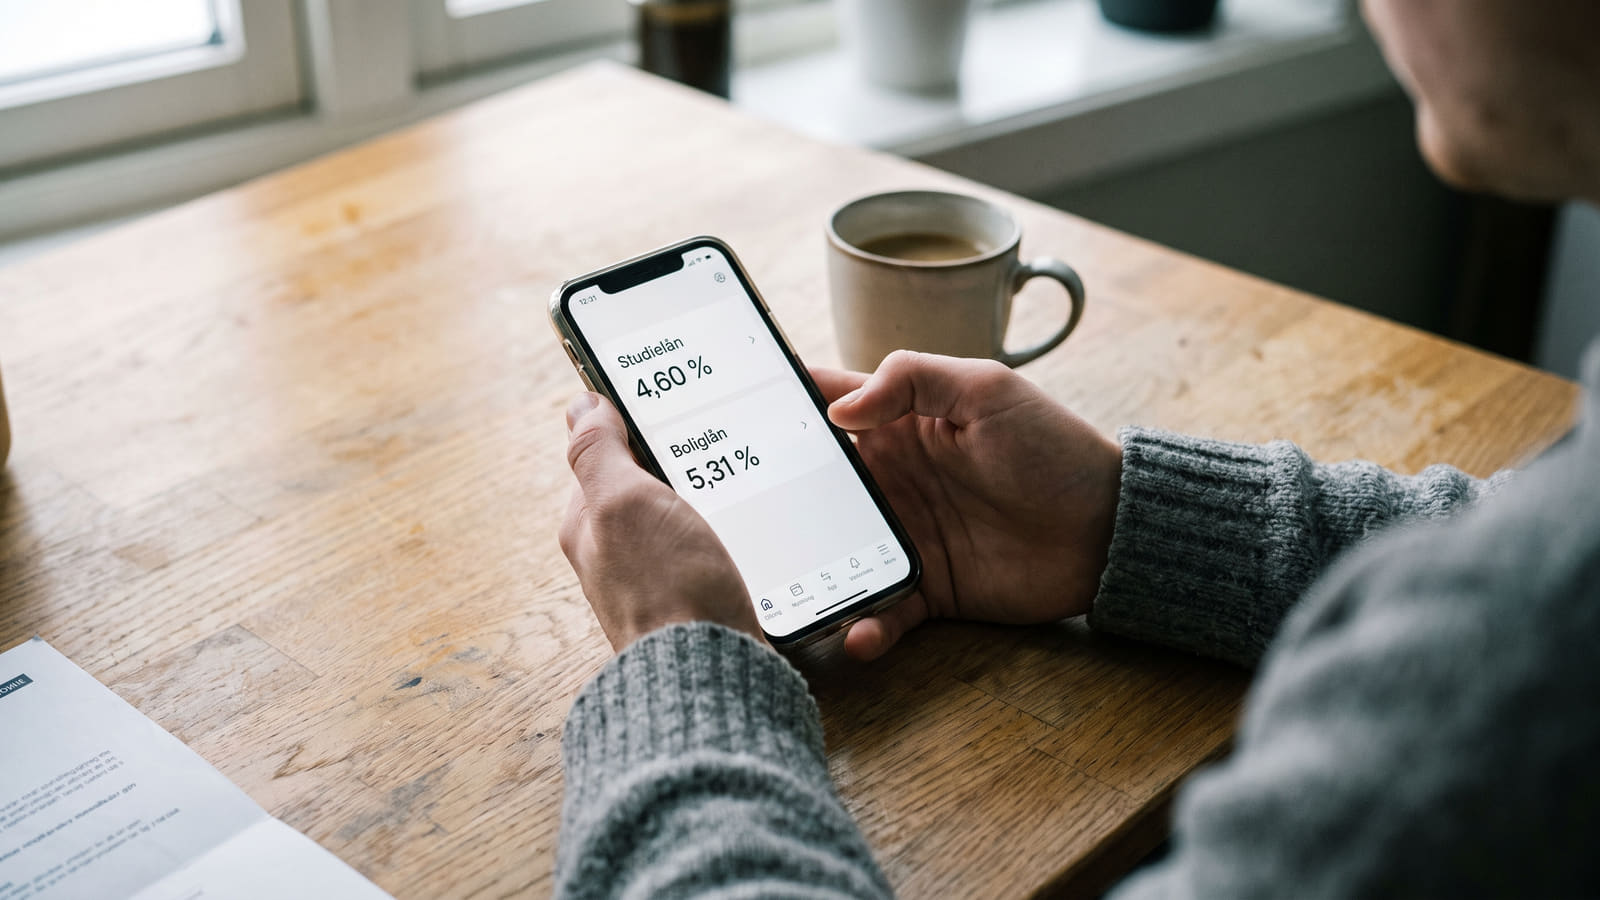
  • Prioriter alltid boliglånet: Med en gjennomsnittlig boliglånsrente på 5,31 % er boliggjeld vesentlig dyrere enn studielån, og ekstra innbetalinger bør derfor alltid rettes mot boligen.
  • Unike sosiale rettigheter: Studielånet gir fordeler ingen vanlige banker kan matche, inkludert gratis gjeldsforsikring ved uførhet og mulighet for inntil 36 måneders betalingsutsettelse.
  • Kutt rentekostnadene nå: På Bytt.no kan du enkelt sjekke hvor mye du kan spare på boliglånet ved å hente inn uforpliktende tilbud fra flere banker samtidig.

Lånekassen tilbyr nye fastrenter annenhver måned, med en kort søknadsfrist på kun én uke. For mange nordmenn dukker det samme spørsmålet opp hver gang: Bør jeg binde renten på studielånet?

Svaret avhenger av din personlige økonomi, men tallene for høsten 2026 gir en svært tydelig pekepinn.

Akkurat nå er gapet mellom fast og flytende rente uvanlig stort. Her forklarer vi hvorfor du bør tenke deg nøye om før du låser studielånsrenten.

De nye rentesatsene i Lånekassen

Fra og med 1. september 2026 ligger fastrentene i Lånekassen betydelig høyere enn den flytende renten. Velger du å binde renten nå, takker du ja til en umiddelbar og merkbar renteøkning.

Dette er de gjeldende satsene:

  • Flytende rente: 4,602 % (øker til 4,707 % fra 1. november 2026)
  • Fastrente 3 år: 5,233 %
  • Fastrente 5 år: 5,099 %
  • Fastrente 10 år: 4,946 %

Dette betyr at du betaler en høy premie for tryggheten ved å binde renten.

Å binde studielånsrenten fungerer primært som en forsikring mot uforutsette renteøkninger og gir forutsigbarhet, snarere enn en sparemetode.

Historisk sett har det sjelden lønt seg økonomisk å binde renten. Fastrente bør derfor kun vurderes av deg som har en svært stram økonomi, og som absolutt ikke tåler at de månedlige utgiftene svinger. Vurderer du likevel å låse rentene på lånene dine, bør du sette deg inn i hvordan fastrente fungerer i praksis for å unngå de vanligste fellene.

Studielån vs. Boliglån: Hva bør prioriteres?

For deg som eier bolig og har både studielån og boliglån, er regnestykket krystallklart. Det er nesten alltid lønnsomt å prioritere nedbetaling av boliglånet fremfor studielånet.

Sammenligningen per høsten 2026 er brutal:

  • Studielån (flytende): 4,602 %
  • Beste boliglån i markedet: Effektiv rente fra 4,99 % til 5,14 %
  • Gjennomsnittlig boliglånsrente: 5,31 % (utestående lån per juli 2026)

Boliglånet ditt er med andre ord betydelig dyrere enn studielånet. Selv de aller beste boliglånskundene i Norge betaler mer i renter til banken enn de gjør til Lånekassen.

Norges mest fleksible lån

I tillegg til å være billigst, har studielånet unike sosiale fordeler som ingen vanlige banker kan matche.

Dette får du kun hos Lånekassen:

  • Gratis gjeldsforsikring ved uførhet og død.
  • Mulighet for inntil 36 måneders betalingsutsettelse.
  • Rett til sletting av renter ved lav inntekt eller sykdom.

Skulle du få økonomiske problemer, er Lånekassen den desidert mest medgjørlige kreditoren du kan ha.

Slik kutter du rentekostnadene dine

Hvis du har ekstra midler til overs hver måned, bør disse gå til å betale ned på det dyreste lånet ditt – nemlig boliglånet.

Det viktigste grepet du kan gjøre for privatøkonomien din nå, er å sjekke om du betaler for mye til banken din. Mange nordmenn sitter med en boliglånsrente langt over snittet på 5,31 % uten å være klar over det.

På Bytt.no kan du enkelt sjekke hvor mye du kan spare på boliglånet ved å innhente uforpliktende tilbud fra flere banker samtidig.

Ønsker du å gjøre jobben selv, kan du bruke vår komplette oversikt over alle boliglånsrenter for å finne markedets billigste bank.

Konklusjon: Flytende er fortsatt kongen

Med mindre du har et akutt behov for forutsigbarhet, er ekspertenes råd klart: Behold flytende rente på studielånet.

Den flytende renten er betydelig lavere enn fastrenten, og fleksibiliteten du beholder er verdifull. Bruk heller overskuddet ditt til å forhandle ned renten på boliglånet, eller betal ned ekstra på den gjelden som faktisk koster deg mest. Er du usikker på hvordan du går frem overfor rådgiveren, kan du lese mer om hvordan du enkelt kan forhandle ned boliglånsrenten selv.

Kilder og metode 🔎

Artikkelens tallgrunnlag og rentebetingelser ble sist verifisert og oppdatert i september 2026. Analysen bygger blant annet på offisielle rentesatser og vilkår fra Lånekassen samt finansmarkedsstatistikk fra Statistisk sentralbyrå.

Rentedata og lånevilkår innhentes direkte fra offentlige kilder og finansaktører, deriblant Lånekassen, Statistisk sentralbyrå og KLP. Disse eksterne referansepunktene kryssjekkes mot vår egen markedsoversikt over boliglånsrenter for å kartlegge faktiske renteforskjeller og historiske bindingstrender. Gjennom denne systematiske sammenstillingen av offisielle statistikker og løpende markedsobservasjoner etableres et objektivt grunnlag for å vurdere de økonomiske konsekvensene ved valg av fastrente kontra flytende rente.

Ofte stilte spørsmål om studielån og rente

Få raske svar på de viktigste spørsmålene om rentebinding i Lånekassen og prioritering mellom studie- og boliggjeld.
Bør jeg binde renten på studielånet nå?

For de aller fleste lønner det seg å beholde flytende rente. Fastrentene (mellom 4,946 % og 5,233 %) ligger betydelig over den flytende renten på 4,602 % (4,707 % fra 1. november 2026). Fastrente fungerer primært som en forsikring for forutsigbarhet, og bør kun vurderes dersom du har en svært stram økonomi som ikke tåler svingninger.

Hvorfor bør jeg prioritere nedbetaling av boliglån fremfor studielån?

Boliglånet er dyrere enn studielånet, med en gjennomsnittsrente på 5,31 % mot studielånets flytende rente på 4,602 %. I tillegg har studielånet unike sosiale rettigheter du ikke får i vanlige banker, som inntil 36 måneders betalingsutsettelse, rentefritak ved lav inntekt eller sykdom, samt gjeldsforsikring ved uførhet og død.

Hvor ofte kan man binde renten i Lånekassen?

Lånekassen lanserer nye fastrentesatser annenhver måned. Når de nye satsene blir tilgjengelige, har du en søknadsfrist på én uke til å velge om du vil binde renten for 3, 5 eller 10 år.

Hva er det mest effektive grepet for å kutte rentekostnadene mine nå?

Det mest lønnsomme grepet er å redusere renten på boliglånet ditt, enten ved å forhandle med nåværende bank eller flytte lånet. På Bytt.no kan du enkelt sjekke hvor mye du kan spare på boliglånet og hente inn uforpliktende tilbud, eller sammenligne markedet i vår komplette oversikt over alle boliglånsrenter.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 28. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR