Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 26. oktober

Slik møter du rentehøsten 2026: Forhandle, bytte bank eller søke avdragsfrihet?

Slik kutter du rentekostnadene: Forhandle eller bytte bank?

Sist oppdatert

Styringsrenten ligger på 4,50 prosent og mange frykter økte lånekostnader før nyttår. Her er grepene som kutter utgiftene dine i fjerde kvartal.

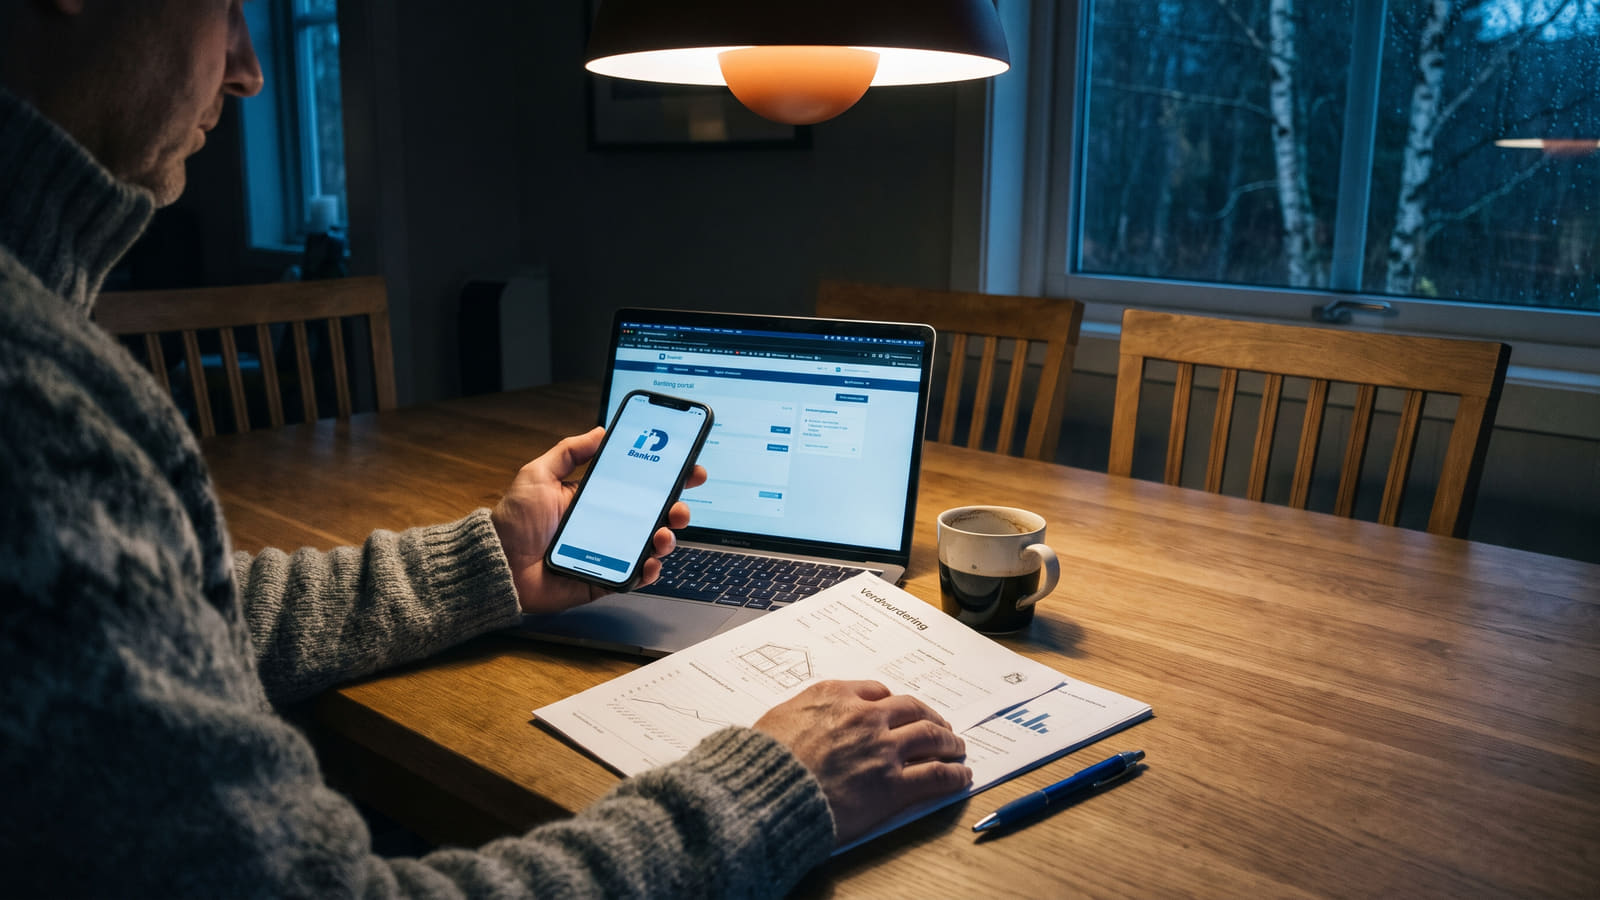
En oppdatert verdivurdering av boligen og en aktiv runde i nettbanken kan gi deg sterke kort på hånden når du skal forhandle ned boliglånsrenten i høst.
Kort oppsummert 📝
  • Bruk to måneders varsel: Finansavtaleloven sikrer deg to måneders skriftlig varsel før en renteøkning trer i kraft, et tidsrom du bør bruke til å reforhandle betingelsene dine eller bytte bank.
  • Krav til avdragsfrihet: Utlånsforskriften krever som hovedregel obligatoriske avdrag dersom samlet boliggjeld overstiger 60 prosent av boligverdien.
  • Dyrere på sikt: Midlertidig avdragsfrihet fjerner ikke gjelden, men gir høyere totale rentekostnader og økte terminbeløp når den avdragsfrie perioden er over.
  • Sett bankene mot hverandre: På Bytt.no kan du sjekke boliglånet ditt og få uforpliktende tilbud fra opptil tre konkurrerende banker for å presse ned renten.

Varselbrevet i nettbanken er startskuddet ditt

Følelsen av å logge inn i nettbanken og se en ny melding om økt boliglånsrente skaper umiddelbar bekymring for familieøkonomien før jul. Etter at Norges Bank hevet styringsrenten til 4,50 prosent i september 2026, opplever mange boligeiere med flytende rente at de månedlige kostnadene biter hardere.

Sentralbanken har samtidig signalisert at renten trolig må holdes oppe en tid fremover før den gradvis avtar, og kundenes øyne er nå rettet mot neste ordinære rentebeslutning 5. november 2026. Heldigvis gir lovverket deg et verdifullt pusterom dersom banken din skrur opp prisen på lånet.

Utnytt tidsvinduet på to måneder

Finansavtaleloven krever at banken gir deg to måneders skriftlig varsel med en saklig begrunnelse før en renteøkning på eksisterende boliglån med flytende rente kan tre i kraft, og du kan lese mer om dine rettigheter og hvordan du regner ut prisen på rentehevingen i vår detaljerte guide.

Denne varslingsfristen på to måneder er ikke en ventetid der du må akseptere skjebnen, men et konkret tidsvindu du bør bruke til å reforhandle rentevilkårene eller flytte lånet til en annen bank før hevingen iverksettes.

Start prosessen umiddelbart ved å sjekke den oppdaterte renteoversikten for alle boliglån på Bytt.no, slik at du ser nøyaktig hvordan din nåværende effektive rente står seg mot resten av markedet.

Slik tvinger du frem lavere rente i egen eller ny bank

Bankene justerer sjelden ned renten din automatisk, men du har sterke kort på hånden dersom du gjør litt forarbeid i høst. Det finnes tre konkrete argumenter og grep som gir deg overtaket i forhandlingene:

  • Dokumenter lavere belåningsgrad: Innhent en ny e-takst eller verdivurdering fra eiendomsmegler. Hvis dokumentasjonen viser at belåningsgraden din har kommet under 75 prosent eller 60 prosent, stiller du med en betydelig sterkere forhandlingsposisjon for å kreve lavere rente.
  • Bruk fagforeningskortet: Undersøk om du har medlemskap i en fagforening med kollektive bankavtaler. Slike avtaler kan gi deg forhåndsforhandlede rentebetingelser som ligger langt under bankenes ordinære listepriser, selv om du alltid bør kontrollere om fagforeningsrenten faktisk lønner seg når medlemskontingenten regnes med.
  • Sett bankene opp mot hverandre: Ingenting presser din nåværende rådgiver mer enn et konkret tilbud fra en konkurrent.

Vil du la bankene kjempe om deg uten å ta ringerunden selv, kan du enkelt sjekke boliglånet ditt og få uforpliktende tilbud fra opptil tre billigere banker.

Hva koster det egentlig å bytte bank?

Mange kvier seg for å flytte boliglånet fordi de frykter høye kostnader og mye papirarbeid. Sannheten er imidlertid at selve kostnaden ved å bytte bank er svært lav.

Ved flytting av boliglån til en ny bank påløper det et offentlig tinglysingsgebyr til Kartverket på kun 545 kroner ved elektronisk tinglysing av pantedokumentet. Dette engangsbeløpet tjener du raskt inn igjen gjennom lavere månedlige renteutgifter.

Er du usikker på hvordan en ny og ukjent bank behandler kundene sine, bør du lese verifiserte kundeomtaler av norske banker før du signerer lånepapirene.

Avdragsfrihet: En kortsiktig nødløsning med strenge krav

Når budsjettet strammer seg til i fjerde kvartal, vurderer mange å søke om avdragsfrihet for å senke de månedlige utbetalingene. Dette er imidlertid strengt regulert av myndighetene gjennom utlånsforskriften.

Utlånsforskriften krever som hovedregel obligatorisk avdragsbetaling dersom din samlede boliggjeld overstiger 60 prosent av boligens verdi.

Ligger belåningsgraden din under 60 prosent av boligverdien, stiller ikke forskriften krav om avdrag, men selve innvilgelsen avhenger fortsatt av bankens egen kredittvurdering. Har du boliglån under 60 prosent stiller du dessuten i en førsteklasses posisjon til å unngå bankenes lojalitetsstraff og kreve markedets laveste rente.

Unntakene som kan redde deg i en knipe

Selv om gjelden din overstiger grensen på 60 prosent, finnes det to åpninger i regelverket dersom økonomien blir kritisk:

  1. Uforutsette hendelser: Banken kan innvilge midlertidig avdragsfrihet dersom det oppstår uforutsette hendelser som vesentlig svekker betjeningsevnen din.
  2. Fleksibilitetskvoten: Bankene har mulighet til å fravike forskriftens krav ved å benytte sin kvartalsvise fleksibilitetskvote på inntil 10 prosent av utlånsvolumet.

Den skjulte prisen ved å fryse avdragene

Selv om du får innvilget en pause fra avdragene og kun betaler renter, må du være klar over de langsiktige konsekvensene.

Avdragsfrihet reduserer ikke selve gjeldsbyrden din i det hele tatt.

Tiltaket fører derimot til høyere samlede rentekostnader over lånets løpetid, og du vil møte et høyere månedlig terminbeløp den dagen den avdragsfrie perioden utløper. Før du søker om dette, bør du bruke vår boliglånskalkulator for å beregne totalkostnaden og se hvordan fordelingen mellom renter og avdrag påvirker gjelden din over tid.

Hva bør du gjøre med boliglånet ditt nå?

Valget ditt denne høsten avhenger av hvor skoen trykker mest i privatøkonomien din:

  • For deg som har god betjeningsevne, men betaler for mye: Ikke rør avdragene. Bruk en oppdatert verdivurdering eller fagforeningsfordeler til å presse renten ned, og flytt lånet dersom banken din nekter å matche markedets beste betingelser.
  • For deg som opplever akutt likviditetsskvis før nyttår: Søk om midlertidig avdragsfrihet i dialog med banken, spesielt hvis belåningsgraden din er under 60 prosent eller du er rammet av uforutsette utgifter. Samtidig bør du kutte selve rentesatsen for å redusere den faktiske kostnaden på lånet.

Uansett hvilken situasjon du står i, finner du alltid den raskeste veien til lavere lånekostnader ved å sammenligne alle boliglån i markedet og sikre deg vilkårene du faktisk fortjener.

Kilder og metode 🔎

Opplysningene og vurderingene i denne artikkelen ble sist faktasjekket og oppdatert i oktober 2026. Fremstillingen bygger blant annet på offisielle data og regulatoriske føringer fra Norges Bank, Finanstilsynet og Finans Norge.

Artikkelens juridiske og makroøkonomiske rammeverk tar utgangspunkt i gjeldende lovverk for varslingsfrister forankret hos Regjeringen og utlånsforskriftens krav til betjeningsevne og avdragsplikt. Disse offentlige rammebetingelsene danner det objektive grunnlaget for vår redaksjonelle analyse av det norske personmarkedet for lån. For å vurdere de faktiske handlingsrommene i markedet sammenstilles de regulatoriske dataene mot Bytt.no sin oppdaterte renteoversikt for boliglån samt empiriske tilbakemeldinger samlet inn via vår database med verifiserte kundeomtaler av banker. Denne systematiske syntesen sikrer en objektiv belysning av kostnadsstrukturer og forhandlingsvilkår på tvers av finansforetakene.

Ofte stilte spørsmål om renteøkning, bankbytte og avdragsfrihet

Få raske svar på hvilke rettigheter du har ved renteheving, hva det koster å flytte boliglånet og hvem som kan få avdragsfrihet.
Hvor lang tid har jeg på å reagere når banken varsler om renteøkning?

Du har en varslingsfrist på to måneder. Finansavtaleloven pålegger banken å gi to måneders skriftlig varsel med saklig begrunnelse før en renteheving på lån med flytende rente kan tre i kraft. Dette gir deg et tidsvindu til å forhandle om bedre rente eller flytte lånet. Hos Bytt.no kan du enkelt sjekke boliglånet ditt og motta uforpliktende tilbud fra opptil tre konkurrerende banker.

Hva koster det å bytte bank for boliglånet?

Selve flyttingen koster 545 kroner. Dette er det offentlige tinglysingsgebyret til Kartverket for elektronisk tinglysing av det nye pantedokumentet. Dette engangsbeløpet spares normalt raskt inn igjen gjennom lavere månedlige renteutgifter.

Hvem har mulighet til å få avdragsfrihet på boliglånet?

Hovedregelen etter utlånsforskriften er at du må betale avdrag dersom samlet boliggjeld overstiger 60 prosent av boligens verdi. Dersom belåningsgraden din er under 60 prosent, krever ikke forskriften avdrag, men innvilgelsen forutsetter bankens egen kredittvurdering. Har du over 60 prosent belåning, kan banken likevel innvilge midlertidig pause fra avdrag ved uforutsette hendelser som rammer betjeningsevnen din, eller ved å benytte sin kvartalsvise fleksibilitetskvote på inntil 10 prosent.

Hva er ulempene ved å velge avdragsfrihet?

Avdragsfrihet reduserer ikke selve gjeldsbyrden din. Fordi du utsetter nedbetalingen, vil de samlede rentekostnadene over hele lånets løpetid øke. I tillegg vil det månedlige terminbeløpet bli høyere når den avdragsfrie perioden tar slutt, siden restgjelden må fordeles over kortere gjenværende tid. På Bytt.no kan du bruke vår boliglånskalkulator for å beregne totalkostnaden og se effekten av endrede vilkår før du søker.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån mandag 26. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Ikke samarbeid
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån inntil 60 % belåningsgrad
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Ikke samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR