Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 23. oktober

Styringsrenten biter seg fast: Slik kutter du renteutgiftene på boliglånet nå

Kutt renteutgiftene på boliglånet: Slik forhandler du nå

Sist oppdatert

Når raske rentekutt uteblir, må du selv ta grep for å bedre likviditeten. Se hvor mye du kan spare i måneden ved å prute eller bytte bank i dag.

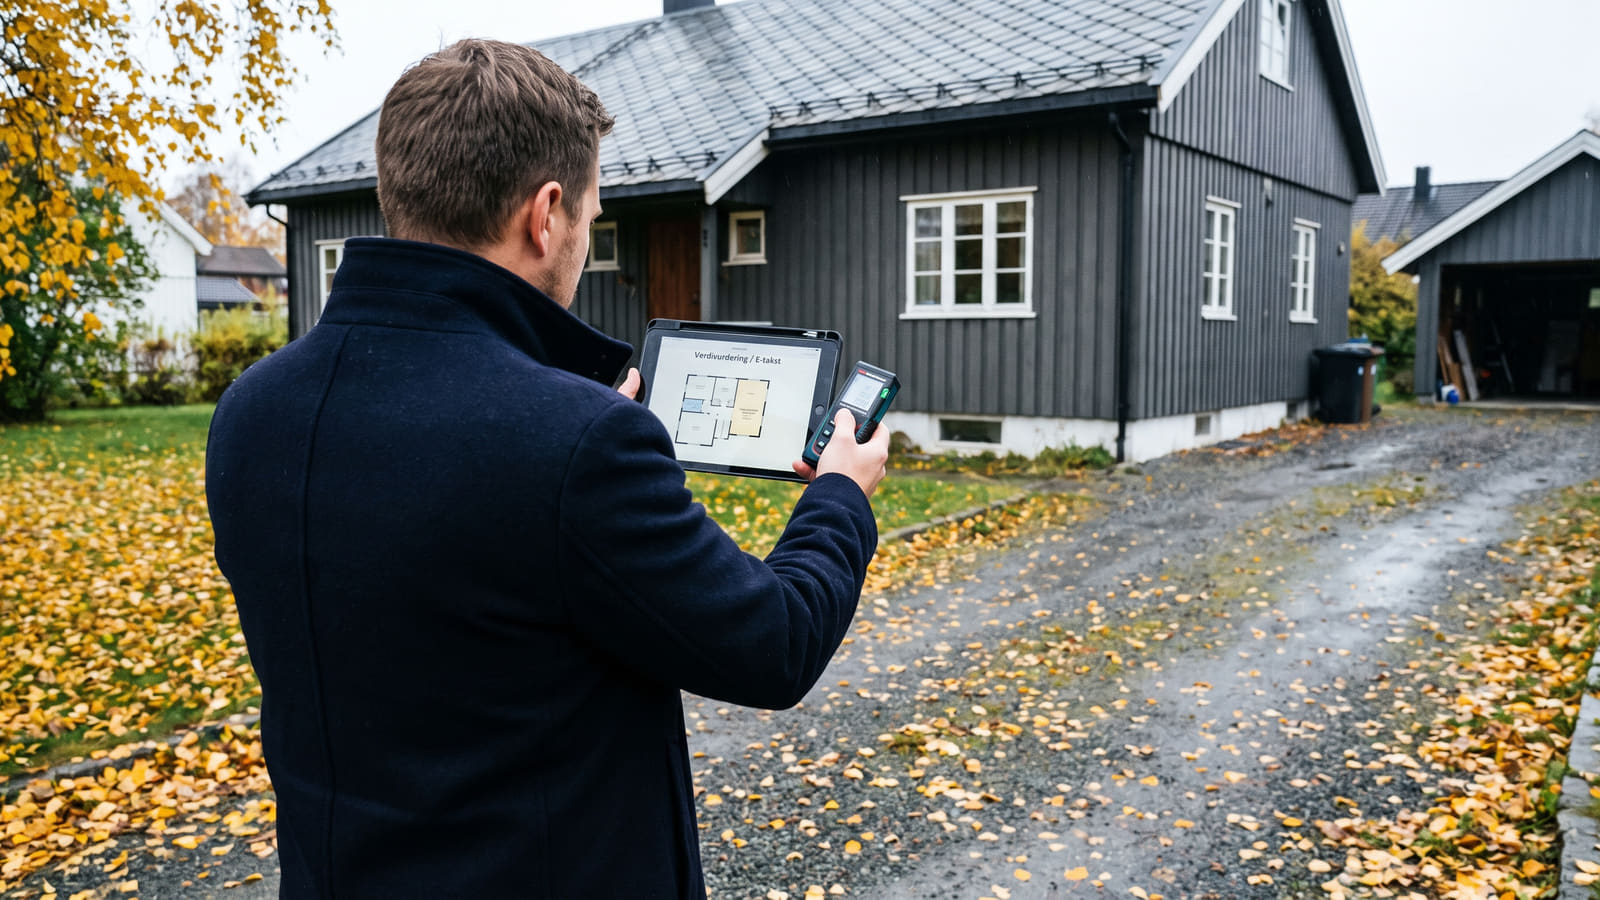
En oppdatert e-takst som dokumenterer lavere belåningsgrad på boligen er et av de sterkeste kortene du har når du skal forhandle ned boliglånsrenten.
Kort oppsummert 📝
  • Stort sparingspotensial: De laveste effektive boliglånsrentene ligger rundt 4,99 til 5,12 prosent ved 60 prosent belåningsgrad, mens ordinære listepriser ofte overstiger 5,30 prosent.
  • Bruk ny e-takst: Du stiller langt sterkere i renteforhandlinger med banken dersom du kan dokumentere at belåningsgraden din er kommet under 75 eller 60 prosent.
  • Enkelt å bytte: Hvis din nåværende bank nekter å kutte renten, koster et bankbytte kun 545 kroner i tinglysingsgebyr, mens avtaler som e-faktura flyttes automatisk.
  • Sjekk mulighetene dine: På Bytt.no kan du sjekke ditt boliglån og få uforpliktende tilbud fra opptil tre banker for å se hvor mye du kan spare.

Håpet om raske rentekutt svinner hen

Du kjenner følelsen når du logger inn i nettbanken på lønningsdagen og ser nok et massivt trekk gå rett til renter og avdrag. For husholdninger med stram likviditet er det en mager trøst å vente på sentralbanken, for per oktober 2026 ligger Norges Banks styringsrente fast på 4,50 prosent, og prognosene indikerer at den vil holdes nær dette nivået en tid fremover før den gradvis reduseres.

Når automatiske rentekutt lar vente på seg, taper du tusenlapper hver eneste måned på å være en passiv bankkunde.

Så stort er gapet i boliglånsmarkedet

Mange stoler blindt på at egen bank eller fagforeningsrenten automatisk er billigst, men slik er det sjelden. Tallene viser derimot et tydelig sprik mellom hva bankene tilbyr ordinære kunder og hva de mest prisbevisste låntakerne faktisk betaler.

De laveste effektive boliglånsrentene i markedet ligger rundt 4,99 til 5,12 prosent for 60 prosent belåningsgrad, mens ordinære listepriser og fagforeningstilbud typisk ligger fra 5,29 til 5,66 prosent.

Betaler du over 5,30 prosent i dag, sponser du i praksis bankens overskudd med penger du heller kunne brukt på egen hverdag. Du kan enkelt bruke en boliglånskalkulator på Bytt.no for å regne ut nøyaktig hvor mange kroner en renteendring utgjør i månedlige kostnader på ditt spesifikke lånebeløp.

Slik presser du ned renten i din nåværende bank

Banken din senker sjelden renten din uoppfordret, og mange havner i en klassisk lojalitetsfelle der eksisterende kunder betaler mer enn nye låntakere, selv om rådgiverne strekker seg langt for å unngå at du flytter lånet. For å lykkes i forhandlingene må du legge frem harde fakta som reduserer bankens risiko og viser at du kjenner markedsprisene.

Følg denne oppskriften for å tvinge frem et bedre tilbud fra rådgiveren din:

  1. Dokumenter lavere belåningsgrad: Har boligen din steget i verdi, eller har du betalt ned mye gjeld? Låntakere kan effektivt forhandle ned boliglånsrenten ved å dokumentere lavere belåningsgrad under 75 eller 60 prosent via en oppdatert e-takst.
  2. Innhent bevis fra markedet: Bankrådgivere må forholde seg til reell konkurranse, og du står langt sterkere når du viser til de beste åpne tilbudene på Finansportalen.
  3. Send en konkret henvendelse: Ta kontakt med banken, legg ved ny e-takst og krev at de matcher de beste markedsrentene.

Før du tar telefonen til banken, bør du sjekke den daglig oppdaterte renteoversikten for alle boliglån slik at du vet nøyaktig hvilken effektiv rente du skal kreve.

Når banken sier nei: Bytteprosessen er enklere enn du tror

Opplever du at nåværende bank nekter å møte kravene dine, er det på tide å flytte lånet. Mange kvier seg for å bytte bank fordi de frykter papirarbeid, skjulte kostnader og rot med faste betalinger i nettbanken.

Sannheten er at den nye banken gjør nesten hele jobben for deg, og prosessen er i stor grad helautomatisert:

  • Lav engangskostnad: Overføring av boliglån til ny bank utløser kun et tinglysingsgebyr på 545 kroner for pantedokumentet hos Kartverket.
  • Sømløs nettbank: Alle dine eksisterende e-fakturaer følger med automatisk til ny bank, slik at du slipper å sette opp betalingsavtalene på nytt.
  • Rask inntjening: Med tusenlapper spart i lavere renteutgifter, er tinglysingsgebyret på 545 kroner ofte tjent inn allerede etter få dager med ny og lavere rente.

Er du usikker på hvordan en ny bank på listen behandler kundene sine, kan du lese tusenvis av verifiserte brukeromtaler av norske banker før du bestemmer deg.

Fastrente eller flytende rente ved presset likviditet?

Når økonomien er stram og styringsrenten flater ut, melder spørsmålet seg raskt om man bør binde renten for å få full kontroll over utgiftene. Fastrentetilbudene for ulike bindingstider spenner omtrent fra 5,40 til 6,05 prosent effektiv rente.

Dette ligger noe over de aller beste flytende rentene, men fungerer som en verdifull likviditetsforsikring for husholdninger som ikke tåler uforutsette kostnadshopp – husk bare å sette deg inn i reglene for overkurs og underkurs dersom du skulle få behov for å bryte bindingstiden før tiden.

Kombinasjonsløsning gir både trygghet og fleksibilitet

Du trenger ikke velge enten eller for hele lånebeløpet ditt. Fastrente kan med fordel benyttes i en kombinasjonsløsning der deler av lånet holdes flytende, mens resten bindes.

Da sikrer du forutsigbare månedlige utgifter på brorparten av gjelden, samtidig som du beholder fleksibiliteten til å betale ekstra avdrag eller nyte godt av fremtidige rentekutt på den flytende delen. Dersom forutsigbarhet er viktigst for deg nå, kan du sammenligne oppdaterte vilkår for ulike bindingstider i vår oversikt over boliglån med fastrente.

Ta grep i dag: La bankene konkurrere om lånet ditt

Hver uke du venter med en for høy boliglånsrente, renner pengene ut av brukskontoen din helt unødvendig. Enten du har 60 prosent belåningsgrad og jager markedets laveste rente ned mot 4,99 prosent, eller du bare vil bort fra en dyr listepris på 5,66 prosent, må du sette bankene opp mot hverandre.

Den absolutt enkleste måten å kutte kostnadene på er å bruke vår gratis sammenligningstjeneste for å sjekke ditt boliglån og få uforpliktende tilbud fra opptil tre billigere banker som kjemper om å gi deg sine beste betingelser. Vil du heller utforske hele markedet på egen hånd, finner du over 1 000 lån samlet på hovedsiden for å sammenligne boliglån på Bytt.no.

Kilder og metode 🔎

Artikkelens opplysninger om renter, gebyrer og markedsvilkår ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på offisielle rentesatser fra Norges Bank, tinglysingssatser fastsatt av Kartverket samt markedsdata formidlet via Forbrukerrådet.

Datagrunnlaget etableres ved å hente inn gjeldende prisbetingelser, styringsrentesignaler og formelle gebyrsatser fra offentlige instanser og et utvalg ledende finansforetak, deriblant Nordea og DNB. Disse eksterne referansedataene struktureres og analyseres deretter opp mot det helhetlige datasettet i Bytt.nos sammenligningstjeneste for boliglån. Vår analysemodell sammenstiller videre løpende vilkår og marginer med proprietære data for boliglån med fastrente for å kartlegge faktiske avvik mellom ordinære listepriser og markedets mest konkurransedyktige tilbud. Denne systematiske metoden sikrer en objektiv og kontinuerlig evaluering av kostnadsstrukturer og forhandlingsrom i det norske bankmarkedet.

Ofte stilte spørsmål om boliglånsrente og bankbytte

Få raske svar på hva det koster å bytte bank, hvilke rentenivåer du bør sikte mot, og hvordan du forhandler ned lånerenten.
Hva koster det å flytte boliglånet til en ny bank?

Det koster kun 545 kroner i tinglysingsgebyr for pantedokumentet hos Kartverket. Den nye banken overtar det praktiske arbeidet med flyttingen, og dine eksisterende e-fakturaer følger automatisk med til den nye nettbanken. Med lavere renteutgifter er dette engangsgebyret ofte spart inn igjen etter få dager.

Hva regnes som en god boliglånsrente nå?

De laveste effektive boliglånsrentene i markedet ligger rundt 4,99 til 5,12 prosent for lån med 60 prosent belåningsgrad. Til sammenligning ligger vanlige listepriser og fagforeningstilbud typisk fra 5,29 til 5,66 prosent. Dersom du betaler mer enn 5,30 prosent, bør du forhandle eller bytte bank. På Bytt.no kan du enkelt sjekke den daglige renteoversikten for boliglån.

Hvordan forhandler jeg best ned renten hos nåværende bank?

Dokumenter en lavere belåningsgrad under 75 eller 60 prosent ved å hente inn en oppdatert e-takst dersom boligen har økt i verdi eller du har nedbetalt gjeld. Legg deretter frem de beste åpne tilbudene fra markedet og krev at banken din matcher disse betingelsene for å beholde deg som kunde.

Lønner det seg å binde renten når styringsrenten er flat?

Fastrente fungerer som en trygg likviditetsforsikring mot fremtidige kostnadshopp, men tilbudene ligger noe over de beste flytende rentene og spenner omtrent fra 5,40 til 6,05 prosent effektiv rente. Mange velger derfor en kombinasjonsløsning der deler av boliglånet bindes mens resten holdes flytende for maksimal fleksibilitet. Hos Bytt.no kan du sammenligne aktuelle tilbud for boliglån med fastrente.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån fredag 23. oktober 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt oktober

Basert på gode omtaler er dette en kundefavoritt i oktober.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 6,09 %, Effektiv rente 6,32 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 876 025 kr, totalt: 5 876 025 kr
Eff. rente
6,32 %
eff. rente
Kost/mnd
19 587 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Boliglån inntil 60 % belåningsgrad
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Ikke samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i oktober 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i oktober 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR